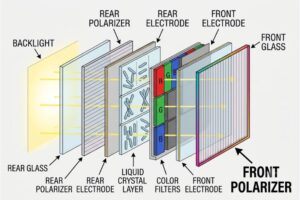
中國的顯示器面板產業正在快速發展,上游本土化程度高,OLED應用範圍不斷擴大,智慧型手機、汽車顯示器和穿戴式裝置等領域的需求不斷增長。
顯示面板正加速與5G、人工智慧和物聯網等技術的融合,催生出全新的「顯示+」商業模式。這些創新正在賦能包括汽車顯示器、智慧家居和虛擬實境在內的許多應用場景,不斷拓展新的市場機會。
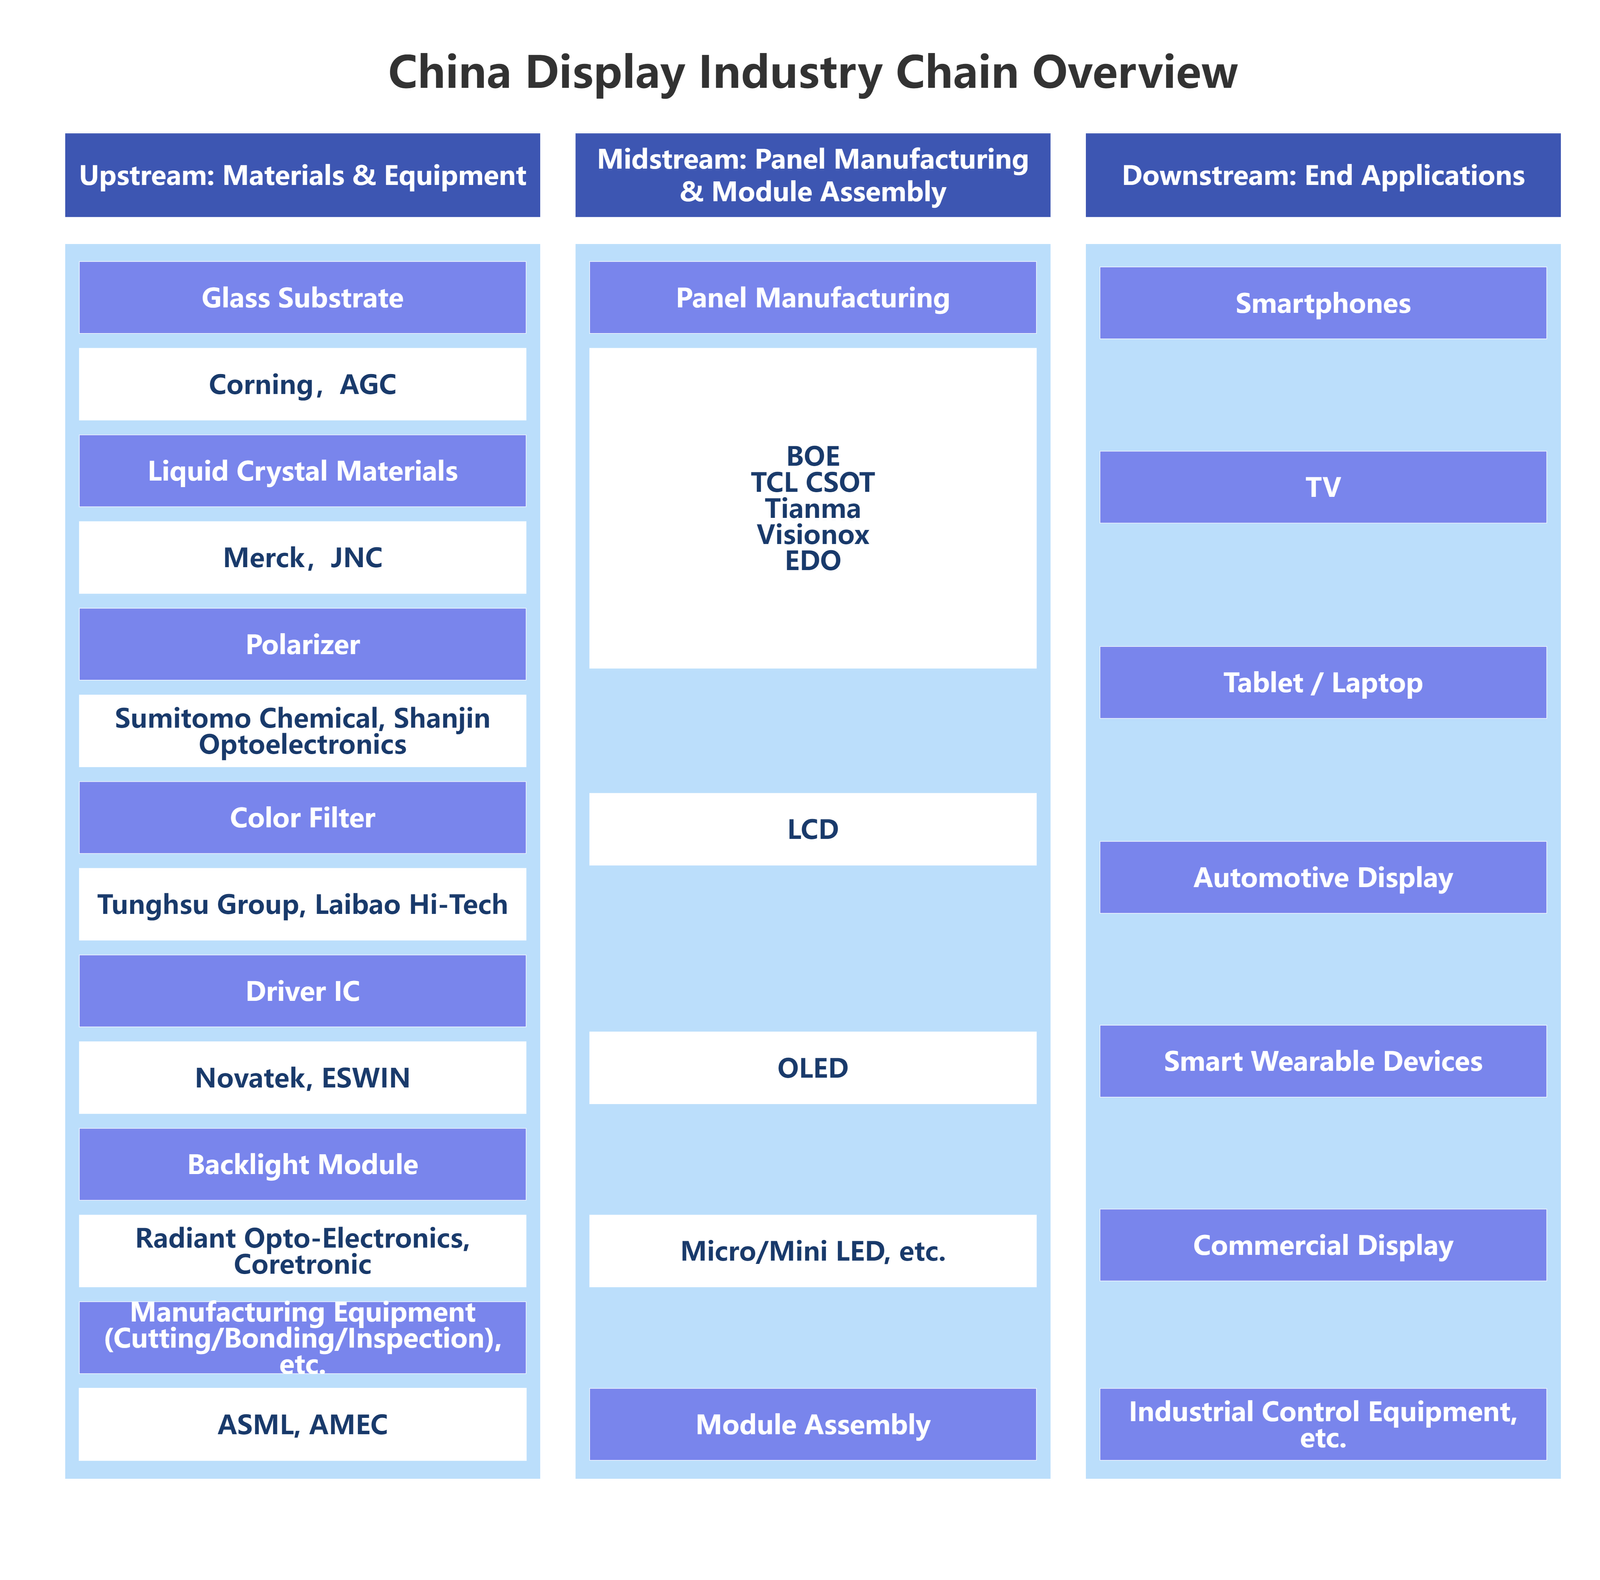
一、產業鏈
顯示面板產業具有供應鍊長、技術密集的特性。
上游涵蓋核心材料和設備,例如:
- 玻璃基板
- 液晶材料
- 偏光片
- 彩色濾光片
- 驅動IC
- 背光模組
- 製造設備
中游產業鏈包括面板製造和模組組裝,涉及的技術路線包括:
- 液晶顯示
- OLED
- 迷你LED
- 微型 LED
下游技術廣泛應用於以下終端設備:
- 智能手機
- 電視
- 筆記型電腦 (Laptops)
- Tablets
- 汽車顯示器
- 商業展示
- 虛擬現實/增強現實
二、上游分析
1. 玻璃基板
玻璃基板是電子顯示器零件和半導體封裝的核心基礎材料。它們具有高平整度、低熱膨脹係數和高純度等特性,這些特性直接影響晶片封裝中的顯示解析度、更新率、對比度和訊號完整性。
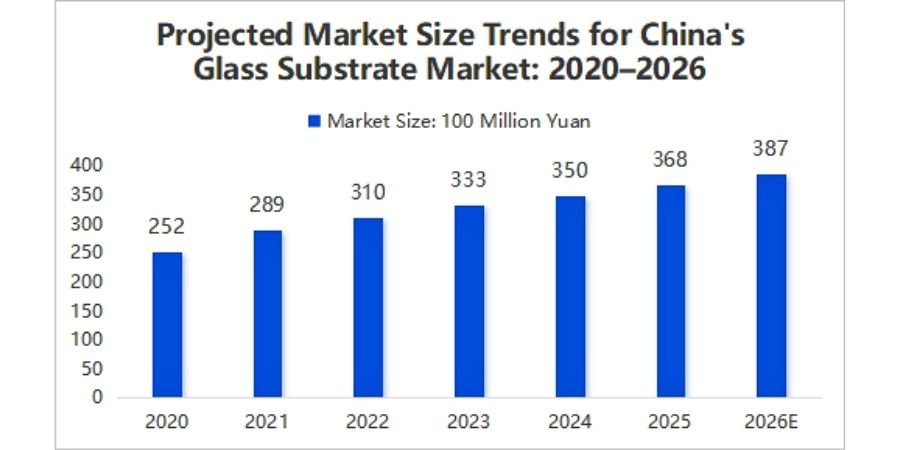
根據中國商業產業研究院發布的《 2025-2030年中國玻璃基板產業市場展望報告》 :
- In 2025中國玻璃基板市場規模達約 人民幣36.8十億年成長
- 預計在 2026市場規模將達到 人民幣38.7十億
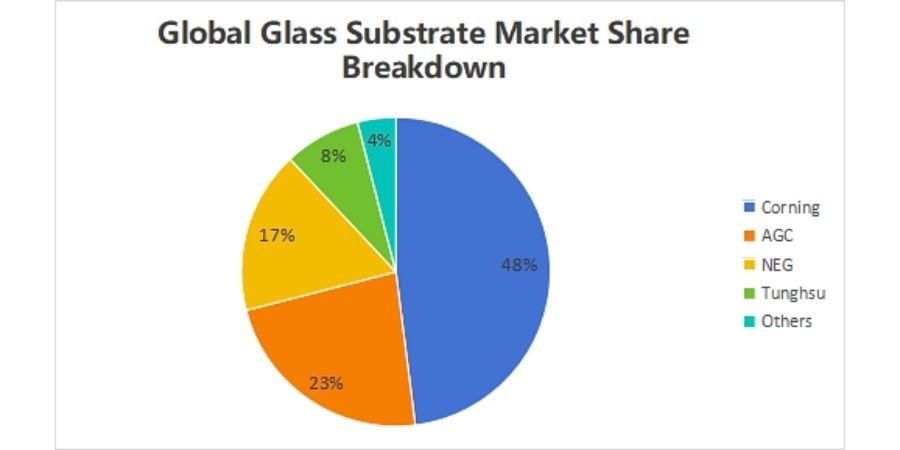
在全球範圍內,市場由美國和日本公司主導:
- 康寧(全球市佔率48%)
- AGC(旭硝子)
- NEG(日本電氣硝子株式會社)
它們加起來佔全球市場份額的 85% 以上。
近年來,以東旭光電、彩虹集團、中光集團等為代表的中國廠商加速突破。在國家支持和自主研發的推動下,它們成功打破了國外壟斷,實現了玻璃基板的國產化,並在中低端市場佔據了相當大的份額,同時逐步向高端市場邁進。
2. 偏光片
偏光片是顯示面板的核心材料,主要負責將散射光轉換為偏振光,從而控制光線是否通過,進而形成顯示影像的對比。
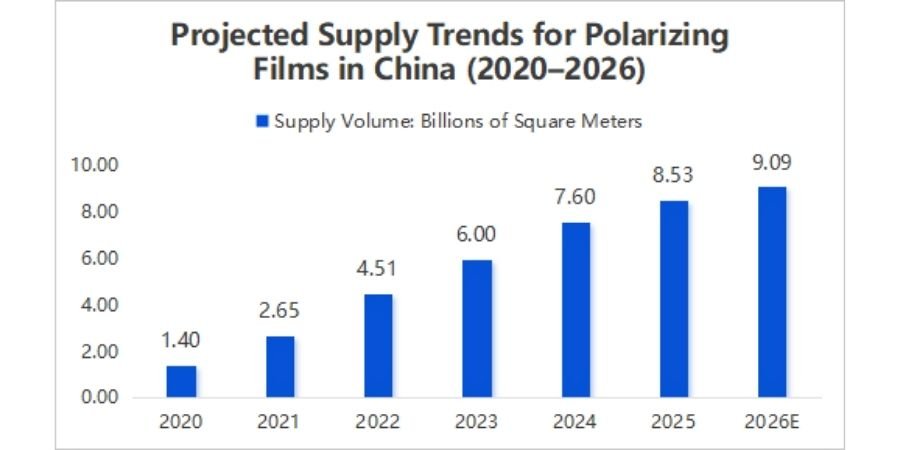
根據《2025-2030年中國偏光片產業報告》:
- In 2025中國偏光片供應量達到約 853百萬平方米
- 預計在 2026供應將達到 909百萬平方米
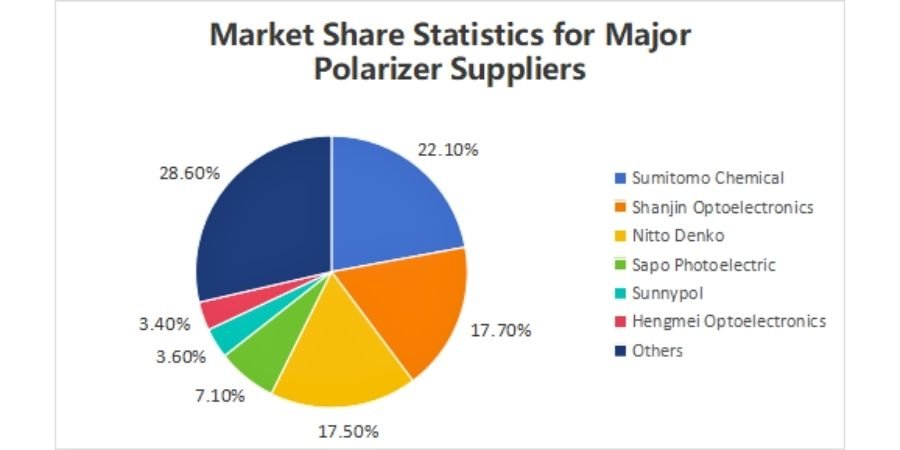
就公司市佔率而言:
- 住友化學持有最高股份
- 國內企業山金光電緊追在後
- 日東電工:
- 盛博光電:
- Sanlipu:
- 恆美光電:
3. 驅動積體電路
顯示驅動積體電路是顯示面板的主要控制組件之一,通常被稱為面板的「大腦」。
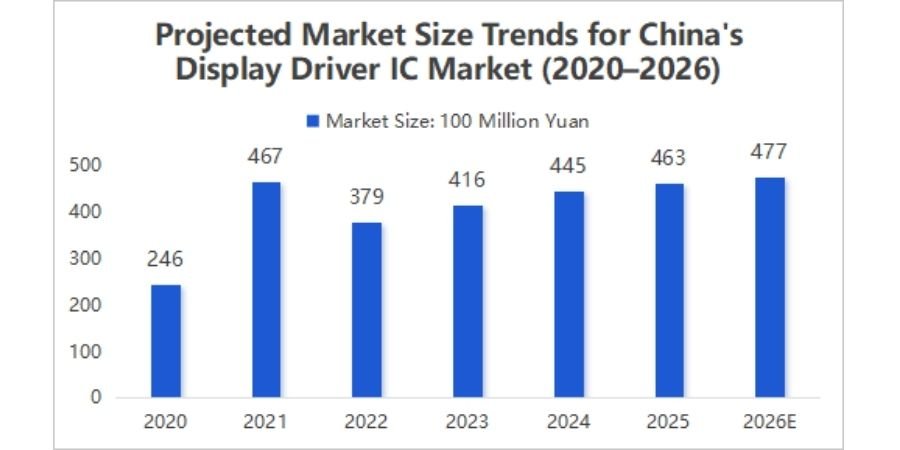
根據《2025-2030年全球及中國顯示驅動IC產業報告》:
- In 2025中國顯示驅動IC市場規模約達到 人民幣46.3十億年成長
- 預計在 2026市場規模將達到 人民幣47.7十億
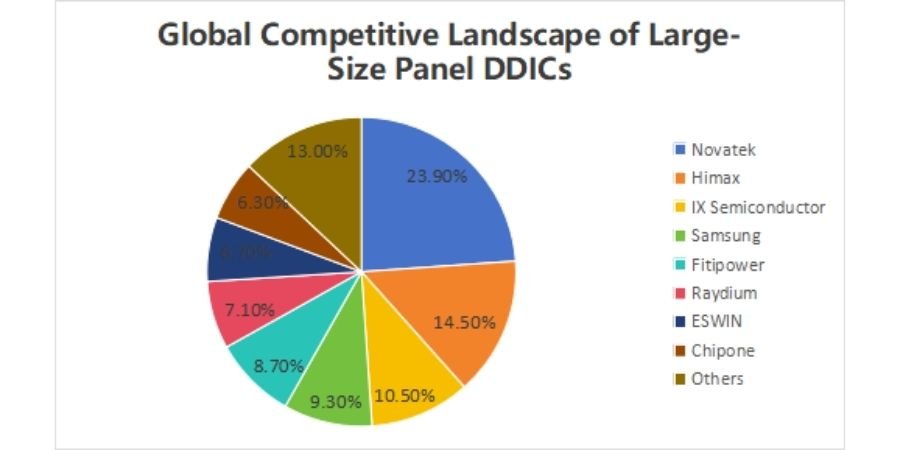
來自台灣和韓國的公司主導全球大尺寸顯示驅動IC市場:
- 諾瓦泰克以…領先 23.9%的份額
- 緊隨其後的是海麥克斯、LX半導體和三星電子。
隨著面板供應結構的演變,中國大陸企業的市佔率正在擴大。到2022年:
- ESWIN 達到
- Chipone 達到
三、中游分析
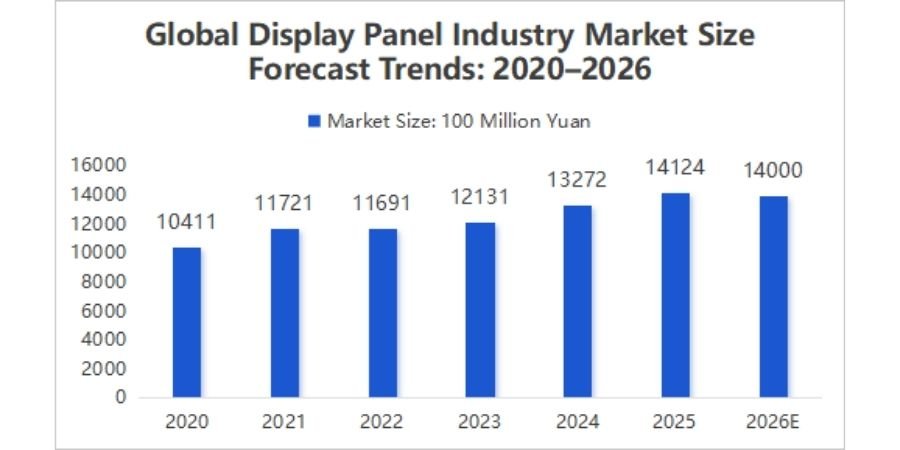
1. 全球顯示面板市場規模
在顯示技術不斷創新、應用領域不斷拓展以及智慧終端設備快速普及的推動下,全球顯示面板產業已進入快速發展階段。
根據《2025-2030年全球顯示面板市場報告》:
- 起 2020年到2025年全球市場規模成長了 人民幣1.0411兆至人民幣1.4124兆
- 複合年增長率(CAGR)達到
- 預計在 2026全球市場規模將達到約 1.4萬億元人民幣
2. 中國顯示面板市場規模
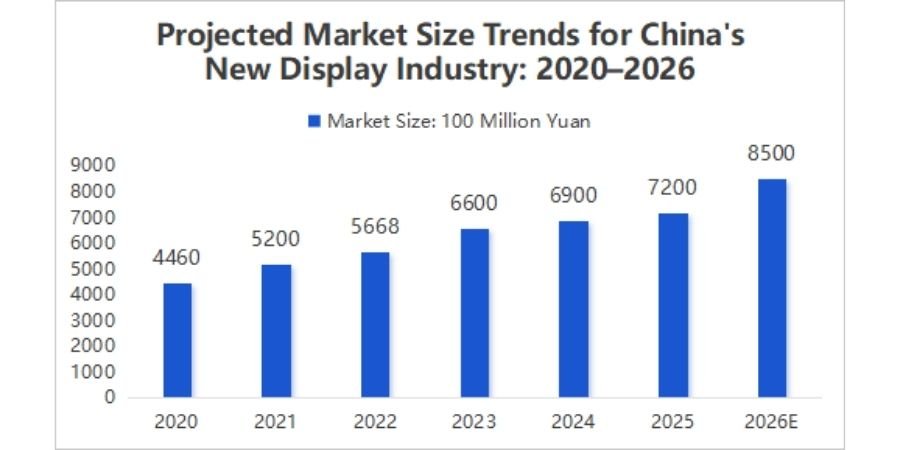
經過多年的發展,中國已成為世界上最大的顯示器面板生產國之一。
據業內報道:
- 2023: 約660億元人民幣
- 2024: 約690億元人民幣
- 2025: 約720億元人民幣
- 2026年(預測): 約850億元人民幣
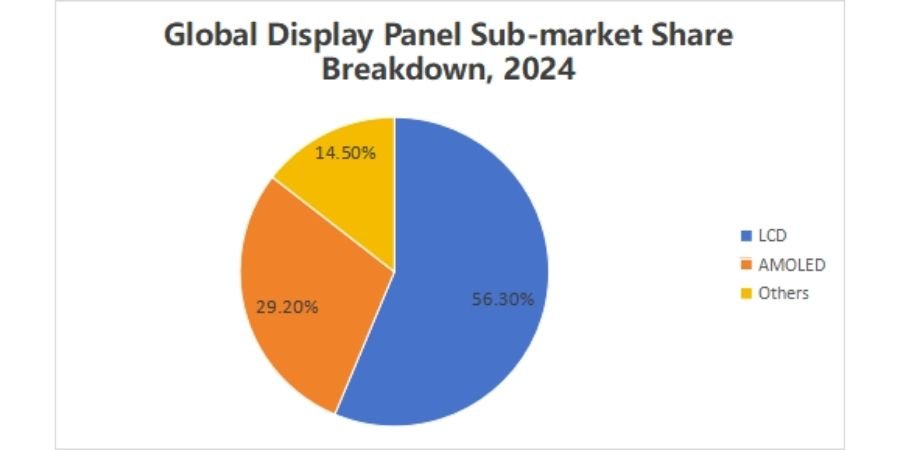
3. 顯示面板市場結構
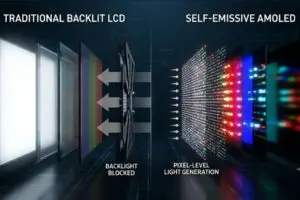
目前,顯示面板產業主要由兩大技術主導:
4. 中國OLED面板出貨量
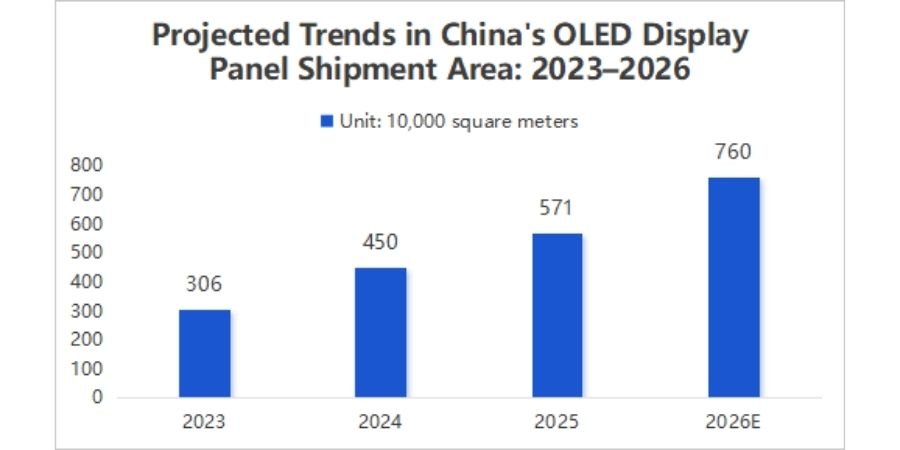
OLED具有自發光、柔性、高對比等優點,已成為顯示器技術升級的關鍵方向。
根據行業數據顯示:
- In 2025中國OLED面板出貨面積約達到 5.71百萬平方米年成長
- 預計在 2026貨物將到達 7.6百萬平方米
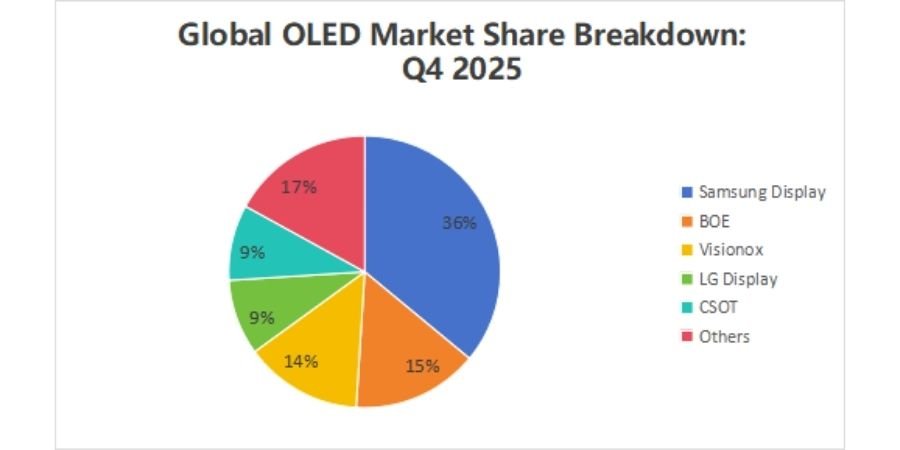
5. OLED市場競爭
市佔率分佈:
- 三星顯示器:
- 京東方:
- 維信諾:
- LG 顯示器: 9%
- TCL CSOT: 9%
6. 主要顯示面板公司
中國顯示面板產業已形成以兩大巨頭為主導的「雙巨頭」結構:
- 京東方
- TCL華星光電
它們合計佔全球液晶顯示器市場份額的 50% 以上。
除了這兩位領導人之外:
- 維信諾已確立了強大的市場地位 可折疊AMOLED顯示屏 並且是華為可折疊設備的獨家供應商
- 天馬微電子和神天馬已經佔據了 汽車顯示器市場在全球市場份額和汽車認證方面處於領先地位

四、下游分析
1. 智能手機
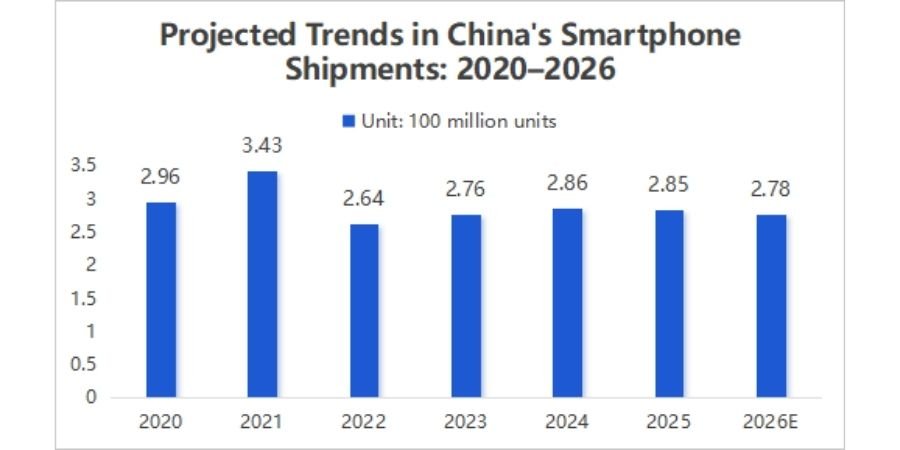
近年來,在政府消費補貼和扶持政策的推動下,中國智慧型手機市場需求不斷成長。
據業內報道:
- 2025 年出貨量: 約285億輛(年減0.6%)
- 2026年預測: 約 278 萬台
2. 汽車顯示器
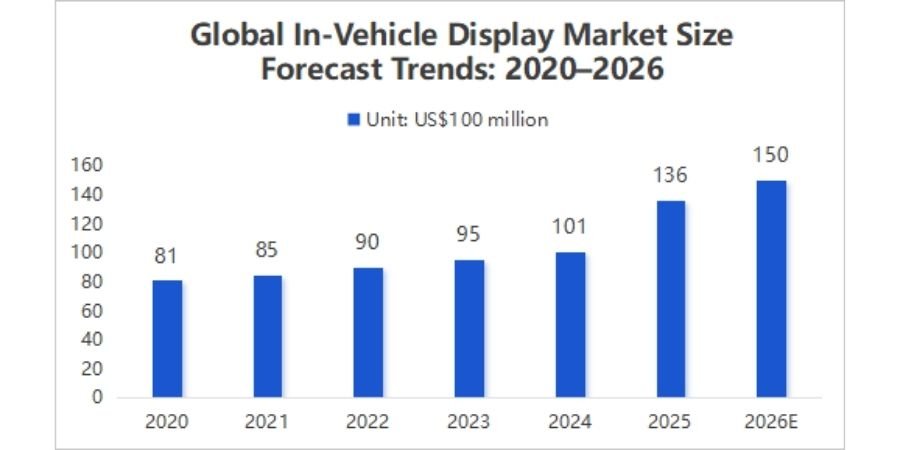
隨著汽車電氣化和智慧化的發展,對汽車顯示面板的需求迅速增長。
應用範圍包括:
- 中央控制顯示屏
- 儀表組
- 抬頭顯示器(HUD)
- 後座娛樂系統
市場數據:
- 2023: 的美元9.5億元
- 2024: 的美元10.1億元
- 2025: 的美元13.6億元
- 2026年預測: 的美元15億元
3. 智慧型穿戴設備
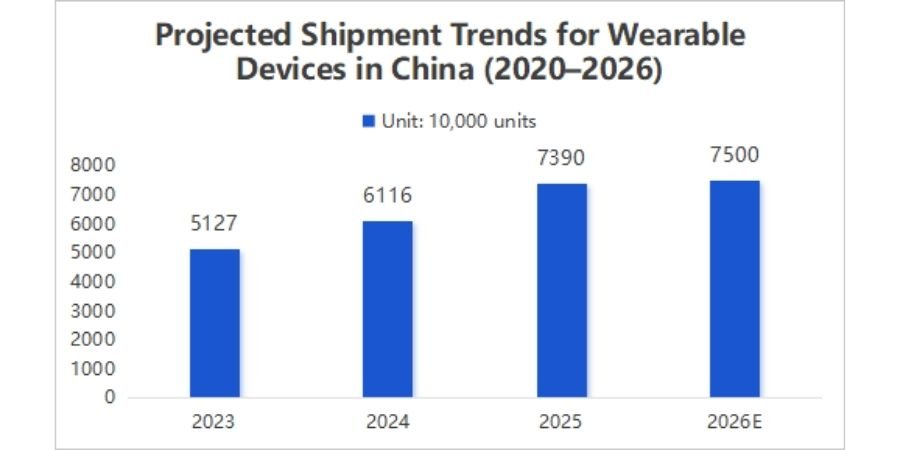
據業內報道:
- 2024年全球出貨量: 190億輛(年減1.4%)
中國市場:
- 2024: 61.16萬輛(+19.3%)
- 2025: 73.9萬輛(+20.8%)
- 2026年預測: 75萬台
中國仍然是全球最大的可穿戴設備市場之一。