隨著全球產業轉移和技術升級,中國大陸一批領先的平板顯示面板製造商正在抓住機遇,與韓國和台灣的前輩們在全球市場上展開競爭。
平面顯示面板的定義:主要分為LCD面板和OLED面板
平板顯示面板(FDP)主要是指用於電視、台式機、筆記本電腦和手機等電子設備的顯示技術。 今天是信息時代。 信息顯示技術在人們社會活動和日常生活中的作用正在迅速增強。 人類80%的信息是從視覺中獲取的,各種信息系統終端設備與人的交互需要通過信息顯示來實現。
面板產業已成為光電產業的龍頭,在信息產業中僅次於微電子,成為最重要的產業之一。
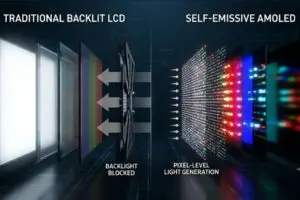
顯示面板產品主要包括液晶面板(LCD)、等離子麵板和有機發光二極管面板(OLED)。 目前,等離子麵板由於厚度大、分辨率低、價格高等因素,已經完全退出市場。
| 性能 | 液晶面板 | OLED面板 | 等離子麵板 |
|---|---|---|---|
| 光輸出 | 生活 | 生活 | 中等 |
| 黑 | 中等 | 生活 | 固德 |
| 對比度 | 中等 | 生活 | 固德 |
| 解析度 | 固德 | 固德 | 中等 |
| 可視角度 | 中等 | 固德 | 生活 |
| 電源消耗功率 | 中等 | 低 | 低 |
| 價格 | 中等 | 高 | 高 |
| 壽命 | 固德 | 中等 | 固德 |
表格1。 主要平面顯示面板產品比較
世界平板顯示產業的競爭與變革
FPD是一個龐大的產業,全球市場規模已超過100億美元。 而且是重資產投資。 一條高世代生產線往往需要30-40億元人民幣的投資。 如此巨大的投資也直接帶動了上游裝備和材料的發展。
從西到東
另一方面,顯示面板行業是“西文化東漸”的一個特別典型案例。 產能逐步從美國向中國大陸轉移,遵循“起源於美國-日本發展-韓國赶超-台灣地區崛起-規模和進一步發展”的路線。中國大陸”。
1962年,美國無線電公司(RCA)研製出第一台液晶顯示機型,隨後相關技術被引入日本,對液晶顯示器進行了瘋狂的投資。 到1990年代,日本企業幾乎壟斷了整個LCD市場。 以夏普為代表的具有“液晶工匠”精神的企業,為液晶技術的研發做出了貢獻。
1990世紀2000年代中期,韓國趁著液晶週期的低谷大幅擴張,在2009年前後取代了日本的地位。到8.5年,中國大陸的京東方宣佈建設8代線,打破了日本的技術封鎖、韓國和台灣。 隨後,夏普、三星、LG等日韓企業以驚人的速度敲定了在中國建設XNUMX代線的計劃。 此後,中國大陸液晶產業進入了長達十年的快速擴張期。
液晶面板:如今中國產能位居全球第一
直到2008年,中國液晶面板仍完全依賴進口。 即使在中國每年消耗的進口材料中,液晶面板僅次於石油、鐵礦石和芯片,位列第四。
經過近幾年的發展,中國面板行業後來居上。 2015年液晶面板產能佔全球的23%。 隨著韓國廠商宣布退出LCD轉向OLED,全球LCD產能進一步向中國大陸集聚。 2020年中國液晶面板產能已經位居全球第一,大陸生產了全球約一半的液晶面板。

圖1. 全球平板產業發展簡史
目前,國內LCD廠商主要著眼於高世代LCD的進一步佈局。 2020-2021年,在中國大陸,京東方、TCL、HKC、CEC將陸續投產8代以上共計7條重要生產線。
| 面板 製造商 | 生產線 | 開始生產 | 新產能(按數量) (前片/季) | 各地區新增產能 (10000平方米/季) |
| 京東方 | 合肥10.5代線(B9) | 2020Q2 | 45 | 45 |
| 武漢10.5代線(B17) | 2020Q3 | 180 | 178 | |
| TCL | 深圳11代線(T7) | 2020Q3 | 180 | 178 |
| 深圳11代線(T7) | 2021Q3 | 90 | 89 | |
| 香港通訊 | 滁州8.6代線(H2) | 2020Q2 | 225 | 132 |
| 綿陽8.6代線(H4) | 2020Q2 | 360 | 211 | |
| CEC | 長沙8.6代線(H5) | 2021Q2 | 396 | 232 |
| 咸陽8.6代線(H5) | 2020Q2 | 36 | 21 |
表2:2020-2021年大陸廠商主要7代以上液晶面板產線分佈
疫情時代引發麵板漲價,韓廠延遲退出LCD市場
2020年,全球疫情爆發,導致全球採取封鎖措施。 遠程工作和學習的模式導致筆記本電腦電子終端產品消費激增,疊加上游材料緊缺,2020年XNUMX月全球面板進入新一輪漲價週期。
據WitsView報價,55英寸W(3840 x 2160)面板的平均價格已從103年2020月的176美元上漲至2020年73月上旬的XNUMX美元,短短七個月內上漲了XNUMX美元。
為了保證自家終端面板的正常供應,三星和LGD都宣布延遲關閉LCD生產線。 目前LG P7和P8產線肯定推遲到2021年底完全退出。三星L7-2計劃2020年第一季度停產,其餘兩條未給出明確退出時間表L8-1 和 L8-2 線。
| 面板 製造商 | 生產線 | 產生 | 開始生產 | 當前產能(K/月) | 停產 按地區 (10,000平方米/季) | 計劃退出時間表 | 備註 |
| Samsung | L7-2 | G7 | 2006 | 165 | 136 | 2021Q1全面退出 | \ |
| 18-1 | G8.5 | 2008 | 230-250 | 248 | 延遲退出 | \ | |
| L8-2 | G8.5 | 2009 | 241 | 延遲退出 | \ | ||
| LGD | P7 | G7 | 2006 | 140 | 158 | 2021年底徹底退出 | \ |
| P8 | G8.5 | 2009 | 100 | 198 | 2021年底徹底退出 | 基本上沒有生產電視面板 | |
| P6 | G6 | 2004 | 55 | \ | \ | \ | |
| P9 | G8.5 | 2012 | 140 | \ | \ | 恢復生產 |
表3:三星、LGD現有大尺寸LCD產能及計劃退出時間表
OLED面板:三星是OLED市場霸主,國內廠商積極佈局
OLED市場目前由韓國製造商主導。 三星成熟的AMOLED技術和充足的產能佔據絕對優勢,2019年與品牌的戰略合作更加深入。根據群智諮詢的數據,85.4年其OLED市場份額達到2019%,其中柔性OLED也同樣居高不下。為 81.6%。
與此同時,中國廠商近年來也積極佈局OLED市場,尤其是柔性產品。 目前,京東方共有6條OLED生產線在建。

圖2. 2019年全球OLED面板競爭態勢(單位:%)
中國平板顯示面板廠商的競爭與領先地位
區域競爭態勢:中國面板行業區域格局明顯
從面板供應鏈企業區域分佈來看,面板企業主要分佈在沿海省份。
主要分為四大產業區:
- 華北工業區:以河北、北京為代表;
- 華東工業區:以浙江、江蘇、上海、山東為代表;
- 華南工業區:以廣東省、福建省為龍頭;
- 西南工業區:以四川為代表。
企業競爭態勢:中國面板企業市場集中度高
從市場分佈來看,大部分廠商在國內外均有銷售渠道,產品種類繁多,唯有和輝光電僅專注於中國市場。
從競爭力來看,京東方和天馬目前在面板行業的競爭力更強,面板相關業務佔比均超過98%。
維信諾、華映科技等廠商緊隨其後。
和輝光電和龍騰光電的面板產量較低,競爭力相對落後。
| 面板 製造商 | 面板業務佔比 | 市場佈局 | 產值/產值 | 商業競爭力 |
| 京東方 | 中國大陸業務收入佔比48.13%,亞洲其他國家佔比40.50%,美洲7.64%,其餘地區不足5%。 | TFT-LCD:55,628萬平方米; AMOLED:537萬平方米 | ★★★★★ | |
| 天馬 | 以國內為主,佔比74.76% | 2020年年產量303.21萬件 | ★★★★★ | |
| 維信諾 | 國內佔比50.41% | 2020年OLED年產量14.8萬片 | ★★★ | |
| 華顯科技 | 國內佔比83.41% | 2020年年產量69.71萬件 | ★★ | |
| 永顯 | 90%以上的銷售收入來自國外 | 2020年智能手機出貨量14.25萬台,智能穿戴12.31萬台,平板/筆記本0.478萬台。 | ★★★ | |
| IVO | 以海外為主,國內佔比33.92% | 大尺寸TFT LCD產量887.33萬片 | ★★ |
表4. 中國面板企業業務佈局及競爭力評價
從OLED和TFT-LCD細分市場來看:
OLED市場的核心參與者主要包括京東方(BOE)、維信諾(Visionox)、TCL、天馬、億彩光電(Everdisplay)、友達光電(AUO)、Trulyopto和柔宇科技(Royole)。其中,京東方、維信諾和TCL因財力雄厚而更為突出。
在TFT-LCD市場,主要廠商包括京東方(BOE)、HKC、TCL、群創光電(Innolux ) 、友達光電(AUO) 、天馬熊貓、彩虹和IVO。其中,京東方、TCL、群創光電和友達光電憑藉其產能優勢,在中國TFT-LCD市場佔據主導地位。
我們的TFT-LCD模組採用京東方、群創光電、瀚宇彩晶和天馬的LCD面板。
了解更多關於TFT LCD製造的知識:“ LCD的基本製造知識和產品概念”