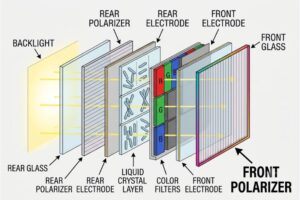
Với sự chuyển giao công nghiệp toàn cầu và nâng cấp công nghệ, một nhóm các nhà sản xuất màn hình phẳng hàng đầu từ Trung Quốc đại lục đang tận dụng cơ hội và cạnh tranh trên thị trường toàn cầu với những người tiền nhiệm của họ từ Hàn Quốc và Đài Loan.
Định nghĩa về màn hình phẳng: Chủ yếu được chia thành màn hình LCD và OLED
Bảng điều khiển màn hình phẳng (FDP) chủ yếu đề cập đến công nghệ hiển thị được sử dụng cho các thiết bị điện tử như TV, máy tính để bàn, máy tính xách tay và điện thoại di động. Ngày nay là thời đại của thông tin. Vai trò của công nghệ hiển thị thông tin trong các hoạt động xã hội và cuộc sống hàng ngày của con người đang tăng lên nhanh chóng. 80% thông tin của con người có được từ tầm nhìn và sự tương tác giữa các thiết bị đầu cuối của hệ thống thông tin khác nhau và con người cần được thực hiện thông qua hiển thị thông tin.
Ngành công nghiệp bảng điều khiển đã trở thành công ty dẫn đầu ngành quang điện tử, chỉ đứng sau vi điện tử trong ngành thông tin và trở thành một trong những ngành quan trọng nhất.
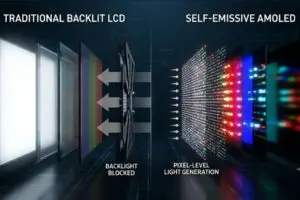
Các sản phẩm bảng hiển thị chủ yếu bao gồm bảng tinh thể lỏng (LCD), bảng plasma và bảng đi-ốt phát quang hữu cơ (OLED). Hiện tại, tấm nền plasma đã bị rút hoàn toàn khỏi thị trường do các yếu tố như độ dày lớn, độ phân giải thấp và giá cao.
| HIỆU QUẢ | Màn hình LCD | Bảng điều khiển OLED | Bảng điều khiển plasma |
|---|---|---|---|
| Khai sáng sản phẩm | Hơn | Hơn | Trung bình |
| Đen | Trung bình | Hơn | tốt |
| Độ tương phản | Trung bình | Hơn | tốt |
| Độ phân giải | tốt | tốt | Trung bình |
| Góc nhìn | Trung bình | tốt | Hơn |
| Công suất tiêu thụ | Trung bình | Thấp | Thấp |
| Giá | Trung bình | Cao | Cao |
| Tuổi thọ | tốt | Trung bình | tốt |
Bảng 1. So sánh các sản phẩm màn hình phẳng chính
Sự cạnh tranh và thay đổi của ngành công nghiệp màn hình phẳng trên thế giới
FPD là một ngành công nghiệp khổng lồ, quy mô thị trường toàn cầu đã vượt quá 100 tỷ đô la Mỹ. Và đó là một khoản đầu tư tài sản lớn. Một dây chuyền sản xuất thế hệ cao thường cần khoản đầu tư 30-40 tỷ RMB. Khoản đầu tư lớn như vậy cũng trực tiếp thúc đẩy sự phát triển của thiết bị và vật liệu thượng nguồn.
Từ Tây sang Đông
Mặt khác, ngành công nghiệp bảng hiển thị là một trường hợp đặc biệt điển hình của “Văn hóa phương Tây truyền bá về phương Đông”. Năng lực sản xuất được chuyển từ Hoa Kỳ sang Trung Quốc đại lục từng bước, theo lộ trình “khởi nguồn từ Hoa Kỳ – sự phát triển của Nhật Bản – sự vượt qua của Hàn Quốc – sự trỗi dậy của khu vực Đài Loan – quy mô và phát triển hơn nữa trong Trung hoa đại lục".
Năm 1962, Radio Corporation of America (RCA) đã phát triển mẫu màn hình LCD đầu tiên, sau đó các công nghệ liên quan đã được giới thiệu đến Nhật Bản, nơi đã đầu tư điên cuồng vào LCD. Đến những năm 1990, các doanh nghiệp Nhật Bản gần như chiếm lĩnh toàn bộ thị trường LCD. Các doanh nghiệp với tinh thần “nghệ nhân LCD” do Sharp làm đại diện đã có những đóng góp cho việc nghiên cứu và phát triển công nghệ LCD.
Vào giữa những năm 1990, Hàn Quốc đã tận dụng điểm yếu của chu trình tinh thể lỏng để mở rộng đáng kể và thay thế vị trí của Nhật Bản vào khoảng năm 2000. Đến năm 2009, BOE từ Trung Quốc đại lục tuyên bố xây dựng dây chuyền thế hệ 8.5, phá vỡ sự phong tỏa kỹ thuật của Nhật Bản , Hàn Quốc và Đài Loan. Sau đó, các công ty Nhật Bản và Hàn Quốc như Sharp, Samsung, LG đã chốt kế hoạch xây dựng dây chuyền thế hệ thứ 8 tại Trung Quốc với tốc độ đáng báo động. Kể từ đó, ngành công nghiệp LCD của Trung Quốc đại lục đã bước vào giai đoạn mở rộng nhanh chóng trong mười năm.
Màn hình LCD: Ngày nay, Trung Quốc đứng đầu về năng lực sản xuất toàn cầu
Cho đến năm 2008, màn hình LCD của Trung Quốc vẫn hoàn toàn phụ thuộc vào nhập khẩu. Ngay cả trong mức tiêu thụ nguyên liệu nhập khẩu hàng năm của Trung Quốc, màn hình LCD xếp thứ tư sau dầu mỏ, quặng sắt và chip.
Sau khi phát triển trong những năm gần đây, ngành công nghiệp bảng điều khiển của Trung Quốc đã bắt kịp từ phía sau. Năm 2015, năng lực sản xuất màn hình LCD chiếm tổng cộng 23% trên toàn thế giới. Với việc các nhà sản xuất Hàn Quốc tuyên bố rút lui khỏi LCD và chuyển sang OLED, năng lực sản xuất LCD toàn cầu đã tập trung thêm vào Trung Quốc đại lục. Vào năm 2020, năng lực sản xuất màn hình LCD của Trung Quốc đã đứng đầu thế giới và đại lục đã sản xuất khoảng một nửa số tấm nền LCD trên toàn cầu.

Hình 1. Sơ lược về lịch sử phát triển của ngành công nghiệp màn hình phẳng toàn cầu
Hiện tại, các nhà sản xuất LCD Trung Quốc chủ yếu tập trung vào việc bố trí thêm các màn hình LCD thế hệ cao. Từ năm 2020 đến năm 2021, tại Trung Quốc đại lục, BOE, TCL, HKC và CEC sẽ lần lượt đưa vào sản xuất tổng cộng 8 dây chuyền sản xuất quan trọng lớn hơn thế hệ thứ 7.
| Bảng điều khiển Nhà sản xuất | dây chuyền sản xuất | Bắt đầu sản xuất | Công suất mới theo số lượng (quân trước/mùa) | Công suất mới theo khu vực (10000 mét vuông/mùa) |
| BOE | Dòng thế hệ Hợp Phì 10.5 (B9) | 2020Q2 | 45 | 45 |
| Dòng thế hệ 10.5 Vũ Hán (B17) | 2020Q3 | 180 | 178 | |
| TCL | Dòng thế hệ 11 Thâm Quyến (T7) | 2020Q3 | 180 | 178 |
| Dòng thế hệ 11 Thâm Quyến (T7) | 2021Q3 | 90 | 89 | |
| HKC | Chuzhou dòng thế hệ 8.6 (H2) | 2020Q2 | 225 | 132 |
| Dòng thế hệ Mianyang 8.6 (H4) | 2020Q2 | 360 | 211 | |
| CEC | Dòng thế hệ Trường Sa 8.6 (H5) | 2021Q2 | 396 | 232 |
| Dòng thế hệ Xianyang 8.6 (H5) | 2020Q2 | 36 | 21 |
Bảng 2: 2020-2021 Các dây chuyền sản xuất màn hình LCD chính của hơn 7 thế hệ được phân phối bởi các nhà sản xuất tại Trung Quốc Đại lục
Thời đại dịch bệnh khiến giá tấm nền tăng cao, các nhà máy Hàn Quốc trì hoãn việc rút khỏi thị trường LCD
Năm 2020, sự bùng phát của dịch bệnh toàn cầu đã dẫn đến việc áp dụng các biện pháp phong tỏa trên toàn thế giới. Phương thức làm việc và học tập từ xa đã dẫn đến sự gia tăng tiêu thụ các sản phẩm thiết bị đầu cuối điện tử máy tính xách tay, chồng lấp tình trạng thiếu nguyên liệu đầu nguồn, bảng điều khiển toàn cầu bước vào một vòng tăng giá mới vào tháng 2020 năm XNUMX.
Theo báo giá của WitsView, giá trung bình của màn hình 55″W (3840 x 2160) đã tăng từ $103 vào tháng 2020 năm 176 lên $2020 vào đầu tháng 73 năm XNUMX, tăng $XNUMX chỉ sau bảy tháng.
Để đảm bảo nguồn cung cấp tấm nền bình thường cho các thiết bị đầu cuối của họ, cả Samsung và LGD đều đã thông báo hoãn đóng cửa dây chuyền sản xuất LCD. Hiện tại, dây chuyền sản xuất LG P7 và P8 chắc chắn bị lùi lịch xuất hoàn toàn vào cuối năm 2021. Samsung L7-2 dự kiến ngừng hoạt động vào quý 2020/8 và chưa đưa ra lộ trình xuất cảnh rõ ràng cho 1 dây chuyền còn lại dòng L8-2 và LXNUMX-XNUMX.
| Bảng điều khiển Nhà sản xuất | dây chuyền sản xuất | Thế hệ | Bắt đầu sản xuất | Công suất hiện tại (K/tháng) | ngừng sản xuất theo khu vực (10,000 mét vuông/mùa) | Lịch xuất cảnh theo kế hoạch | Chi tiết |
| Samsung | L7-2 | G7 | 2006 | 165 | 136 | Thoát hoàn toàn vào năm 2021Q1 | \ |
| 18-1 | G8.5 | 2008 | 230-250 | 248 | Trì hoãn xuất cảnh | \ | |
| L8-2 | G8.5 | 2009 | 241 | Trì hoãn xuất cảnh | \ | ||
| LGD | P7 | G7 | 2006 | 140 | 158 | Thoát hoàn toàn vào cuối năm 2021 | \ |
| P8 | G8.5 | 2009 | 100 | 198 | Thoát hoàn toàn vào cuối năm 2021 | Về cơ bản không có bảng điều khiển TV nào được sản xuất | |
| P6 | G6 | 2004 | 55 | \ | \ | \ | |
| P9 | G8.5 | 2012 | 140 | \ | \ | tiếp tục sản xuất |
Bảng 3: Năng lực sản xuất màn hình LCD cỡ lớn hiện có của Samsung và LGD và lịch xuất xưởng dự kiến
Tấm nền OLED: Samsung là công ty thống trị thị trường OLED và các nhà sản xuất nội địa tại Trung Quốc tích cực bố trí
Thị trường OLED hiện do các nhà sản xuất Hàn Quốc thống trị. Công nghệ AMOLED hoàn thiện và năng lực sản xuất đủ của Samsung có lợi thế tuyệt đối và sự hợp tác chiến lược với các thương hiệu sẽ đi sâu hơn vào năm 2019. Theo Sigmaintell, thị phần OLED của hãng đạt 85.4% vào năm 2019, trong đó OLED dẻo cũng cao không kém. là 81.6%.
Song song đó, các nhà sản xuất Trung Quốc cũng tích cực triển khai thị trường OLED trong những năm gần đây, đặc biệt là ở các sản phẩm dẻo. Hiện BOE có tổng cộng 6 dây chuyền sản xuất OLED đang được xây dựng.

Hình 2. Tình hình cạnh tranh tấm nền OLED toàn cầu năm 2019 (Đơn vị: %)
Cạnh tranh và các nhà sản xuất màn hình phẳng hàng đầu tại Trung Quốc
Tình hình cạnh tranh khu vực: mô hình khu vực của ngành công nghiệp bảng điều khiển của Trung Quốc là rõ ràng
Xét từ góc độ phân bổ khu vực của các doanh nghiệp trong chuỗi cung ứng tấm panel, các doanh nghiệp tấm panel chủ yếu phân bố ở các tỉnh ven biển.
Chủ yếu được chia thành bốn khu vực công nghiệp:
- Khu công nghiệp phía Bắc Trung Quốc: đại diện là Hà Bắc và Bắc Kinh;
- Khu công nghiệp phía đông Trung Quốc: đại diện là Chiết Giang, Giang Tô, Thượng Hải và Sơn Đông;
- Khu công nghiệp phía Nam Trung Quốc: đứng đầu là tỉnh Quảng Đông và Phúc Kiến;
- Khu công nghiệp Tây Nam: đại diện là Tứ Xuyên.
Tình hình cạnh tranh của doanh nghiệp: Các doanh nghiệp bảng điều khiển Trung Quốc có mức độ tập trung thị trường cao
Ở góc độ phân phối thị trường, hầu hết các nhà sản xuất đều có kênh bán hàng cả trong và ngoài nước, với danh mục sản phẩm đa dạng, ngoại trừ Everdisplay chỉ tập trung vào Trung Quốc.
Từ góc độ cạnh tranh, BOE và Tianma hiện đang cạnh tranh hơn trong ngành công nghiệp bảng điều khiển, cả hai đều chiếm hơn 98% hoạt động kinh doanh liên quan đến bảng điều khiển.
Visionox, CPT Technology và các nhà sản xuất khác đã theo sát.
Everdisplay và IVO có sản lượng tấm nền thấp và khả năng cạnh tranh của họ tương đối chậm.
| Bảng điều khiển Nhà sản xuất | Tỷ trọng mảng kinh doanh | bố trí thị trường | Sản lượng / Giá trị sản xuất | năng lực cạnh tranh kinh doanh |
| BOE | 97.36% | Doanh thu kinh doanh của Trung Quốc đại lục chiếm 48.13%, các nước châu Á khác chiếm 40.50%, châu Mỹ 7.64% và phần còn lại của khu vực dưới 5%. | Đối với TFT-LCD: 55,628 nghìn mét vuông; Đối với AMOLED: 537 nghìn mét vuông | ★ ★ ★ ★ ★ |
| Tianma | 99.35% | Chủ yếu trong nước chiếm 74.76% | Năm 2020, sản lượng hàng năm là 303.21 triệu chiếc | ★ ★ ★ ★ ★ |
| Visionox | 97.37% | Trong nước chiếm 50.41% | Năm 2020, sản lượng hàng năm của OLED 14.8 triệu chiếc | ★ ★ ★ |
| Công nghệ CPT | 68% | Trong nước chiếm 83.41% | Năm 2020, sản lượng hàng năm là 69.71 triệu chiếc | ★★ |
| vĩnh viễn | 100% | Hơn 90% doanh thu bán hàng từ nước ngoài | Năm 2020, sản lượng điện thoại thông minh là 14.25 triệu chiếc, thiết bị đeo thông minh là 12.31 triệu chiếc và máy tính bảng/máy tính xách tay là 0.478 triệu chiếc. | ★ ★ ★ |
| VAT | 100% | Chủ yếu ở nước ngoài, trong nước chiếm 33.92% | Sản lượng của TFT LCD là 887.33 nghìn chiếc ở kích thước lớn | ★★ |
Bảng 4. Bố trí kinh doanh và đánh giá khả năng cạnh tranh của các doanh nghiệp bảng điều khiển Trung Quốc
Từ quan điểm của phân khúc thị trường OLED và TFT-LCD:
Các nhà sản xuất chính trong thị trường OLED chủ yếu bao gồm BOE , Visionox, TCL , Tianma, Everdisplay, AUO, Trulyopto và Royole. Trong số đó, BOE, Visionox và TCL nổi bật hơn cả nhờ nguồn lực tài chính mạnh mẽ.
Trong thị trường màn hình TFT-LCD, các nhà sản xuất hàng đầu bao gồm BOE, HKC, TCL, Innolux, AUO , Tianma Panda, CAIHONG và IVO. Trong số đó, BOE, TCL, Innolux và AUO dẫn đầu thị trường TFT-LCD Trung Quốc nhờ lợi thế về năng lực sản xuất.
Các tấm nền LCD của BOE, Innolux, HannStar và Tianma là nguồn cung cấp nguyên liệu cho việc sản xuất các mô-đun TFT-LCD của chúng tôi.
Tìm hiểu thêm về quy trình sản xuất màn hình LCD TFT: “ Kiến thức cơ bản về sản xuất và các khái niệm sản phẩm của màn hình LCD ”