Благодаря глобальному промышленному переносу и обновлению технологий группа ведущих производителей плоских дисплеев из материкового Китая использует возможности и конкурирует на мировом рынке со своими предшественниками из Южной Кореи и Тайваня.
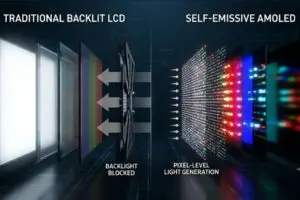
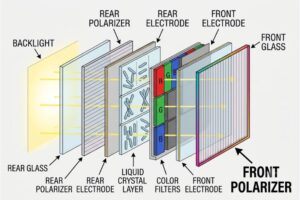
Определение плоской панели дисплея: в основном делится на ЖК-панели и OLED-панели.
Плоская панель дисплея (FDP) в основном относится к технологии отображения, используемой для электронных устройств, таких как телевизоры, настольные компьютеры, ноутбуки и мобильные телефоны. Сегодня век информации. Роль технологий отображения информации в социальной деятельности и повседневной жизни людей стремительно возрастает. 80% информации о человеке поступает от зрения, и взаимодействие между различными терминальными устройствами информационной системы и людьми должно осуществляться посредством отображения информации.
Панельная промышленность стала лидером оптоэлектронной промышленности, уступая только микроэлектронике в информационной индустрии, и стала одной из важнейших отраслей.
Продукция для экранных панелей в основном включает жидкокристаллические панели (LCD), плазменные панели и панели на органических светодиодах (OLED). В настоящее время плазменные панели полностью выведены с рынка из-за таких факторов, как большая толщина, низкое разрешение и высокая цена.
| Эффективности | ЖК-панель | OLED-панель | Плазменная панель |
|---|---|---|---|
| Световой поток | Лучшая | Лучшая | Средняя |
| чернота | Средняя | Лучшая | Хорошо |
| Контрастность | Средняя | Лучшая | Хорошо |
| Разрешение | Хорошо | Хорошо | Средняя |
| Угол обзора | Средняя | Хорошо | Лучшая |
| потребляемая мощность | Средняя | Низкий | Низкий |
| Цена | Средняя | Высокий | Высокий |
| Продолжительность жизни | Хорошо | Средняя | Хорошо |
Таблица 1. Сравнение основных продуктов с плоскими дисплеями
Конкуренция и изменение индустрии плоских дисплеев в мире
FPD — это огромная индустрия, объем мирового рынка которой превысил 100 миллиардов долларов США. И это тяжелое вложение активов. Производственная линия высокой производительности часто требует инвестиций в размере 30-40 миллиардов юаней. Такие огромные инвестиции также напрямую стимулируют развитие производства оборудования и материалов.
С запада на восток
С другой стороны, индустрия производства дисплеев является особенно типичным случаем «распространения западной культуры на восток». Производственные мощности переносятся из Соединенных Штатов на материковый Китай шаг за шагом, следуя маршруту «происхождение из Соединенных Штатов – развитие Японии – обгон Южной Кореи – рост территории Тайваня – масштаб и дальнейшее развитие в материковый Китай".
В 1962 году Radio Corporation of America (RCA) разработала первую модель ЖК-дисплея, а затем соответствующие технологии были представлены Японии, которая сделала безумные инвестиции в ЖК-экраны. К 1990-м годам японские предприятия почти опередили весь рынок ЖК-дисплеев. Предприятия с духом «ЖК-мастера», представленные Sharp, внесли свой вклад в исследования и разработки ЖК-технологии.
В середине 1990-х годов Южная Корея воспользовалась преимуществами жидкокристаллического цикла, чтобы существенно расшириться и примерно в 2000 году заменила позицию Японии. К 2009 году Банк Англии из материкового Китая объявил о строительстве линии поколения 8.5, преодолев техническую блокаду Японии. , Южная Корея и Тайвань. Впоследствии японские и корейские компании, такие как Sharp, Samsung и LG, с пугающей скоростью доработали план по строительству линии 8-го поколения в Китае. С тех пор индустрия ЖК-дисплеев материкового Китая вступила в период быстрого роста в течение десяти лет.
ЖК-панель: в настоящее время Китай занимает первое место в мире по производственной мощности
До 2008 года китайские ЖК-панели все еще полностью зависели от импорта. Даже в годовом потреблении импортных материалов в Китае ЖК-панели занимают четвертое место после нефти, железной руды и стружки.
После развития в последние годы панельная промышленность Китая наверстал упущенное. В 2015 году производственные мощности ЖК-панелей составляли 23% мировых мощностей. После того, как корейские производители объявили о выходе из ЖК-дисплеев и переходе на OLED, глобальные производственные мощности ЖК-дисплеев увеличились в материковом Китае. В 2020 году производственные мощности ЖК-дисплеев в Китае уже заняли первое место в мире, а материк произвел около половины мировых ЖК-панелей.

Рисунок 1. Краткая история развития мировой индустрии плоских панелей
В настоящее время китайские производители ЖК-дисплеев в основном сосредоточены на дальнейшей компоновке ЖК-дисплеев высокого поколения. С 2020 по 2021 год в материковом Китае BOE, TCL, HKC и CEC последовательно запустят в производство в общей сложности 8 важных производственных линий, превышающих 7 поколений.
| Панель Производители | Производственная линия | Начало производства | Новая емкость по количеству (передние детали/сезон) | Новая емкость по областям (10000 квадратных метров/сезон) |
| Банк Англии | Линия поколения Hefei 10.5 (B9) | 2020Q2 | 45 | 45 |
| Линия поколения Ухань 10.5 (B17) | 2020Q3 | 180 | 178 | |
| TCL | Линия поколения Шэньчжэнь 11 (T7) | 2020Q3 | 180 | 178 |
| Линия поколения Шэньчжэнь 11 (T7) | 2021Q3 | 90 | 89 | |
| hkc расширение | Линия поколения Chuzhou 8.6 (H2) | 2020Q2 | 225 | 132 |
| Линия поколения Mianyang 8.6 (H4) | 2020Q2 | 360 | 211 | |
| ЦИК | Линия поколения Чанша 8.6 (H5) | 2021Q2 | 396 | 232 |
| Линия поколения Xianyang 8.6 (H5) | 2020Q2 | 36 | 21 |
Таблица 2: Основные производственные линии ЖК-панелей более 2020 поколений в 2021–7 гг., распределенные производителями в материковом Китае.
Эпоха эпидемий вызвала рост цен на панели, а корейские фабрики задержали уход с рынка ЖК-дисплеев.
В 2020 году вспышка глобальной эпидемии привела к принятию мер блокады по всему миру. Режим удаленной работы и обучения привел к всплеску потребления продуктов для электронных терминалов для ноутбуков, перекрывая нехватку исходных материалов, глобальная панель вступила в новый цикл цикла роста цен в июне 2020 года.
Согласно котировкам WitsView, средняя цена панелей размером 55 дюймов (3840 x 2160) выросла со 103 долларов США в июне 2020 года до 176 долларов США в начале января 2020 года, что на 73 доллара США всего за семь месяцев.
Чтобы обеспечить нормальную поставку панелей на свои терминалы, и Samsung, и LGD объявили о задержке закрытия линии по производству ЖК-дисплеев. В настоящее время производственные линии LG P7 и P8 определенно задерживаются, чтобы полностью закрыться к концу 2021 года. Samsung L7-2 планируется закрыть в первом квартале 2020 года, и пока нет четкого графика выхода для оставшихся двух. линии L8-1 и L8-2.
| Панель Производители | Производственная линия | Поколение | Начало производства | Текущая емкость (К/месяц) | Остановка производства по площади (10,000 квадратных метров/сезон) | Запланированный график выхода | Замечания |
| Samsung | L7-2 | G7 | 2006 | 165 | 136 | Полностью выйти в 2021Q1 | \ |
| 18-1 | G8.5 | 2008 | 230-250 | 248 | Отложенный выход | \ | |
| L8-2 | G8.5 | 2009 | 241 | Отложенный выход | \ | ||
| LGD | P7 | G7 | 2006 | 140 | 158 | Полностью выйти к концу 2021 года | \ |
| P8 | G8.5 | 2009 | 100 | 198 | Полностью выйти к концу 2021 года | В основном нет ТВ-панели в производстве | |
| P6 | G6 | 2004 | 55 | \ | \ | \ | |
| P9 | G8.5 | 2012 | 140 | \ | \ | Производство возобновлено |
Таблица 3: Существующие производственные мощности Samsung и LGD по производству крупногабаритных ЖК-дисплеев и запланированный график выхода
OLED-панель: Samsung является доминирующей компанией на рынке OLED, и отечественные производители в Китае активно
На рынке OLED в настоящее время доминируют корейские производители. Зрелая технология AMOLED от Samsung и достаточные производственные мощности имеют безусловные преимущества, а стратегическое сотрудничество с брендами в 2019 году станет более углубленным. как 85.4%.
Параллельно с этим в последние годы китайские производители также активно осваивали рынок OLED, особенно гибких продуктов. В настоящее время BOE строит в общей сложности 6 производственных линий OLED.

Рис. 2. Ситуация с глобальным конкурсом OLED-панелей в 2019 г. (единица измерения: %)
Конкуренция и ведущие производители плоских дисплеев в Китае
Ситуация с региональной конкуренцией: региональная структура панельной промышленности Китая очевидна
С точки зрения регионального распределения предприятий в цепочке поставок панелей, предприятия по производству панелей в основном расположены в прибрежных провинциях.
В основном разделен на четыре промышленных района:
- Промышленная зона Северного Китая: представлена Хэбэем и Пекином;
- Промышленная зона Восточного Китая: представлена Чжэцзяном, Цзянсу, Шанхаем и Шаньдуном;
- Промышленная зона Южного Китая: возглавляется провинциями Гуандун и Фуцзянь;
- Юго-западная промышленная зона: представлена Сычуань.
Ситуация с конкуренцией предприятий: китайские панельные предприятия имеют высокую концентрацию рынка
С точки зрения распределения на рынке, у большинства производителей есть каналы продаж как внутри страны, так и за рубежом, при этом широкий ассортимент продукции, за исключением Everdisplay, ориентирован только на Китай.
С точки зрения конкурентоспособности, BOE и Tianma в настоящее время более конкурентоспособны в производстве панелей, на долю которых приходится более 98% бизнеса, связанного с панелью.
Visionox, CPT Technology и другие производители внимательно следили за ними.
Everdisplay и IVO имеют низкий выпуск панелей, и их конкурентоспособность относительно отстает.
| Панель Производители | Доля панельного бизнеса | Макет рынка | Выход / Стоимость производства | Конкурентоспособность бизнеса |
| Банк Англии | 97.36% | Доходы от бизнеса материкового Китая составили 48.13%, на другие азиатские страны — 40.50%, на Америку — 7.64%, а на остальные страны региона — менее 5%. | Для TFT-LCD: 55,628 XNUMX тысяч квадратных метров; Для AMOLED: 537 тысяч квадратных метров | ★ ★ ★ ★ ★ |
| Tianma | 99.35% | В основном внутренние, что составляет 74.76% | В 2020 году годовой объем производства 303.21 млн штук. | ★ ★ ★ ★ ★ |
| Visionox | 97.37% | Внутренний учет 50.41% | В 2020 году годовой объем производства OLED-экранов составит 14.8 млн штук. | ★ ★ ★ |
| Технология СРТ | 68% | Внутренний учет 83.41% | В 2020 году годовой объем производства 69.71 млн штук. | ★ ★ |
| Эвердисплей | 100% | Более 90% выручки от продаж из-за рубежа | В 2020 году выпуск смартфонов составляет 14.25 млн штук, умных носимых устройств — 12.31 млн штук, планшетов/ноутбуков — 0.478 млн штук. | ★ ★ ★ |
| IVO | 100% | В основном за границей, на внутреннем рынке 33.92% | Выпуск TFT LCD составляет 887.33 тыс. шт. в крупногабаритном исполнении. | ★ ★ |
Таблица 4. Структура бизнеса и оценка конкурентоспособности китайских листовых предприятий
С точки зрения сегментов рынка OLED и TFT-LCD:
К основным игрокам на рынке OLED относятся BOE , Visionox, TCL , Tianma, Everdisplay, AUO, Trulyopto и Royole. Среди них BOE, Visionox и TCL занимают более видное место благодаря своим мощным финансовым ресурсам.
На рынке TFT-LCD ведущих производителей можно выделить BOE, HKC, TCL, Innolux, AUO , Tianma Panda, CAIHONG и IVO. Среди них BOE, TCL, Innolux и AUO лидируют на китайском рынке TFT-LCD благодаря своим производственным мощностям.
Для производства наших TFT-LCD модулей мы используем ЖК-панели компаний BOE, Innolux, HannStar и Tianma.
Узнайте больше о производстве TFT LCD-дисплеев: « Основные знания о производстве и концепции LCD-дисплеев ».