В 82 году инвестиции вырастут на 2024%, причем более половины придется на OLED.
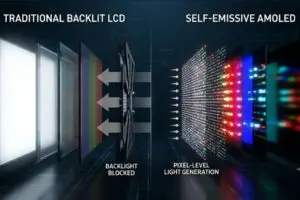
Есть прогнозы, что глобальные инвестиции индустрии дисплеев в оборудование увеличатся на 82% в следующем году, а также увеличатся на 25% в 2025 году. Прогноз расширения инвестиций в оборудование в следующем году за счет снижения базового эффекта на 61% в этом году является более влиятельным. Ожидается, что доля OLED в инвестициях в дисплейное оборудование составит 54% в следующем году и 84% в 2025 году.
20 декабря DSCC спрогнозировала, что глобальные инвестиции в дисплейное оборудование сократятся на 61% до 4.7 млрд долларов в этом году, вырастут на 82% до 8.5 млрд долларов в следующем году и увеличатся на 25% до 10.6 млрд долларов в 2025 году. Прогнозируемые инвестиции в оборудование в 2025 году в размере 10.6 млрд долларов не только ниже, чем в 2019 году до начала пандемии коронавируса, но и меньше, чем средний годовой объем инвестиций в оборудование в период с 2020 по 2022 год, составлявший около 13 млрд долларов.
Ожидается, что в ежегодных инвестициях в оборудование для отображения доля органических светодиодов (OLED) достигнет 54% в следующем году, 84% в 2025 году и 82% в 2026 году. Масштаб инвестиций в оборудование OLED в следующем году такой же, как и в прошлом году. Ожидается, что масштабы инвестиций в OLED-оборудование в 2021 году будут такими же, как и в 2025 году.

Несмотря на увеличение доли OLED-технологий в инвестициях в оборудование, ожидается, что доля LCD-технологий в общем объеме производства дисплеев продолжит оставаться подавляющей, в настоящее время составляя 90%, и превысит 80% в 2027 году. Предполагается, что доля OLED-технологий в общем объеме производства дисплеев незначительно увеличится с 8.4% в 2022 году до 10.6% в 2027 году.
DSCC полагает, что, хотя темпы роста мощностей ЖК-панелей ограничены, поскольку размеры экранов продолжают расширяться, а спрос на ЖК-телевизоры растет, это может привести к дефициту поставок ЖК-панелей, если спрос в Китае вернется к уровням, наблюдавшимся до появления новой коронавирусной пневмонии.
ЖК-телевизоры и ИТ-продукты по-прежнему играют значительную роль
Что касается приложений, к 73 году на ЖК-телевизоры и ИТ-продукты будет приходиться не менее 2027% общей емкости дисплеев, а на мобильные устройства с ЖК-дисплеями к 15 году будет приходиться 2027%. Ожидается, что на мобильные устройства OLED будет приходиться 7%, а на OLED-телевизоры и ИТ-продукты на 4% в 2027 году.
Среди изменений в доле емкости по приложениям сектор мобильных OLED-устройств имеет самый высокий среднегодовой темп роста (CAGR) — 7.3% в период с 2022 по 2027 год. Сектор OLED-телевизоров и ИТ-продукции вырос на 1.5%, а сектор ЖК-телевизоров и ИТ-продукции — на 1.4%. И наоборот, сегмент мобильных устройств с ЖК-дисплеями, как ожидается, изменит эту тенденцию, увеличившись на 2.2%. Это закрытие линии по производству ЖК-дисплеев из аморфного кремния (a-Si), а линия по производству низкотемпературного поликристаллического кремния (LTPS) и оксида (оксида) с относительно высокой добавленной стоимостью начинает расширять воздействие.
Китай сохраняет доминирование в поставках ЖК-дисплеев и не отстает от Южной Кореи в производстве OLED, прогнозируемый в 2027 году.
Ожидается, что на региональном уровне Китай сохранит свое доминирование. Ожидается, что доля Китая в мировых выставочных мощностях увеличится с 65% в 2022 году до 72% в 2026-2027 годах. это отражено в инвестиционных планах ИТ 8-го поколения компаний JDI и Visionox.
Ожидается, что доля мощности ЖК-дисплеев в Китае составит 67% в 2022 году и 74% в 2025-2027 годах. Доля Китая в сегменте OLED составит 49% в 2027 году, а доля сегмента в Южной Корее, как ожидается, приблизится к 50% в том же году. Ожидается, что к концу 2027 года доля Китая во всех приложениях и технологиях будет составлять не менее 49%.
Ожидается, что доля Южной Кореи в мировом производстве дисплеев снизится с 12% в 2022 году до 8% в 2027 году. Это связано с тем, что доля Южной Кореи в производстве ЖК-дисплеев упадет с 9% в 2022 году до 3% в 2024-2027 годах. По прогнозам, доля OLED в Южной Корее составит 55% в 2022 году и 50% в 2027 году. Разрыв между Южной Кореей (50%) и Китаем (49%) по доле мощностей OLED в 2027 году составит 1 процентный пункт.
Ожидается, что доля Тайваня в общей мощности дисплеев снизится с 19% в 2022 году до 17% в 2027 году. Индия через Vedanta инвестирует в дисплеи с 2025 года и, как ожидается, получит 1% мировой мощности дисплеев в 2027 году.
Прогнозы ведущих производителей панелей

С точки зрения компаний, Банк Англии имеет подавляющее преимущество. BOE не только владеет ЖК- и OLED-дисплеями, но также имеет заводы по производству дисплеев для всех приложений. Ожидается, что в 25-26 годах его глобальная доля дисплейной мощности составит 2022-2027%.
В прошлом году TCL Huaxing обогнала LG Display и заняла второе место по общей емкости дисплея. Судя по общей мощности дисплеев, ожидается, что к 10 году доля TCL Huaxing продолжит занимать около 2027%. Что касается емкости ЖК-дисплеев, ожидается, что доля TCL Huaxing вырастет с 15% в 2021 году до 19% в 2027 году.
Ожидается, что в этом году HKC займет третье место с долей 12% от общей емкости дисплеев. LG Display, которая до 2021 года была на втором месте, но в прошлом году занимала третье место, в этом году находится на пятом месте после Innolux (четвертое).
Ожидается, что в этом году Samsung Display займет 8-е место по общей емкости дисплеев после AUO (6-е место) и Sharp (7-е место). Samsung Display 2020 заняла третье место в сегменте ЖК-дисплеев после LG Display, но в прошлом году покинула сегмент ЖК-дисплеев.
Вместо этого ожидается, что доля Samsung Display в мощности OLED для мобильных устройств превысит 40% к 2026 году и достигнет 37% к 2027 году. Ожидается, что в той же области BOE выйдет на второе место с долей 17-18% в 2022-2027 годах. По состоянию на 2027 год LG Display займет третье место с 11%, Visionox — четвертое с 10%, а Tianma — пятое с 9%. Ожидается, что в том же году доля TCL Huaxing, Everdisplay и JDI составит по 5% каждая.
Связанная статья
Ведущие производители плоских дисплеев в Китае (tailorpixels.com)
Тенденции мирового рынка дисплеев и DDIC (tailorpixels.com)