De acordo com o relatório da RUNTO sobre o mercado global de painéis de TV LCD, o volume total de remessas de painéis de TV LCD de grande porte atingiu 118.4 milhões de unidades, refletindo um crescimento anual de 1.5%. Além disso, a área de embarque teve um aumento ainda mais substancial de 8.6%, totalizando 87.2 milhões de metros quadrados. Enquanto em que, a quota de mercado global da China é de 66%.
Mercado Dinâmico
Apesar da fraca procura global por produtos de televisão no primeiro semestre do ano, incluindo em mercados-chave como a China, surgiram alguns pontos positivos. O crescimento global do mercado é notável considerando o cenário de incerteza económica, o impacto do feriado do Ano Novo Chinês na produção e outros desafios. O mercado foi impulsionado por ajustes estratégicos de preços e taxas de produção estáveis entre os principais fabricantes, especialmente na China. A antecipação do encerramento e venda de fábricas de painéis pela Sharp e LG Display também desempenhou um papel na manutenção da estabilidade do mercado, uma vez que os fabricantes optaram por estabilizar e até aumentar os preços em resposta a expectativas claras do mercado.
Principais tendências de mercado
1. Aumento do tamanho médio dos painéis:
- A tendência para telas de TV maiores continuou, contribuindo para o crescimento das áreas de expedição. O tamanho médio dos painéis de TV LCD aumentou para 49.6 polegadas, um aumento de 1.6 polegadas em comparação com o mesmo período de 2023. Na China, o tamanho médio das TVs vendidas online e offline aumentou para 66.3 e 66.9 polegadas, respectivamente. A demanda por tamanhos maiores, como 75 polegadas, também aumentou, tornando-se o tamanho mais vendido do mercado.
2. Alterações na participação de mercado regional:
- China: Os fabricantes chineses mantiveram uma presença dominante no mercado global, embora a sua quota de mercado tenha contraído ligeiramente para 66.0%, uma queda de 4.0 pontos percentuais em relação ao ano anterior. A redução da capacidade de produção dos principais players chineses contribuiu para este declínio temporário.
- Japão e Coreia do Sul: Os fabricantes japoneses e coreanos, especialmente a Sharp e a LG Display, capitalizaram esta mudança, com os seus envios combinados a aumentarem 38.9% em relação ao ano anterior. Esta estratégia de produção agressiva permitiu-lhes ganhar uma maior quota de mercado, com a fábrica da LG Display em Guangzhou a regressar à plena capacidade após um corte de produção anterior.
3. Desempenho do fabricante:
- BOE: A BOE continuou a ser o principal fabricante a nível mundial, apesar de uma ligeira diminuição no seu volume de remessas, que caiu 3.9% para 28.1 milhões de unidades, representando 23.8% da quota de mercado global.
- LGD e Sharp: Tanto a LGD quanto a Sharp registraram um crescimento significativo em seus volumes de remessas, com aumentos anuais de 58.8% e 26.2%, respectivamente. Esses fabricantes tiveram o melhor desempenho em termos de crescimento de remessas no primeiro semestre de 2024.

Segmentação por tamanho
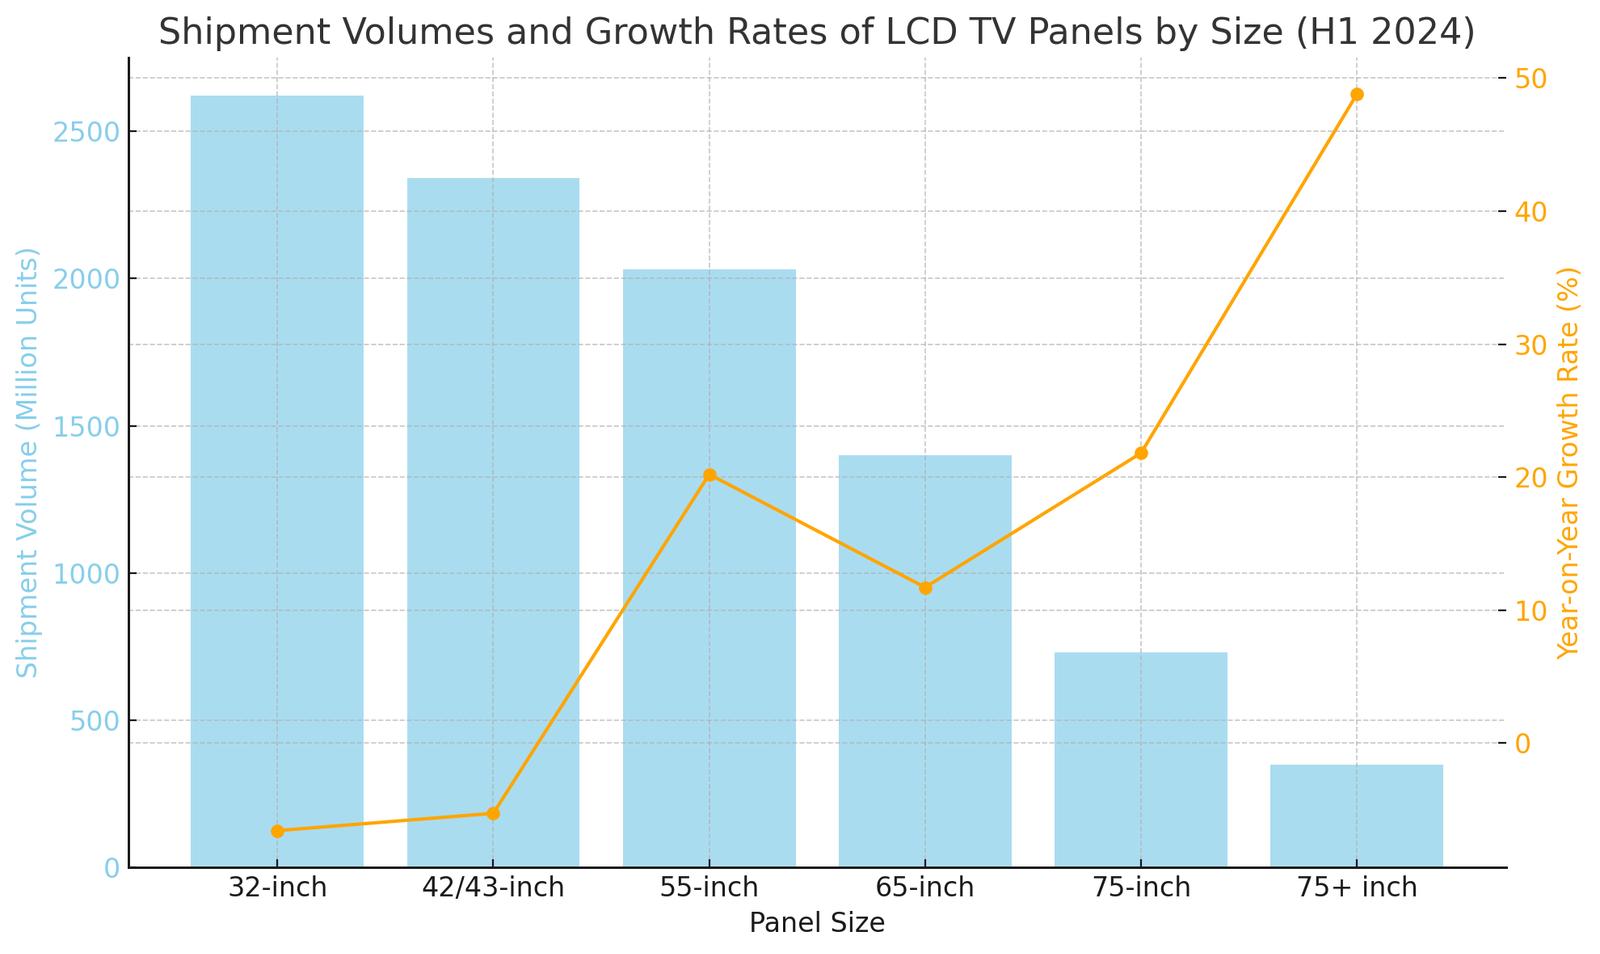
O mercado viu uma clara divergência entre tamanhos de painéis menores e maiores. Embora as remessas de painéis abaixo de 55 polegadas tenham diminuído em geral, os tamanhos maiores tiveram um crescimento substancial:
- Painéis de 32 polegadas: Embora ainda seja o tamanho mais vendido, o segmento de 32 polegadas sofreu um declínio de 6.6% nas remessas.
- Painéis de 55 e 65 polegadas: Estes tamanhos registaram um crescimento impressionante, com os painéis de 55 polegadas a aumentarem 20.2% face ao ano anterior, impulsionados pela forte procura e pelo controlo estratégico dos principais fabricantes.
- Painéis de 75 polegadas e superiores: O segmento de 75 polegadas cresceu 21.8%, enquanto os painéis maiores que 75 polegadas aumentaram 48.8%, destacando a mudança da indústria em direção a telas ultragrandes.
Perspectivas para o segundo semestre de 2024
O segundo semestre de 2024 deverá ser caracterizado pelo contínuo controle da produção e ajustes estratégicos por parte dos fabricantes. Os preços dos painéis deverão permanecer voláteis, com potenciais descidas previstas nos próximos meses. Apesar destes desafios, espera-se que o mercado global veja um ligeiro aumento no volume anual de remessas, atingindo aproximadamente 227 milhões de unidades até o final de 2024, com uma área total de remessa de 174 milhões de metros quadrados – representando um crescimento anual de 0.7. % e 7.6%, respectivamente.
Conclusão
O primeiro semestre de 2024 demonstrou a resiliência e adaptabilidade estratégica do mercado global de painéis de TV LCD. Apesar dos desafios externos e das mudanças do mercado regional, a indústria conseguiu sustentar o crescimento através de uma combinação de tamanhos de painéis maiores e estratégias de produção direcionadas. À medida que avançamos para a segunda metade do ano, o foco provavelmente continuará a ser a manutenção da estabilidade do mercado e a optimização da rentabilidade num contexto de procura flutuante e de pressões sobre os preços.
Artigo relacionado
Exibir previsão de investimento da indústria em 2024
Relatório anual de 2023 dos principais fornecedores de painéis de exibição na China
Concorrência e principais fabricantes de telas planas na China