Com a transferência industrial global e a atualização tecnológica, um grupo de fabricantes líderes de telas planas da China continental está aproveitando as oportunidades e competindo no mercado global com seus predecessores da Coreia do Sul e Taiwan.
Definição de tela plana: principalmente dividida em painéis LCD e OLED
Painel de exibição plana (FDP) refere-se principalmente à tecnologia de exibição usada para dispositivos eletrônicos, como televisores, desktops, laptops e telefones celulares. Hoje é a era da informação. O papel da tecnologia de exibição de informações nas atividades sociais e na vida diária das pessoas está aumentando rapidamente. 80% da informação humana é obtida a partir da visão, e a interação entre vários dispositivos terminais do sistema de informação e as pessoas precisa ser realizada por meio da exibição de informações.
A indústria de painéis tornou-se líder da indústria optoeletrônica, perdendo apenas para a microeletrônica na indústria da informação, e se tornou uma das indústrias mais importantes.
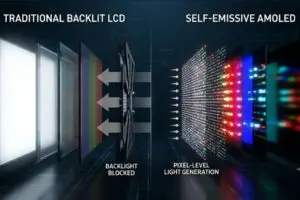
Os produtos de painel de exibição incluem principalmente painéis de cristal líquido (LCD), painéis de plasma e painéis de diodo orgânico emissor de luz (OLED). Atualmente, os painéis de plasma foram completamente retirados do mercado devido a fatores como grande espessura, baixa resolução e alto preço.
| Desempenho | Painel LCD | Painel OLED | Painel de Plasma |
|---|---|---|---|
| Saída da luz | Melhor | Melhor | Média |
| Escuridão | Média | Melhor | Boa |
| Relação de Contraste | Média | Melhor | Boa |
| Resolução | Boa | Boa | Média |
| Ângulo de visão | Média | Boa | Melhor |
| Consumo de energia | Média | Baixo | Baixo |
| Preço | Média | Alto | Alto |
| Tempo de vida | Boa | Média | Boa |
Tabela 1. Comparação dos principais produtos de tela plana
A concorrência e a mudança da indústria de monitores de tela plana no mundo
FPD é uma indústria enorme, o tamanho do mercado global ultrapassou 100 bilhões de dólares. E é um investimento pesado em ativos. Uma linha de produção de alta geração geralmente requer um investimento de 30 a 40 bilhões de RMB. Um investimento tão grande também impulsiona diretamente o desenvolvimento de upstream em equipamentos e materiais.
De oeste a leste
Por outro lado, a indústria de painéis de exibição é um caso particularmente típico da “propagação da cultura ocidental para o leste”. A capacidade de produção é transferida dos Estados Unidos para o continente chinês passo a passo, seguindo a rota de “origem dos Estados Unidos – o desenvolvimento pelo Japão – a ultrapassagem pela Coréia do Sul – a ascensão da área de Taiwan – escala e maior desenvolvimento em China continental".
Em 1962, a Radio Corporation of America (RCA) desenvolveu o primeiro modelo de display LCD e, em seguida, tecnologias relevantes foram introduzidas no Japão, que fez um investimento louco em LCD. Na década de 1990, as empresas japonesas haviam quase superado todo o mercado de LCD. As empresas com o espírito de “artesão LCD” representadas pela Sharp fizeram contribuições para a pesquisa e desenvolvimento da tecnologia LCD.
Em meados da década de 1990, a Coréia do Sul aproveitou a depressão do ciclo do cristal líquido para expandir substancialmente e substituiu a posição do Japão por volta de 2000. Em 2009, o BOE da China continental anunciou a construção da linha de geração 8.5, quebrando o bloqueio técnico do Japão , Coreia do Sul e Taiwan. Posteriormente, empresas japonesas e coreanas como Sharp, Samsung e LG finalizaram o plano para construir a linha de 8ª geração na China em uma velocidade alarmante. Desde então, a indústria de LCD da China continental entrou em um período de rápida expansão por dez anos.
Painel LCD: Atualmente, a China ocupa o primeiro lugar em capacidade de produção global
Até 2008, os painéis LCD da China ainda dependiam totalmente de importações. Mesmo no consumo anual de materiais importados da China, os painéis LCD ficaram em quarto lugar, depois do petróleo, minério de ferro e chips.
Após o desenvolvimento nos últimos anos, a indústria de painéis da China se recuperou. Em 2015, a capacidade de produção de painéis LCD representou 23% do total mundial. Com os fabricantes coreanos anunciando a retirada do LCD e a mudança para o OLED, a capacidade global de produção de LCD aumentou ainda mais na China continental. Em 2020, a capacidade de produção de LCD da China já ficou em primeiro lugar no mundo, e o continente produziu cerca de metade dos painéis LCD globais.

Figura 1. Uma breve história do desenvolvimento da indústria global de telas planas
Atualmente, os fabricantes chineses de LCD estão se concentrando principalmente nos layouts adicionais de LCDs de alta geração. De 2020 a 2021, na China continental, BOE, TCL, HKC e CEC colocarão sucessivamente em produção um total de 8 importantes linhas de produção maiores que 7 gerações.
| Painel Fabricantes | linha de produção | Início da produção | Nova capacidade por quantidade (peças da frente/estação) | Nova capacidade por área (10000 metros quadrados/temporada) |
| BOE | Linha de geração Hefei 10.5 (B9) | 2020Q2 | 45 | 45 |
| Linha de geração Wuhan 10.5 (B17) | 2020Q3 | 180 | 178 | |
| TCL | Linha de geração 11 de Shenzhen (T7) | 2020Q3 | 180 | 178 |
| Linha de geração 11 de Shenzhen (T7) | 2021Q3 | 90 | 89 | |
| HKC | Linha de geração Chuzhou 8.6 (H2) | 2020Q2 | 225 | 132 |
| Linha de geração Mianyang 8.6 (H4) | 2020Q2 | 360 | 211 | |
| CEC | Linha de geração Changsha 8.6 (H5) | 2021Q2 | 396 | 232 |
| Linha de geração Xianyang 8.6 (H5) | 2020Q2 | 36 | 21 |
Tabela 2: 2020-2021 Principais linhas de produção de painéis LCD de mais de 7 gerações distribuídas por fabricantes na China Continental
A era epidêmica causou o aumento do preço do painel e as fábricas coreanas atrasaram sua retirada do mercado de LCD
Em 2020, o surto da epidemia global levou à adoção de medidas de bloqueio em todo o mundo. O modo de trabalho e aprendizado remotos levou a um aumento no consumo de produtos terminais eletrônicos para laptops, sobrepondo-se à escassez de materiais upstream, o painel global entrou em uma nova rodada de ciclo de aumento de preços em junho de 2020.
De acordo com as citações da WitsView, o preço médio dos painéis de 55″W (3840 x 2160) aumentou de US$ 103 em junho de 2020 para US$ 176 no início de janeiro de 2020, um aumento de US$ 73 em apenas sete meses.
Para garantir o fornecimento normal de painéis para seus próprios terminais, tanto a Samsung quanto a LGD anunciaram um atraso no fechamento da linha de produção de LCD. No momento, as linhas de produção LG P7 e P8 estão definitivamente atrasadas para sair completamente até o final de 2021. O Samsung L7-2 está planejado para ser fechado no primeiro trimestre de 2020 e não deu um cronograma de saída claro para os dois restantes. linhas de L8-1 e L8-2.
| Painel Fabricantes | linha de produção | Generation | Início da produção | Capacidade atual (K/mês) | Parada de produção por área (10,000 metros quadrados/temporada) | Programação de Saída Planejada | Observações |
| Samsung | L7-2 | G7 | 2006 | 165 | 136 | Sair completamente em 2021T1 | \ |
| 18-1 | G8.5 | 2008 | 230-250 | 248 | Saída atrasada | \ | |
| L8-2 | G8.5 | 2009 | 241 | Saída atrasada | \ | ||
| LGD | P7 | G7 | 2006 | 140 | 158 | Sair completamente até o final de 2021 | \ |
| P8 | G8.5 | 2009 | 100 | 198 | Sair completamente até o final de 2021 | Basicamente sem painel de TV em produção | |
| P6 | G6 | 2004 | 55 | \ | \ | \ | |
| P9 | G8.5 | 2012 | 140 | \ | \ | Produção retomada |
Tabela 3: Capacidade de produção de LCD de grande porte existente da Samsung e LGD e cronograma de saída planejado
Painel OLED: a Samsung é a empresa dominante no mercado OLED e os fabricantes domésticos na China fazem layouts ativamente
O mercado OLED é atualmente dominado por fabricantes coreanos. A tecnologia AMOLED madura da Samsung e a capacidade de produção suficiente têm vantagens absolutas, e a cooperação estratégica com as marcas se aprofunda em 2019. De acordo com a Sigmaintell, sua participação no mercado OLED atingiu 85.4% em 2019, dos quais o OLED flexível também foi tão alto como 81.6%.
Paralelamente, os fabricantes chineses também implantaram ativamente o mercado de OLED nos últimos anos, especialmente em produtos flexíveis. Atualmente, a BOE tem um total de 6 linhas de produção de OLED em construção.

Figura 2. Situação da Competição Global de Painéis OLED 2019 (Unidade:%)
Concorrência e principais fabricantes de telas planas na China
Situação da concorrência regional: o padrão regional da indústria de painéis da China é óbvio
Do ponto de vista da distribuição regional das empresas na cadeia de fornecimento de painéis, as empresas de painéis estão distribuídas principalmente nas províncias costeiras.
Principalmente dividido em quatro áreas industriais:
- Zona Industrial do Norte da China: representada por Hebei e Pequim;
- Zona Industrial do Leste da China: representada por Zhejiang, Jiangsu, Xangai e Shandong;
- Zona Industrial do Sul da China: encabeçada pelas províncias de Guangdong e Fujian;
- Zona Industrial Sudoeste: representada por Sichuan.
Situação da concorrência empresarial: as empresas de painéis da China têm uma alta concentração de mercado
Do ponto de vista da distribuição do mercado, a maioria dos fabricantes possui canais de vendas tanto no mercado interno quanto no exterior, com uma ampla gama de produtos, exceto a Everdisplay, focada apenas na China.
Do ponto de vista da competitividade, a BOE e a Tianma são atualmente mais competitivas na indústria de painéis, ambas respondendo por mais de 98% dos negócios relacionados a painéis.
Visionox, CPT Technology e outros fabricantes seguiram de perto.
Everdisplay e IVO têm uma baixa produção de painéis e sua competitividade é relativamente atrasada.
| Painel Fabricantes | Proporção de Negócios do Painel | Disposição do mercado | Saída / Valor da Produção | Competitividade empresarial |
| BOE | 97.36% | A receita comercial da China continental representou 48.13%, e outros países asiáticos representaram 40.50%, as Américas 7.64% e o restante da região menos de 5%. | Para TFT-LCD: 55,628 mil metros quadrados; Para AMOLED: 537 mil metros quadrados | ★ ★ ★ ★ ★ |
| Tianma | 99.35% | Principalmente nacional, respondendo por 74.76% | Em 2020, produção anual de 303.21 milhões de peças | ★ ★ ★ ★ ★ |
| Visionox | 97.37% | Doméstica respondendo por 50.41% | Em 2020, produção anual de OLED 14.8 milhões de peças | ★★★ |
| Tecnologia CPT | 68% | Doméstica respondendo por 83.41% | Em 2020, produção anual de 69.71 milhões de peças | ★ ★ |
| Everdisplay | 100% | Mais de 90% da receita de vendas do exterior | Em 2020, a produção para smartphones é de 14.25 milhões de peças, para smart wearables é de 12.31 milhões de peças e para tablets/notebooks é de 0.478 milhão de peças. | ★★★ |
| IVO | 100% | Principalmente no exterior, representando 33.92% no mercado interno | A saída do TFT LCD é de 887.33 mil peças em tamanho grande | ★ ★ |
Tabela 4. Layout de negócios e avaliação de competitividade de empresas chinesas de painéis
Do ponto de vista dos segmentos de mercado OLED e TFT-LCD:
Os principais participantes do mercado de OLED incluem BOE , Visionox, TCL , Tianma, Everdisplay, AUO, Trulyopto e Royole. Dentre eles, BOE, Visionox e TCL se destacam devido à sua sólida base financeira.
No mercado de TFT-LCD, os principais fabricantes incluem BOE, HKC, TCL, Innolux, AUO , Tianma Panda, CAIHONG e IVO. Dentre eles, BOE, TCL, Innolux e AUO lideram o mercado chinês de TFT-LCD devido às suas vantagens em capacidade de produção.
Os painéis LCD da BOE, Innolux, HannStar e Tianma são as matérias-primas para a produção de nossos módulos TFT-LCD .
Saiba mais sobre a fabricação de TFT LCD: “ Conhecimentos básicos de fabricação e conceitos de produto de LCD ”