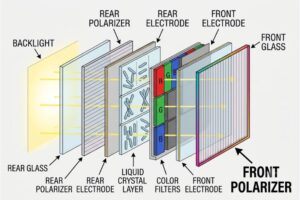
Rynek globalnych paneli wyświetlaczy rośnie w tempie 6.8% CAGR do 2035 r. dzięki wdrażaniu OLED, popytowi w branży motoryzacyjnej i innowacjom, pomimo wyzwań związanych z łańcuchem dostaw i presją cenową.
Przegląd rynku paneli wyświetlaczy
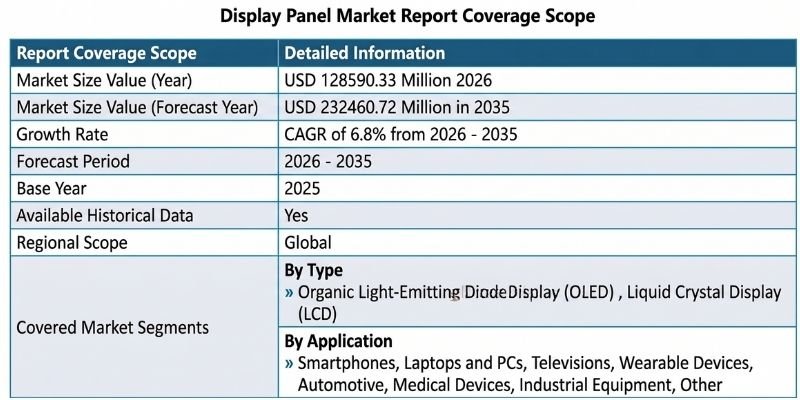
Prognozuje się, że globalny rynek paneli wyświetlaczy osiągnie wartość 128.59 mld USD w 2026 r. i wzrośnie do 232.46 mld USD do 2035 r ., odnotowując średnioroczną stopę wzrostu (CAGR) na poziomie 6.8%.
Panele wyświetlaczy stanowią kluczowy element globalnego ekosystemu elektroniki i półprzewodników, umożliwiając zastosowania w elektronice użytkowej, systemach motoryzacyjnych, automatyce przemysłowej, opiece zdrowotnej, handlu detalicznym i infrastrukturze komercyjnej. Do kluczowych technologii należą wyświetlacze LCD, OLED , Micro-LED, Mini-LED oraz nowe wyświetlacze kropek kwantowych, stosowane w urządzeniach takich jak smartfony, telewizory, laptopy, monitory, systemy digital signage i deski rozdzielcze pojazdów.
Do 2024 roku ponad 92% smartfonów sprzedawanych na całym świecie posiadało zaawansowane płaskie wyświetlacze, a ponad 78% telewizorów było wyposażonych w panele HD lub UHD. Produkcja nadal jest silnie skoncentrowana w Azji Wschodniej, gdzie przypada prawie 85% globalnej produkcji , czemu sprzyjają korzyści skali i pionowo zintegrowane łańcuchy dostaw.
Popyt ze strony producentów OEM, integratorów systemów i dostawców motoryzacyjnych nadal napędza rynek, a panele klasy przemysłowej stanowią około 18% całkowitej sprzedaży . Rosnące rozmiary paneli, wyższa gęstość pikseli oraz rosnące zapotrzebowanie na energooszczędne i elastyczne wyświetlacze kształtują strategie zaopatrzenia.
W Stanach Zjednoczonych rynek napędzany jest głównie popytem downstream, a nie produkcją na dużą skalę. Chiny odpowiadają za około 21% światowej konsumpcji , na czele z elektroniką użytkową i zastosowaniami motoryzacyjnymi. Jednocześnie Stany Zjednoczone przodują w innowacjach, generując rocznie prawie 34% globalnych patentów związanych z wyświetlaczami.
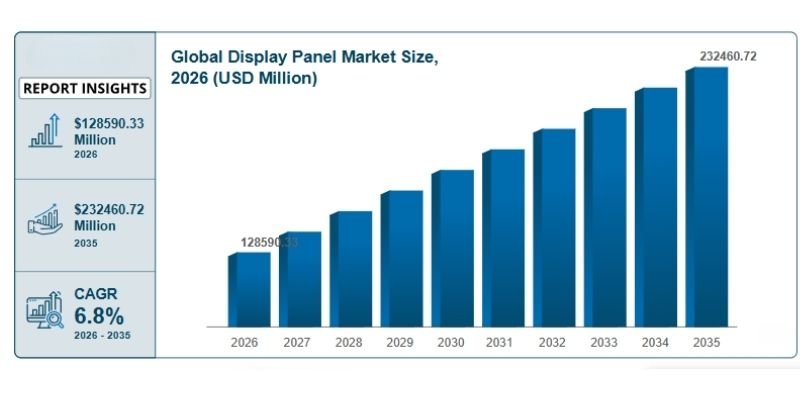
Kluczowe spostrzeżenia rynkowe
- Główne czynniki popytu: Smartfony i telewizory (47%), wyświetlacze IT (21%), wyświetlacze samochodowe (18%), urządzenia przemysłowe i medyczne (14%)
- Główne ograniczenia: Zmienność surowców (36%), zakłócenia w łańcuchu dostaw (29%), koszty energii (21%)
- Pojawiające się trendy: OLED (41%), Mini-LED (19%), piloty Micro-LED (6%), wyświetlacze elastyczne (34%)
- Dystrybucja regionalna: Azja Wschodnia (83%), Ameryka Północna (9%), Europa (6%), Reszta świata (2%)
- Struktura rynku: 5 największych producentów (62%), średnia półka (24%), niszowi gracze (14%)
- Mieszanka technologiczna: LCD (52%), OLED (38%), inne (10%)
Najnowsze trendy na rynku paneli wyświetlaczy
Branża ewoluuje w kierunku zaawansowanych technologii wyświetlania i dostosowywania do konkretnych zastosowań.
Panele OLED stanowią obecnie około 38% całkowitej sprzedaży , napędzanej dużym popytem na smartfony i telewizory z wyższej półki. Jednocześnie podświetlenie Mini-LED poprawia poziom jasności o ponad 40% , przyspieszając jego adopcję w wyświetlaczach do gier i profesjonalnych.
Wyświetlacze samochodowe również dynamicznie się rozwijają. W ciągu ostatnich pięciu lat średnia powierzchnia wyświetlacza w jednym pojeździe wzrosła o prawie 65% , a zakrzywione i panoramiczne wyświetlacze stały się standardem w modelach średniej i wysokiej klasy.
Wysokie częstotliwości odświeżania stają się coraz bardziej powszechne – ponad 57% monitorów do gier obsługuje częstotliwość 144 Hz lub wyższą . Poprawa efektywności energetycznej pozwoliła zmniejszyć średnie zużycie energii przez panel o 22% , co jest zgodne z celami zrównoważonego rozwoju.
Tymczasem w zastosowaniach przemysłowych i zewnętrznych rośnie zapotrzebowanie na wytrzymałe wyświetlacze o wysokiej jasności , często przekraczające 1,500 nitów . Elastyczne i składane wyświetlacze stanowią obecnie około 8% dostaw paneli smartfonów , co wskazuje na ich stałą popularność.
Dynamika rynku
Czynniki napędzające wzrost: rosnący popyt na inteligentne wyświetlacze
Głównym czynnikiem napędzającym wzrost pozostaje rosnąca integracja wyświetlaczy cyfrowych w elektronice użytkowej i pojazdach.
- Globalne dostawy smartfonów przekraczają 1.25 miliarda jednostek rocznie
- Obecnie wystawy motoryzacyjne stanowią ponad 70% systemów w pojazdach
- Instalacje oznakowania cyfrowego przekroczyły 52 mln sztuk na całym świecie
Klienci korporacyjni nadal stawiają na niezawodność, jasność i wsparcie cyklu życia, co zwiększa popyt długoterminowy.
Ograniczenia rynkowe: koszty i złożoność łańcucha dostaw
Branża paneli wyświetlaczy jest bardzo kapitałochłonna i zależna od złożonych globalnych łańcuchów dostaw.
- Zaawansowane zakłady produkcyjne wymagają inwestycje warte wiele miliardów dolarów
- Strata wydajności produkcji OLED może przekroczyć 15%
- Niedobory komponentów zakłóciły dostawy aż do 28% wysyłanych przez nas przesyłek
- Koszty energii stanowią prawie 40% kosztów produkcji
Czynniki te ograniczają krótkoterminową elastyczność i rentowność.
Możliwości: Ekspansja przemysłowa i medyczna
Zastosowania niekonsumenckie otwierają nowe możliwości wzrostu.
- Automatyka przemysłowa napędza popyt na wyświetlacze HMI
- Szpitale co roku wymieniają wyświetlacze medyczne 6–8 lat
- Projekty inteligentnych miast zwiększyły liczbę instalacji wyświetlaczy zewnętrznych % 32 +
- Interaktywne wyświetlacze w edukacji przekraczają 45% adopcji na rynkach rozwiniętych
Segmenty te oferują stabilne, długoterminowe kontrakty i wyższe marże.
Wyzwania: presja cenowa i szybkie innowacje
- Ceny wyświetlaczy LCD spadły o nad% 50 zeszłej dekady
- Cykle życia produktów ulegają skróceniu 18 – 24 miesięcy
- Producenci OEM wymagają personalizacji bez proporcjonalnych podwyżek cen
- Przepisy dotyczące ochrony środowiska zwiększają złożoność przestrzegania przepisów
Ciągła innowacyjność i efektywność operacyjna są niezbędne, aby zachować konkurencyjność.
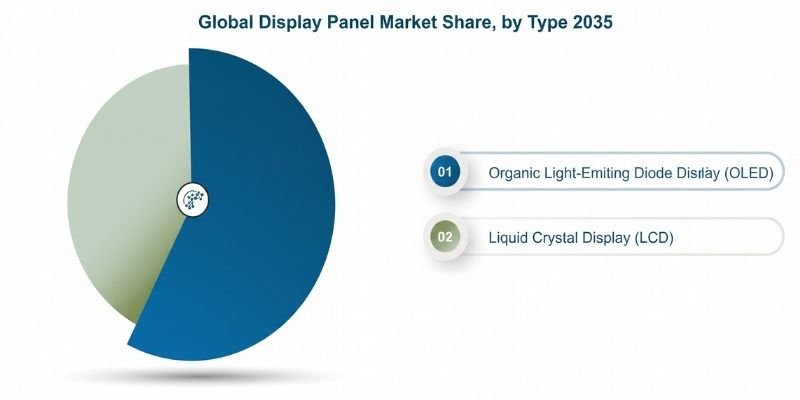
Segmentacja rynku
Według rodzaju
OLED (organiczna dioda elektroluminescencyjna)
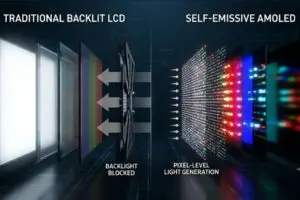
Panele OLED zyskują popularność ze względu na wyższy kontrast, własne piksele i elastyczne kształty.
- Stosuje się w 72% smartfonów premium
- Przyjęty w ponad 48% telewizorów z wyższej półki
- Zmniejsza zużycie energii o ~% 25 dla ciemnej treści
- Elastyczny i składany wyświetlacz OLED odpowiada za 11% wysyłanych przez nas przesyłek
- Zastosowanie OLED-ów w motoryzacji rośnie (ok. 9% udziału)
Mimo zalet, wydajność produkcji jest niższa niż w przypadku LCD, a średnie straty spowodowane defektami wynoszą 12%.
LCD (wyświetlacz ciekłokrystaliczny)
Dominującą technologią pozostaje LCD, stanowiący ponad 55% aktywnych wyświetlaczy na świecie.
- Stosuje się w 82% laptopów i monitorów
- Dominuje 76% instalacji oznakowania cyfrowego
- Ulepszone dzięki Mini-LED (jasność +45%, kontrast +35%)
- Niższe ryzyko wypalenia, odpowiednie do pracy 24/7
- Zużycie energii zmniejszone o 18% w porównaniu z poprzednimi generacjami
Pismem
- Smartfony (46%) – Wysoka częstotliwość odświeżania, obsługa HDR, większe ekrany
- Telewizory (22%) – Wzrost w segmencie wyświetlaczy UHD i wielkoformatowych
- Laptopy i komputery stacjonarne (17%) – Skup się na dokładności i trwałości kolorów
- Motoryzacja (9%) – Szybka adopcja cyfrowych pulpitów nawigacyjnych
- galanterii – Dominuje OLED (69%), kompaktowy i wydajny
- Urządzenia medyczne (4%) – Wysoka precyzja i długa żywotność
- Urządzenia przemysłowe – Wytrzymałość, wysoka jasność, długi cykl życia
- Pozostałe – kioski detaliczne, lotnictwo, gry, edukacja
Perspektywy regionalne
Azja-Pacyfik
Dominujący region, odpowiadający za ponad 78% produkcji i 71% konsumpcji , napędzany jest przez silne możliwości produkcyjne i popyt na smartfony i telewizory.
Ameryka Północna
Stanowi około 11% światowego popytu i charakteryzuje się wysokim stopniem wdrożenia zaawansowanych technologii w motoryzacji, opiece zdrowotnej i przedsiębiorstwach.
Europa stanowi około 9% globalnego wykorzystania, wspierany przez przemysł motoryzacyjny i automatyzację przemysłową, ze szczególnym naciskiem na efektywność energetyczną.
Bliski Wschód i Afryka
Odpowiada za około 4% światowego popytu , a jej źródłem jest rozwój infrastruktury i rosnąca popularność elektroniki użytkowej.
Kluczowe firmy na rynku
- Samsung Electronics
- BOE Technology Group
- LG Display
- AU Optronics
- Korporacja Innolux
- Firma Sharp
- Japan Display Inc.
Liderzy rynku:
- Samsung: ~29% udziału w rynku paneli o wysokiej rozdzielczości i OLED
- BOE: ~27% globalnej produkcji
Perspektywy inwestycyjne
Rynek paneli wyświetlaczy w dalszym ciągu przyciąga duże inwestycje ze względu na jego strategiczne znaczenie.
- 62% producentów zwiększają inwestycje kapitałowe
- 58% ekspansji koncentruje się na OLED i zaawansowanym LCD
- Automatyzacja poprawia wydajność poprzez 21%
- 44% inwestycji cel energooszczędnej produkcji
Nowe sektory, takie jak inteligentna infrastruktura, obrazowanie medyczne i automatyka przemysłowa, stwarzają nowe możliwości.
Innowacje i rozwój produktów
- 46% nowych paneli spełnia wymagania 35% wyższa jasność
- 29% wsparcia Częstotliwość odświeżania 144 Hz+
- Zużycie energii zmniejszone o 24%
- Rozwój elastycznych, zakrzywionych i wytrzymałych wyświetlaczy
Najnowsze wydarzenia (2023–2025)
- Zdolność produkcyjna OLED wzrosła o 22%
- Osiągnięto poziom wdrożenia mini-LED 31% na dużych wyświetlaczach
- Standaryzacja wyświetlaczy samochodowych wzrosła o 26%
- Zużycie energii w procesie produkcyjnym zmniejszone o 19%
- Sprzedaż niestandardowych wyświetlaczy przemysłowych i medycznych wzrosła o 23%
Ostateczne jedzenie na wynos
Rynek paneli wyświetlaczy jest nastawiony na stabilny, długoterminowy wzrost, napędzany innowacjami, dywersyfikacją i rosnącą liczbą zastosowań w różnych branżach. Chociaż presja kosztów i szybkie zmiany technologiczne nadal stanowią wyzwanie, możliwości w sektorach motoryzacyjnym, opieki zdrowotnej i przemysłowym nadal wzmacniają perspektywy rynkowe.