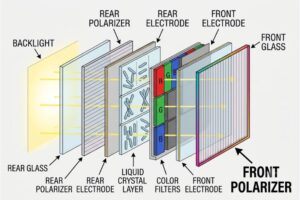
Branża paneli wyświetlaczy w Chinach dynamicznie się rozwija. Należą do niej silna lokalizacja, coraz powszechniejsze stosowanie OLED i rosnący popyt na smartfony, wyświetlacze samochodowe i urządzenia noszone.
Panele wyświetlaczy przyspieszają integrację z technologiami takimi jak 5G, sztuczna inteligencja i Internet Rzeczy , dając początek nowym modelom biznesowym „Display+”. Te innowacje umożliwiają realizację szerokiego spektrum scenariuszy, w tym wyświetlaczy samochodowych, inteligentnych domów i wirtualnej rzeczywistości , stale poszerzając nowe możliwości rynkowe.
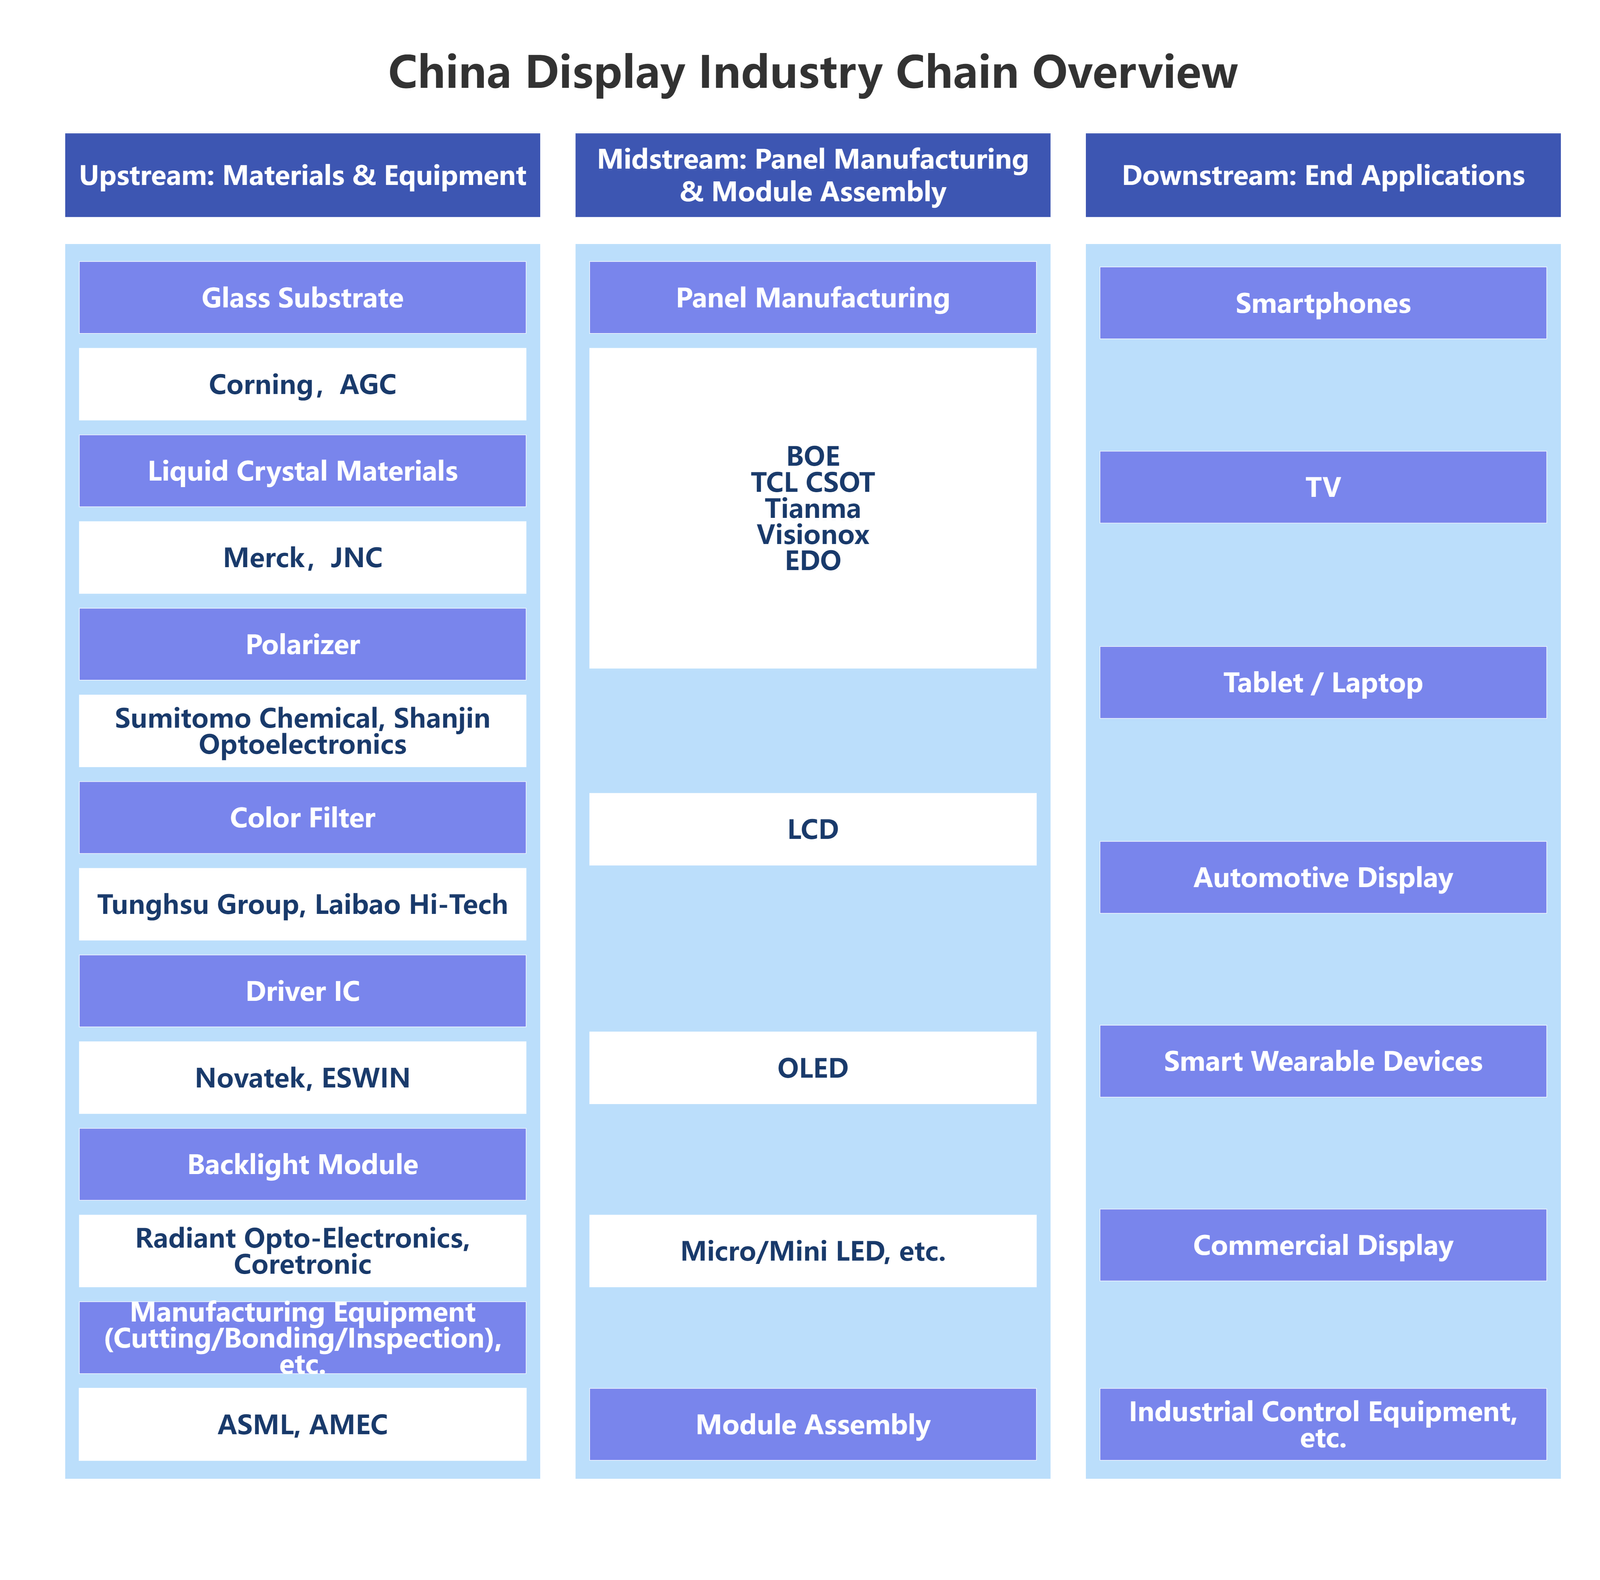
I. Łańcuch branżowy
Branża paneli wyświetlaczy charakteryzuje się długim i zaawansowanym technologicznie łańcuchem dostaw.
Górny bieg obejmuje podstawowe materiały i urządzenia, takie jak:
- Podłoża szklane
- Materiały ciekłokrystaliczne
- Polaryzatory
- Filtry kolorów
- Układy scalone sterowników
- Moduły podświetlenia
- Sprzęt do produkcji
Etap środkowy obejmuje produkcję paneli i montaż modułów, w tym takie technologie jak:
- LCD
- OLED
- Mini LED
- Mikro-LED
Downstream jest szeroko stosowany w urządzeniach końcowych , takich jak:
- Smartfony
- telewizory
- Laptopy
- Tabletki
- Wyświetlacze samochodowe
- Wyświetlacze handlowe
- VR / AR
II. Analiza wstępna
1. Podłoża szklane
Podłoża szklane są podstawowym materiałem do produkcji wyświetlaczy elektronicznych i obudów półprzewodników. Charakteryzują się one wysoką płaskością, niskim współczynnikiem rozszerzalności cieplnej i wysoką czystością , co bezpośrednio wpływa na rozdzielczość wyświetlacza, częstotliwość odświeżania, kontrast i integralność sygnału w obudowach układów scalonych.
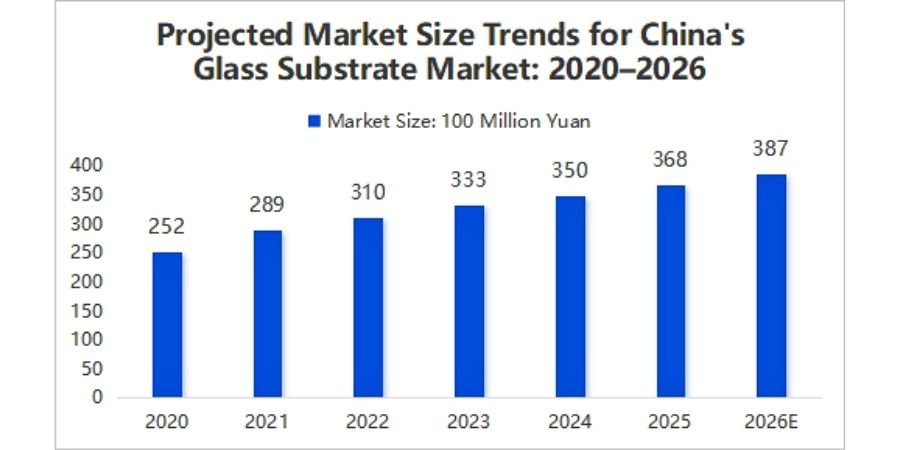
Zgodnie z raportem China Business Industry Research Institute dotyczącym perspektyw rynkowych branży substratów szklanych w Chinach na lata 2025–2030 :
- In 2025Wielkość rynku podłoży szklanych w Chinach osiągnęła około 36.8 miliardy RMB, wzrost rok do roku o 5.14%
- Prognozuje się, że w 2026, wielkość rynku osiągnie 38.7 miliardy RMB
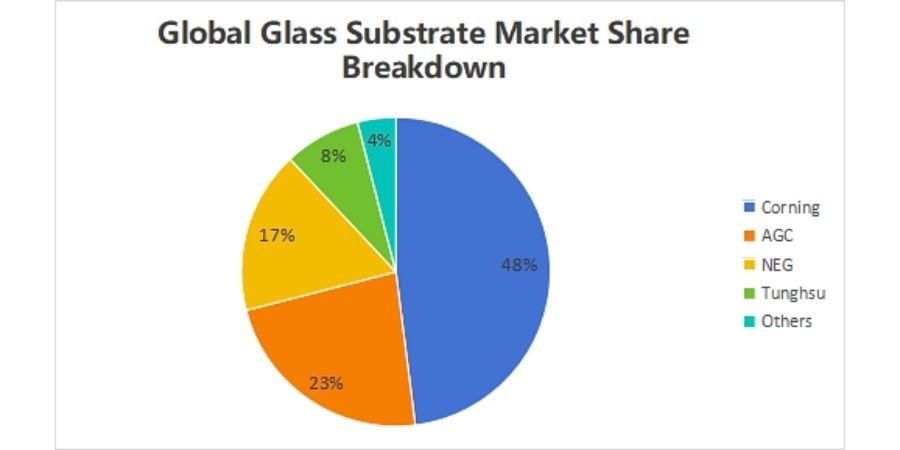
Na całym świecie na rynku dominują firmy amerykańskie i japońskie:
- Corning (48% udziału w rynku globalnym)
- AGC (szkło Asahi)
- NEG (Nippon Electric Glass)
Łącznie odpowiadają za ponad 85% światowego rynku.
W ostatnich latach chińscy producenci, tacy jak Tunghsu Optoelectronic, Rainbow Group i CSG Holding, przyspieszyli przełom. Dzięki krajowemu wsparciu i wewnętrznemu rozwojowi, z powodzeniem przełamali zagraniczne monopole, osiągnęli lokalizację podłoży szklanych i zdobyli znaczący udział w rynku średniej i niskiej klasy, stopniowo przesuwając się w kierunku segmentu high-end.
2. Polaryzatory
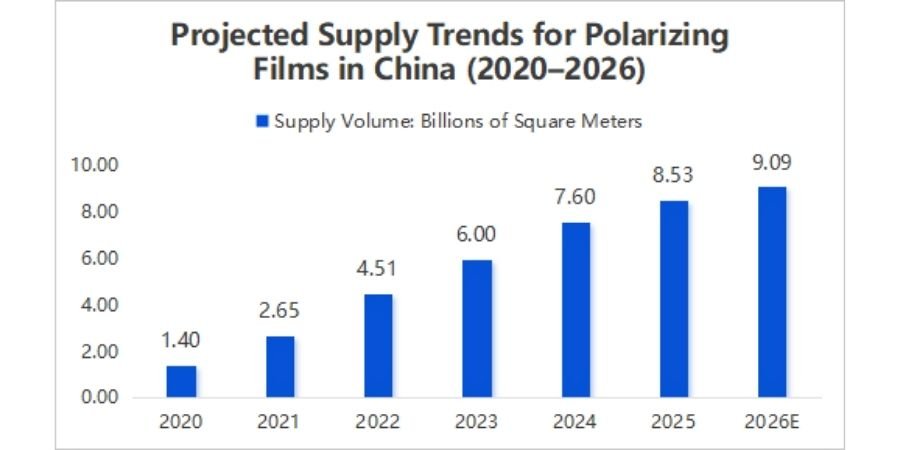
Polaryzatory to podstawowy materiał stosowany w panelach wyświetlaczy , którego głównym zadaniem jest zamiana światła rozproszonego na światło spolaryzowane. Dzięki temu można kontrolować, czy światło przechodzi przez panel, a tym samym uzyskać kontrast wyświetlanych obrazów.
Według raportu dotyczącego branży polaryzatorów w Chinach na lata 2025–2030 :
- In 2025Dostawy polaryzatorów w Chinach osiągnęły poziom około 853 milionów metrów kwadratowych
- Prognozuje się, że w 2026, podaż osiągnie 909 milionów metrów kwadratowych
Pod względem udziału firmy w rynku:
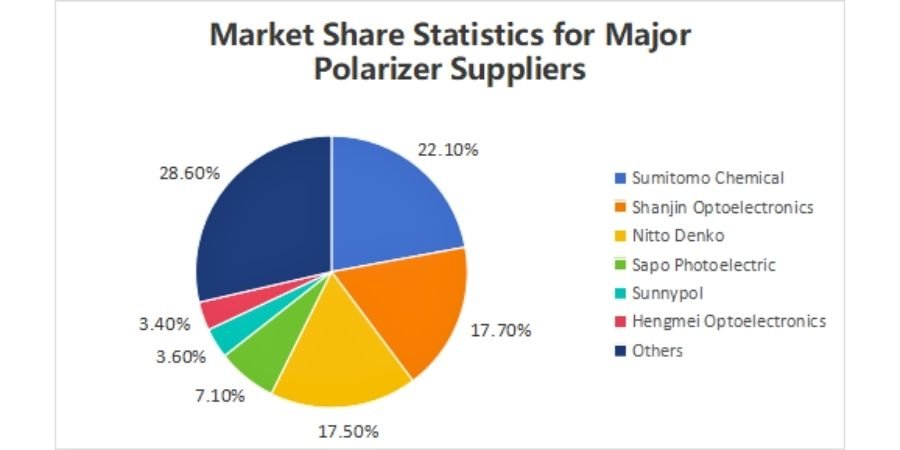
- Sumitomo Chemical ma największy udział w 22.1%
- Krajowa firma Shanjin Optoelectronics podąża za 17.7%
- Nitto Denko: 17.5%
- Shengbo Optoelektronika: 7.1%
- Sanlipu: 3.6%
- Hengmei Optoelektronika: 3.4%
3. Układy scalone sterownika
Układy scalone sterowników wyświetlacza stanowią jeden z głównych elementów sterujących paneli wyświetlacza , często nazywane są „mózgiem” panelu.
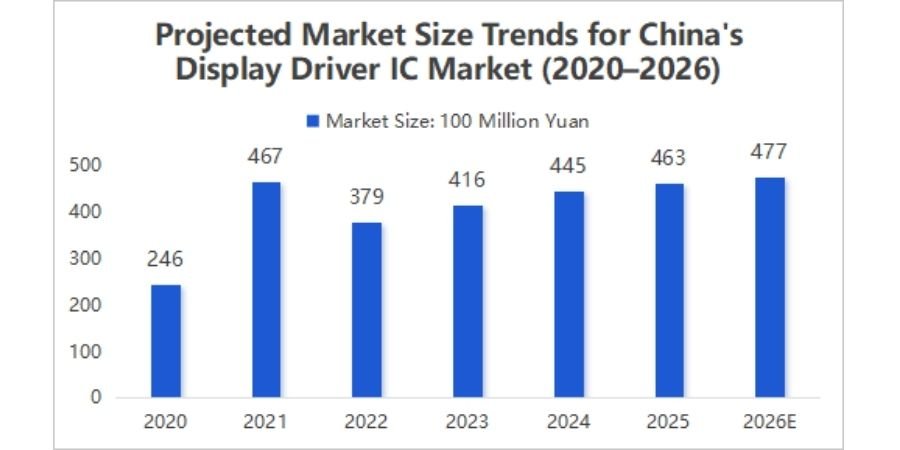
Zgodnie z raportem dotyczącym globalnego i chińskiego przemysłu układów scalonych sterowników wyświetlaczy na lata 2025–2030 :
- In 2025Wielkość rynku układów scalonych sterowników wyświetlaczy w Chinach osiągnęła około 46.3 miliardy RMB, wzrost rok do roku o 4.04%
- Prognozuje się, że w 2026, wielkość rynku osiągnie 47.7 miliardy RMB
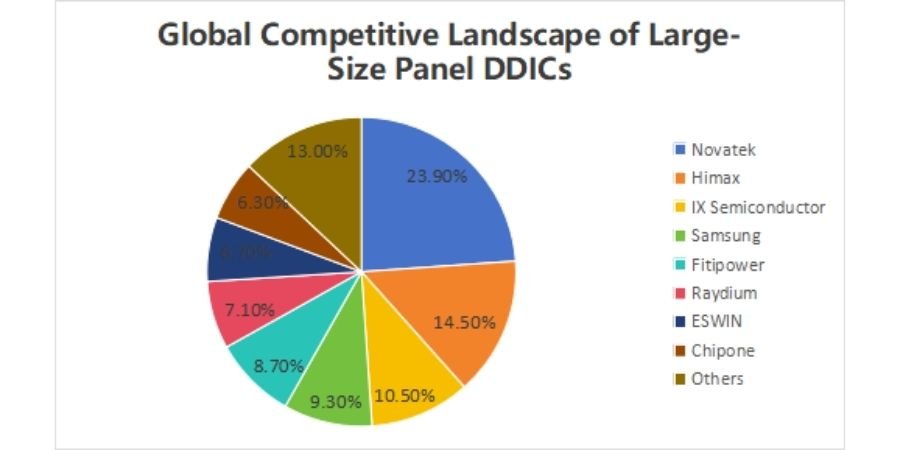
Firmy z Tajwanu i Korei Południowej dominują na światowym rynku układów scalonych sterowników wyświetlaczy wielkogabarytowych:
- Novatek prowadzi z 23.9% udziału
- Następnie Himax, LX Semicon i Samsung Electronics
Wraz z rozwojem struktur dostaw paneli, firmy z Chin kontynentalnych zwiększają swój udział w rynku. Do 2022 roku:
- ESWIN dotarł 6.7%
- Chipone dotarł 6.3%
III. Analiza midstream
1. Wielkość globalnego rynku paneli wyświetlaczy
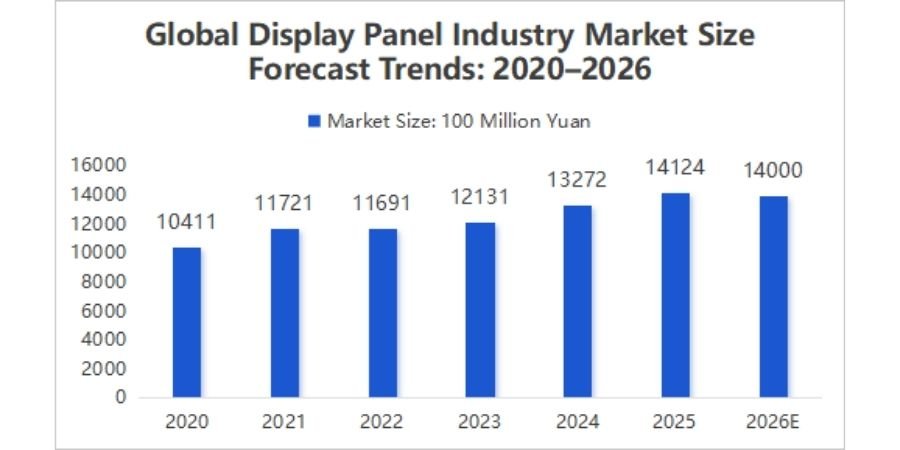
Dzięki nieustannym innowacjom w technologii wyświetlania, rozszerzaniu się obszarów zastosowań i szybkiemu upowszechnianiu się inteligentnych urządzeń końcowych, światowy przemysł paneli wyświetlaczy wszedł w fazę szybkiego rozwoju.
Według raportu dotyczącego globalnego rynku paneli wyświetlaczy na lata 2025–2030 :
- Od 2020 do 2025, globalny rozmiar rynku wzrósł z 1.0411 biliona RMB do 1.4124 biliona RMB
- Średnia roczna stopa wzrostu (CAGR) osiągnęła 6.3%
- Prognozuje się, że w 2026, globalny rozmiar rynku osiągnie około 1.4 biliona RMB
2. Wielkość rynku paneli wyświetlaczy w Chinach
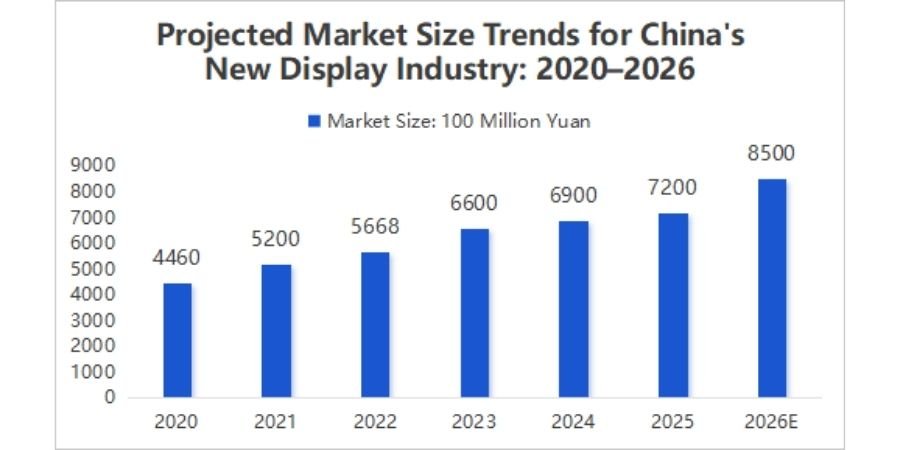
Po latach rozwoju Chiny stały się jednym z największych producentów paneli wyświetlaczy na świecie.
Według raportów branżowych:
- 2023: ~660 miliardów RMB
- 2024: ~690 miliardów RMB
- 2025: ~720 miliardów RMB
- 2026 (prognoza): ~850 miliardów RMB
3. Struktura rynku paneli wyświetlaczy
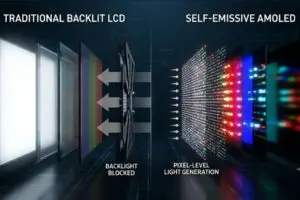
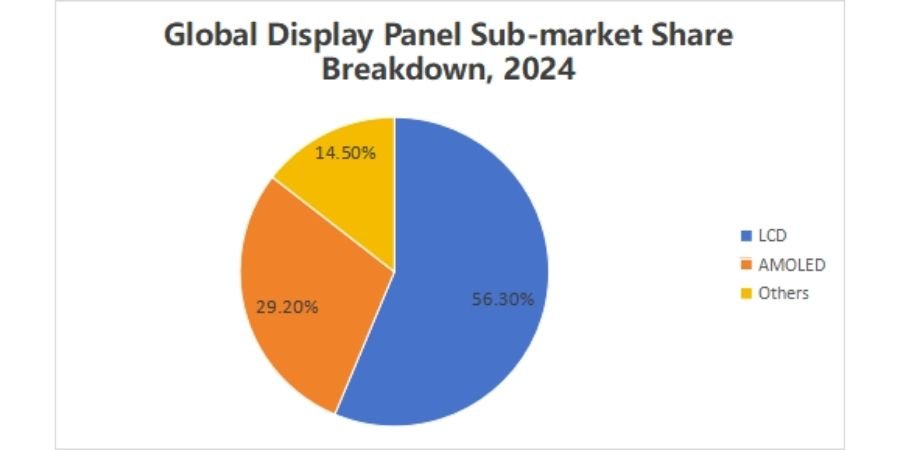
Obecnie w branży paneli wyświetlaczy dominują dwie główne technologie:
4. Dostawy paneli OLED do Chin
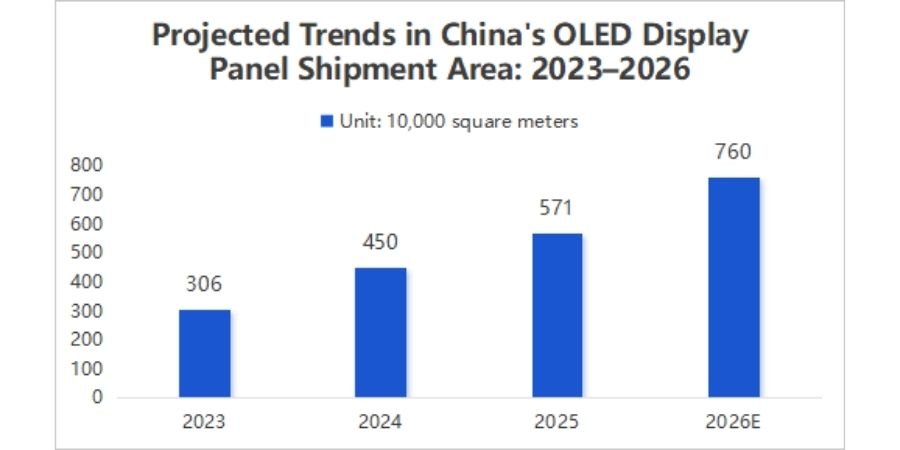
OLED , dzięki takim zaletom jak emisja własna, elastyczność i wysoki kontrast , stał się kluczowym kierunkiem w unowocześnianiu technologii wyświetlania.
Według danych branżowych:
- In 2025Obszar dostaw paneli OLED w Chinach osiągnął około 5.71 milionów metrów kwadratowych, wzrost rok do roku o 26.9%
- Prognozuje się, że w 2026, przesyłki dotrą 7.6 milionów metrów kwadratowych
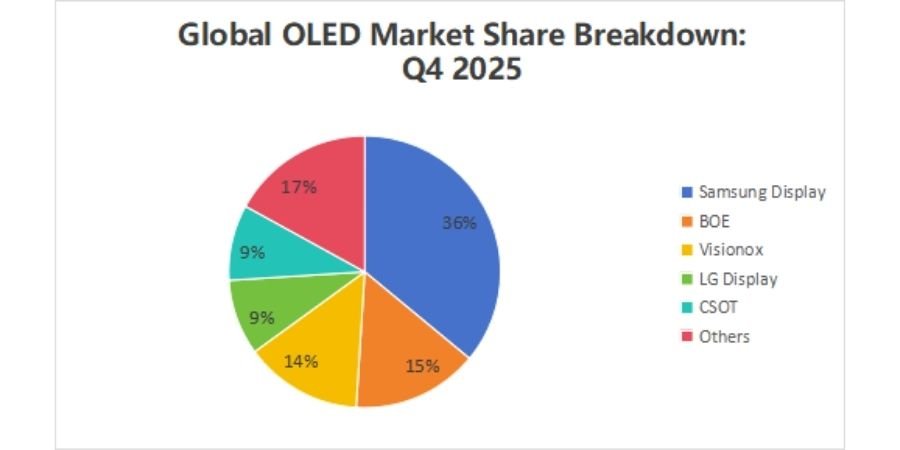
5. Konkurencja na rynku OLED
Podział udziałów w rynku:
- Wyświetlacz Samsunga: 36%
- BOE: 15%
- Visionox: 14%
- Wyświetlacz LG: 9%
- TCL CSOT: 9%
6. Kluczowe firmy produkujące panele wyświetlacza
Chiński przemysł paneli wyświetlaczy utworzył strukturę „podwójnego giganta”, na której czele stoją:
- BOE
- CSOT TCL
Łącznie odpowiadają za ponad 50% światowego rynku wyświetlaczy LCD.
Poza tymi dwoma liderami:
- Visionox ugruntował swoją silną pozycję na rynku składane wyświetlacze AMOLED i jest wyłącznym dostawcą składanych urządzeń Huawei
- Tianma Microelectronics i Shentianma przejęły rynek wyświetlaczy samochodowych, światowy lider pod względem udziału w rynku i certyfikacji motoryzacyjnych

IV. Analiza downstream
1. Smartfony
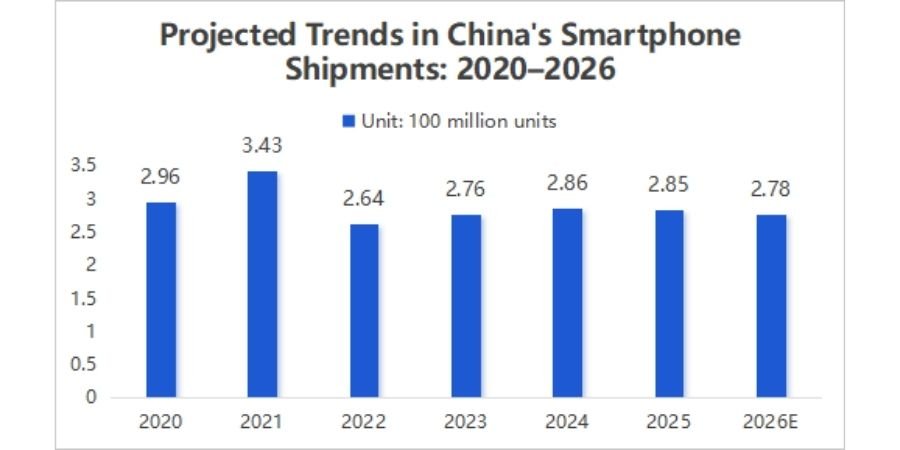
W ostatnich latach popyt na chińskim rynku smartfonów wzrósł dzięki rządowym dotacjom konsumpcyjnym i polityce wsparcia .
Według raportów branżowych:
- Dostawy w 2025 r.: ~285 milionów jednostek (−0.6% r/r)
- Prognoza na rok 2026: ~278 milionów jednostek
2. Wyświetlacze samochodowe
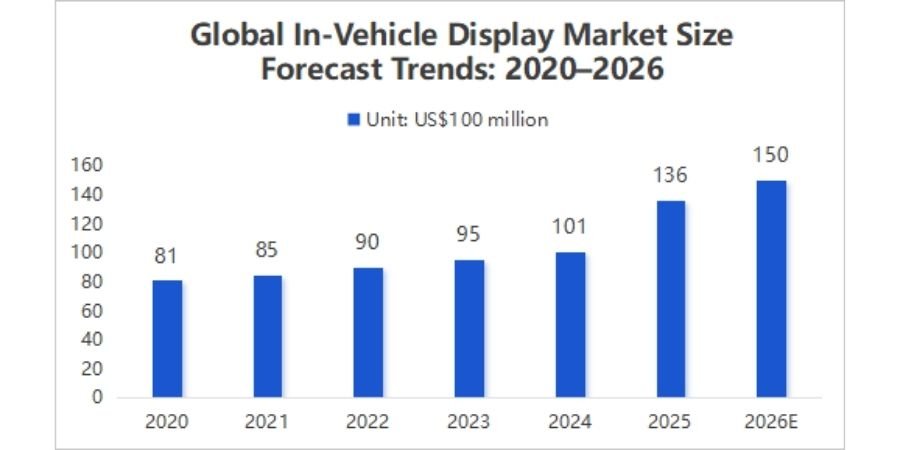
Rozwój elektryfikacji i inteligencji w motoryzacji spowodował gwałtowny wzrost popytu na panele wyświetlaczy samochodowych.
Aplikacje obejmują:
- Wyświetlacze sterowania centralnego
- Zestawy przyrządów
- Wyświetlacze przezierne (HUD)
- Systemy rozrywki dla pasażerów tylnych siedzeń
Dane rynkowe:
- 2023: $ 9.5 mld
- 2024: $ 10.1 mld
- 2025: $ 13.6 mld
- Prognoza na rok 2026: $ 15 mld
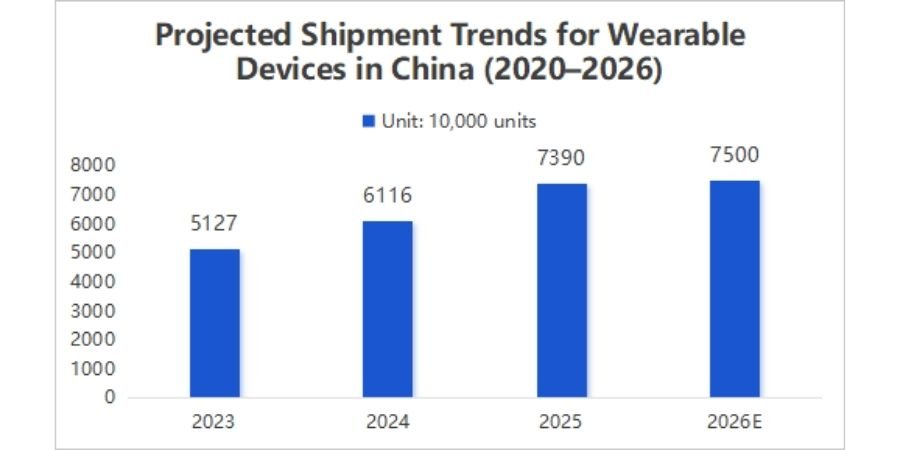
3. Inteligentne urządzenia do noszenia
Według raportów branżowych:
- Dostawy globalne w 2024 r.: 190 milionów jednostek (−1.4% r/r)
Rynek chiński:
- 2024: 61.16 mln sztuk (+19.3%)
- 2025: 73.9 mln sztuk (+20.8%)
- Prognoza na rok 2026: 75 milionów jednostek
Chiny pozostają jednym z największych rynków urządzeń przenośnych na świecie.