전 세계 디스플레이 패널 시장은 공급망 문제와 가격 압박에도 불구하고 OLED 도입, 자동차 수요 및 혁신에 힘입어 2035년까지 연평균 6.8% 성장할 것으로 전망됩니다.
디스플레이 패널 시장 개요
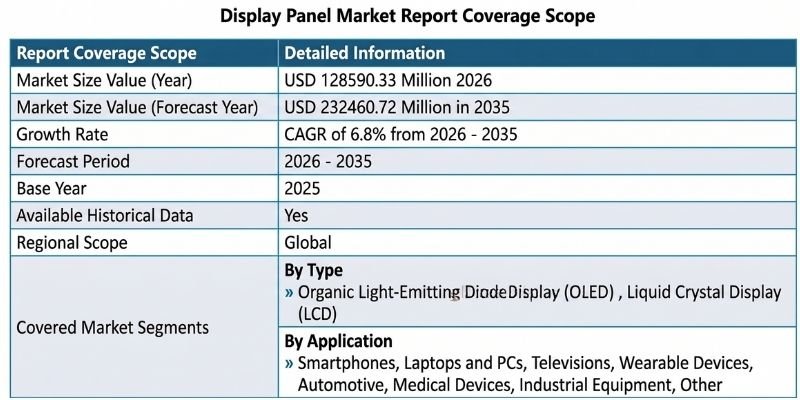
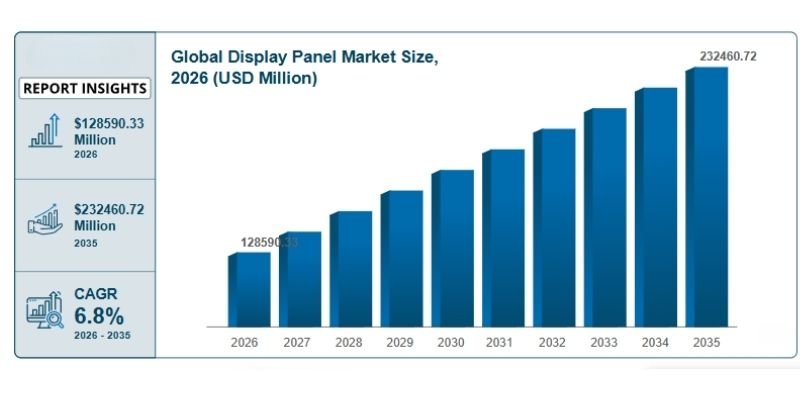
세계 디스플레이 패널 시장은 2026년에 1,285억 9천만 달러 에 도달 하고 2035년까지 2,324억 6천만 달러 로 성장하여 연평균 복합 성장률(CAGR) 6.8%를 기록할 것으로 예상됩니다.
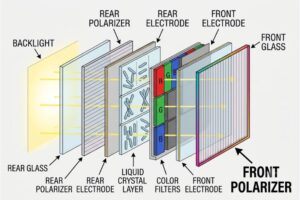
디스플레이 패널은 전 세계 전자 및 반도체 생태계에서 매우 중요한 부분을 차지하며, 소비자 가전, 자동차 시스템, 산업 자동화, 의료, 소매 및 상업 인프라 전반에 걸친 다양한 응용 분야를 가능하게 합니다. 핵심 기술로는 LCD, OLED , 마이크로 LED, 미니 LED, 그리고 새롭게 떠오르는 퀀텀닷 디스플레이가 있으며, 이러한 디스플레이는 스마트폰, 텔레비전, 노트북, 모니터, 디지털 사이니지, 차량 대시보드 등의 기기에 사용됩니다.
2024년까지 전 세계 스마트폰 출하량의 92% 이상이 첨단 평면 디스플레이를 탑재하고, 텔레비전의 78% 이상이 HD 또는 UHD 패널을 장착할 것으로 예상됩니다. 제조는 여전히 동아시아에 집중되어 있으며, 규모의 경제와 수직적으로 통합된 공급망에 힘입어 전 세계 생산량의 거의 85%를 차지하고 있습니다 .
OEM, 시스템 통합업체 및 자동차 부품 공급업체의 수요가 시장을 지속적으로 견인하고 있으며, 산업용 패널이 전체 출하량의 약 18%를 차지하고 있습니다 . 패널 크기 증가, 픽셀 밀도 향상, 저전력 및 플렉서블 디스플레이에 대한 수요 증가는 조달 전략에 영향을 미치고 있습니다.
미국 시장은 대규모 제조보다는 주로 하위 수요에 의해 움직입니다. 중국은 소비자 가전 및 자동차 분야를 중심으로 전 세계 소비량의 약 21%를 차지합니다. 한편, 미국은 혁신을 주도하며 매년 전 세계 디스플레이 관련 특허의 거의 34%를 출원하고 있습니다.
주요 시장 통찰력
- 주요 수요 동인: 스마트폰 및 TV(47%), IT 디스플레이(21%), 자동차 디스플레이(18%), 산업 및 의료용(14%)
- 주요 제약 사항: 원자재 가격 변동성(36%), 공급망 차질(29%), 에너지 비용(21%)
- 새로운 트렌드: OLED(41%), 미니 LED(19%), 마이크로 LED 시범 제품(6%), 플렉서블 디스플레이(34%)
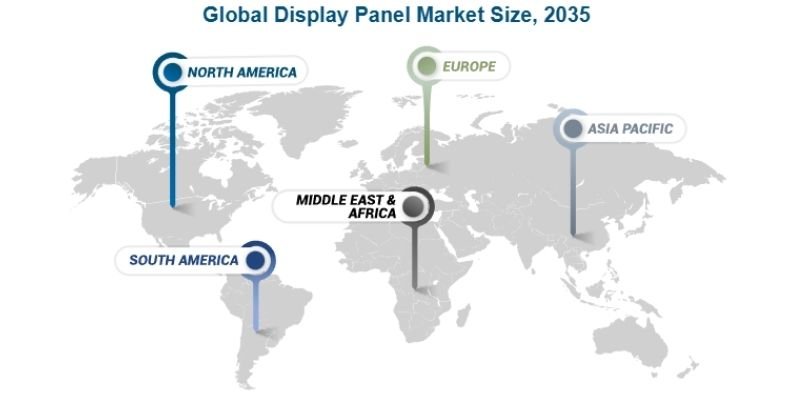
- 지역 분포: 동아시아(83%), 북미(9%), 유럽(6%), 기타 지역(2%)
- 시장 구조: 상위 5개 제조업체(62%), 중견업체(24%), 틈새시장 업체(14%)
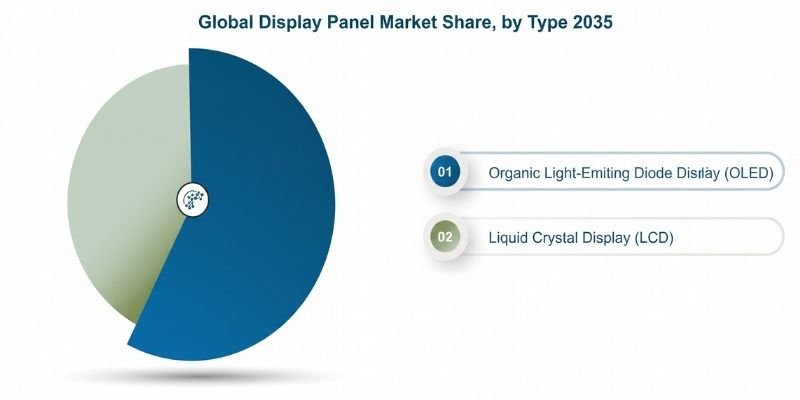
- 기술 구성: LCD(52%), OLED(38%), 기타(10%)
디스플레이 패널 시장의 최신 트렌드
업계는 프리미엄 디스플레이 기술과 애플리케이션별 맞춤화 방향 으로 나아가고 있습니다.
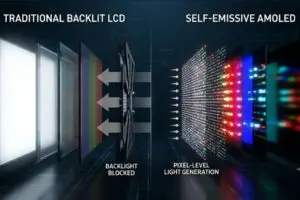
OLED 패널은 스마트폰과 고급 TV에 대한 강력한 수요에 힘입어 현재 전체 출하량의 약 38%를 차지하고 있습니다 . 동시에 미니 LED 백라이트는 밝기를 40% 이상 향상시켜 게임 및 전문가용 디스플레이 분야에서 채택을 가속화하고 있습니다.
자동차 디스플레이 또한 빠르게 확장되고 있습니다. 지난 5년간 차량당 평균 디스플레이 면적은 거의 65% 증가했으며 , 곡면 및 파노라마 디스플레이는 중고급 모델에서 표준 사양이 되었습니다.
높은 주사율이 주류로 자리 잡고 있으며, 게이밍 모니터의 57% 이상이 144Hz 이상을 지원합니다 . 에너지 효율 개선으로 패널의 평균 전력 소비량이 22% 감소하여 지속 가능성 목표에 부합합니다.
한편, 산업 및 실외 환경에서 1,500니트를 초과하는 고휘도 내구성 디스플레이 에 대한 수요가 증가하고 있습니다. 현재 스마트폰 패널 출하량의 약 8%를 차지하는 플렉서블 및 폴더블 디스플레이는 꾸준한 보급 추세를 보이고 있습니다.
시장 역 동성
성장 동력: 스마트 디스플레이 수요 확대
소비자 가전제품과 차량 전반에 걸쳐 디지털 디스플레이의 통합이 증가하는 추세가 주요 성장 동력으로 작용하고 있습니다.
- 전 세계 스마트폰 출하량이 넘어섰습니다. 연간 12억 5천만 대
- 자동차 디스플레이는 현재 전체 디스플레이 시장 점유율의 상당 부분을 차지하고 있습니다. 차량 내 시스템의 70%
- 디지털 사이니지 설치 건수가 넘어섰습니다. 전 세계적으로 52만 대
기업 구매자들은 신뢰성, 밝기 및 제품 수명 주기 지원을 계속해서 우선시하고 있으며, 이는 장기적인 수요를 강화하고 있습니다.
시장 제약 요인: 비용 및 공급망 복잡성
디스플레이 패널 산업은 자본 집약도가 매우 높고 복잡한 글로벌 공급망에 의존적입니다.
- 첨단 제조 시설에는 다음이 필요합니다. 수십억 달러 규모의 투자
- OLED 생산 수율 손실은 초과될 수 있습니다. 15%
- 부품 부족으로 인해 최대 차질이 발생했습니다. 선적의 28%
- 에너지 비용이 거의 전부를 차지합니다. 생산비용의 40%
이러한 요인들은 단기적인 유연성과 수익성을 제한합니다.
기회: 산업 및 의료 분야 확장
비소비자용 애플리케이션이 새로운 성장 기회를 창출하고 있습니다.
- 산업 자동화로 인해 HMI 디스플레이에 대한 수요가 증가하고 있습니다.
- 병원은 의료 디스플레이를 매번 교체합니다. 6-8 년
- 스마트 시티 프로젝트로 인해 야외 디스플레이 설치가 증가했습니다. 32% +
- 교육 분야의 인터랙티브 디스플레이는 그 이상을 뛰어넘습니다. 선진 시장에서 45% 채택
이러한 부문들은 안정적인 장기 계약과 더 높은 수익률을 제공합니다.
과제: 가격 압박 및 빠른 혁신
- LCD 가격이 하락했습니다. 50의 % 이상 지난 XNUMX년 동안
- 제품 수명 주기가 짧아지고 있습니다. 18–24 개월
- OEM 업체들은 가격 인상 없이 맞춤형 생산을 요구합니다.
- 환경 규제는 규정 준수를 더욱 복잡하게 만듭니다.
경쟁력을 유지하려면 지속적인 혁신과 운영 효율성이 필수적입니다.
시장 세분화
유형에 의하여
OLED(유기발광다이오드)
OLED 패널은 뛰어난 명암비, 자발광 픽셀, 유연한 형태 덕분에 인기를 얻고 있습니다.
- 에 사용 프리미엄 스마트폰의 72%
- 2000년 이상 입양됨 고급 TV의 48%
- 전력 소모를 줄입니다 ~ 25의 % 어두운 콘텐츠의 경우
- 유연하고 접이식 OLED는 다음과 같은 특징을 갖습니다. 선적의 11%
- 자동차용 OLED 사용량이 증가하고 있습니다(약 100만 대). 9 % 공유)
여러 장점에도 불구하고, 제조 수율은 LCD보다 낮으며, 불량률은 평균 12% 에 달합니다.
LCD (Liquid Crystal Display)
LCD는 여전히 전 세계적으로 사용 중인 디스플레이의 55% 이상을 차지하는 지배적인 기술입니다.
- 에 사용 노트북과 모니터의 82%
- 지배 디지털 사이니지 설치의 76%
- 미니 LED로 향상 (밝기 +45%, 명암비 +35%)
- 초기 마모 위험이 낮아 24시간 7일 가동에 적합합니다.
- 전력 소비량 감소 18% 이전 세대와 비교
애플리케이션
- 스마트폰(46%) - 높은 화면 주사율, HDR 지원, 더 큰 화면
- 텔레비전(22%) - UHD 및 대형 디스플레이의 성장
- 노트북 및 PC (17%) – 색상 정확도와 내구성에 중점을 둡니다.
- 자동차(9%) – 디지털 대시보드의 빠른 도입
- 웨어러블 – OLED가 시장을 주도(69%)하며, 소형화 및 고효율을 자랑합니다.
- 의료기기 (4%) 높은 정밀도와 긴 수명
- 산업용 장비 견고하고 밝기가 뛰어나며 수명이 길다
- 기타 – 소매 키오스크, 항공, 게임, 교육
지역별 전망
아시아 태평양
이 지역은 강력한 제조 역량과 스마트폰 및 TV에 대한 수요에 힘입어 생산량의 78% 이상 , 소비량의 71% 이상을 차지하는 지배적인 지역입니다 .
북아메리카
전 세계 수요의 약 11%를 차지하며 , 자동차, 의료 및 기업 애플리케이션 분야에서 첨단 기술의 도입률이 높은 것이 특징입니다.
유럽 약 100%의 계정 전 세계 사용량의 9%자동차 제조 및 산업 자동화에 힘입어 에너지 효율성에 중점을 두고 있습니다.
중동 및 아프리카
인프라 개발과 소비자 가전 제품 보급 증가에 힘입어 전 세계 수요의 약 4%를 차지합니다.
시장의 주요 기업
- 삼성 전자
- BOE 기술 그룹
- LG 디스플레이
- AU 옵트 로닉스
- 이노룩스 주식회사
- 샤프
- 재팬 디스플레이 주식회사
시장 리더:
- 삼성: 고해상도 및 OLED 패널 시장에서 약 29%의 시장 점유율
- BOE: 전 세계 생산량의 약 27%
투자 전망
디스플레이 패널 시장은 전략적 중요성 때문에 지속적으로 강력한 투자를 유치하고 있습니다.
- 제조업체의 62% 자본 투자를 늘리고 있습니다
- 58% 확장 OLED 및 고급 LCD에 중점을 둡니다.
- 자동화는 효율성을 향상시킵니다. 21%
- 투자의 44% 에너지 효율적인 제조를 목표로 합니다
스마트 인프라, 의료 영상, 산업 자동화와 같은 신흥 분야는 새로운 기회를 창출하고 있습니다.
혁신 및 제품 개발
- 새로운 패널의 46%가 제대로 작동합니다. 35% 더 높은 밝기
- 29 % 지원 144Hz 이상의 주사율
- 에너지 소비량 감소 24%
- 유연하고 곡선형이며 견고한 디스플레이의 성장
최근 개발 사항(2023~2025년)
- OLED 생산 능력이 증가했습니다. 22%
- 미니 LED 도입이 이루어졌습니다 31% 대형 디스플레이에서
- 자동차 디스플레이 표준화가 증가했습니다. 26%
- 제조 에너지 사용량 감소 19%
- 맞춤형 산업 및 의료용 디스플레이가 성장했습니다. 23%
최종 테이크 아웃
디스플레이 패널 시장은 혁신, 다양화 및 다양한 산업 분야에 걸친 응용 분야 확장에 힘입어 장기적인 안정세를 보일 것으로 예상됩니다. 비용 압박과 빠른 기술 변화는 여전히 과제로 남아 있지만, 자동차, 의료 및 산업 분야의 기회는 시장 전망을 더욱 밝게 하고 있습니다.