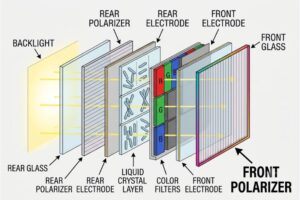
中国のディスプレイパネル産業は急速に成長しており、上流工程における現地化の進展、OLEDの採用拡大、スマートフォン、車載ディスプレイ、ウェアラブルデバイスにおける需要増加などがその要因となっている。
ディスプレイパネルは、5G、人工知能、IoTといった技術との統合を加速させており、新たな「ディスプレイ+」ビジネスモデルを生み出しています。これらのイノベーションは、車載ディスプレイ、スマートホーム、バーチャルリアリティなど、幅広い分野で活用され、新たな市場機会を継続的に拡大しています。
I. 産業チェーン
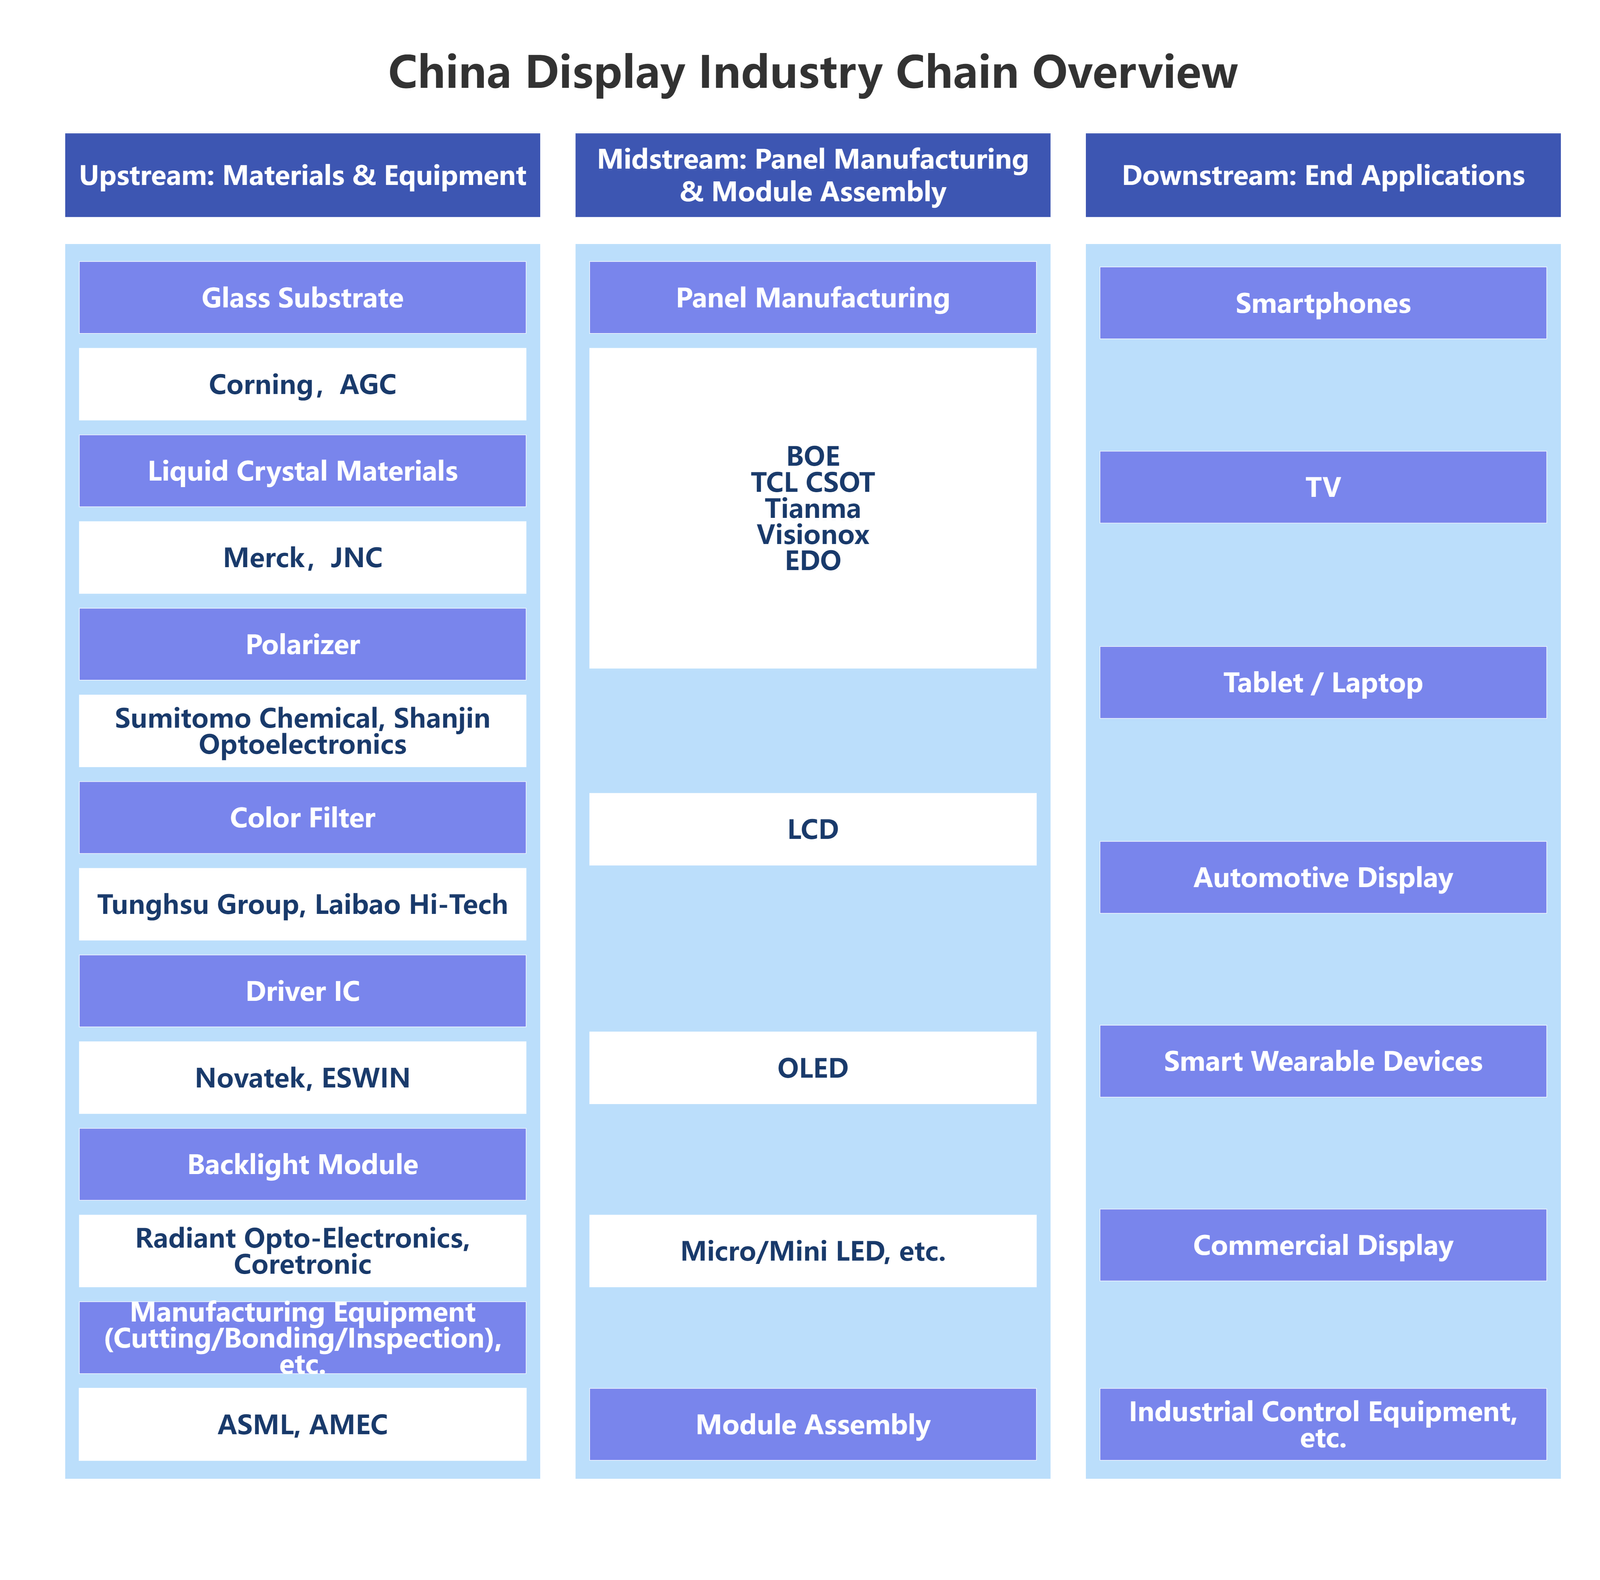
ディスプレイパネル業界は、長くて技術集約的なサプライチェーンを特徴としている。
上流工程には、以下のような主要な材料や設備が含まれます。
- ガラス基板
- 液晶材料
- 偏光子
- カラーフィルター
- ドライバーIC
- バックライトモジュール
- 製造装置
中間工程は、パネル製造とモジュール組立から構成され、以下のような技術ルートが含まれます。
- LCD
- OLED
- ミニLED
- マイクロLED
ダウンストリームは、以下のような端末機器に広く応用されています。
- スマートフォン
- テレビ
- ノートパソコン
- 錠剤
- 自動車用ディスプレイ
- 業務用ディスプレイ
- VR / AR
II. 上流分析
1. ガラス基板
ガラス基板は、電子ディスプレイデバイスや半導体パッケージングの中核となる基礎材料です。高い平面度、低い熱膨張係数、高い純度といった特性を備えており、これらの特性はディスプレイの解像度、リフレッシュレート、コントラスト、そしてチップパッケージングにおける信号の完全性に直接影響を与えます。
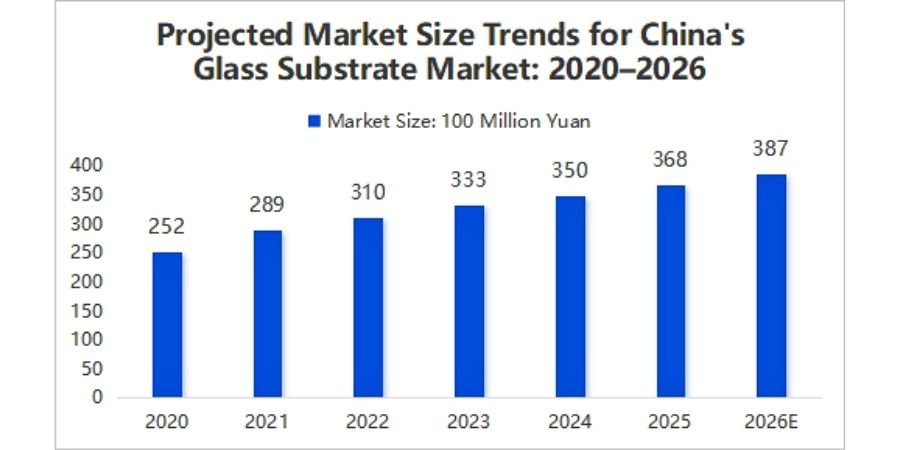
中国ビジネス産業研究所が発表した「 2025~2030年中国ガラス基板産業市場展望レポート」によると、以下の通りです。
- In 2025中国のガラス基板市場規模は約 36.8億元前年比で増加 5.14%
- 予測によると、 2026市場規模は 38.7億元
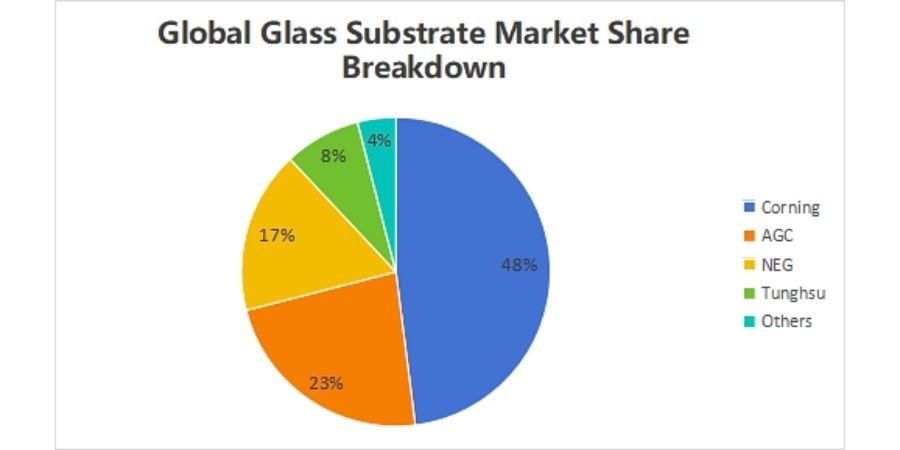
世界的に見ると、この市場は米国企業と日本企業が支配的である。
- コーニング(世界市場シェア48%)
- AGC(旭硝子)
- NEG(日本電気ガラス)
これら2社を合わせると、世界市場の85%以上を占める。
近年、東蘇光電、レインボーグループ、CSGホールディングといった中国メーカーは、飛躍的な進歩を遂げている。国の支援と国内開発により、外国企業の独占を打ち破り、ガラス基板の国産化を実現し、中低価格帯市場で大きなシェアを獲得するとともに、徐々にハイエンド市場へと進出している。
2. 偏光板
偏光板はディスプレイパネルの中核となる材料であり、主に散乱光を偏光に変換する役割を担い、それによって光の透過を制御し、表示画像のコントラストを形成する。
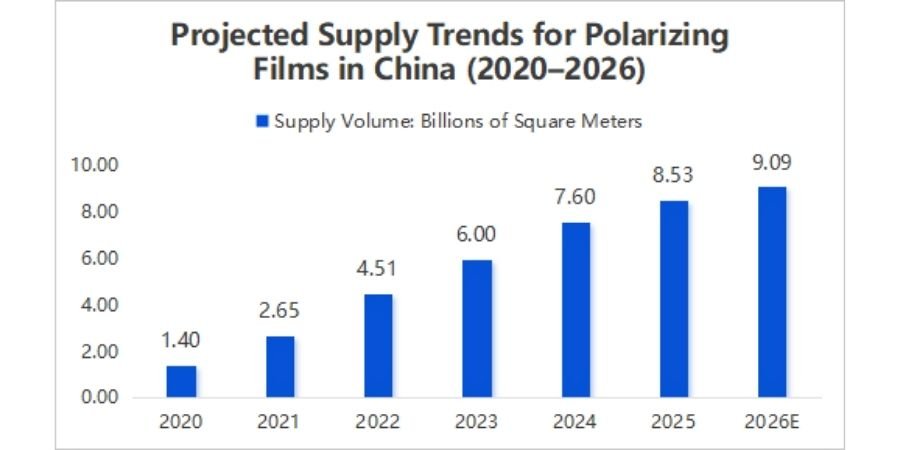
2025年~2030年中国偏光板産業レポートによると:
- In 2025中国の偏光板供給量は約 853万平方メートル
- 予測によると、 2026供給は 909万平方メートル
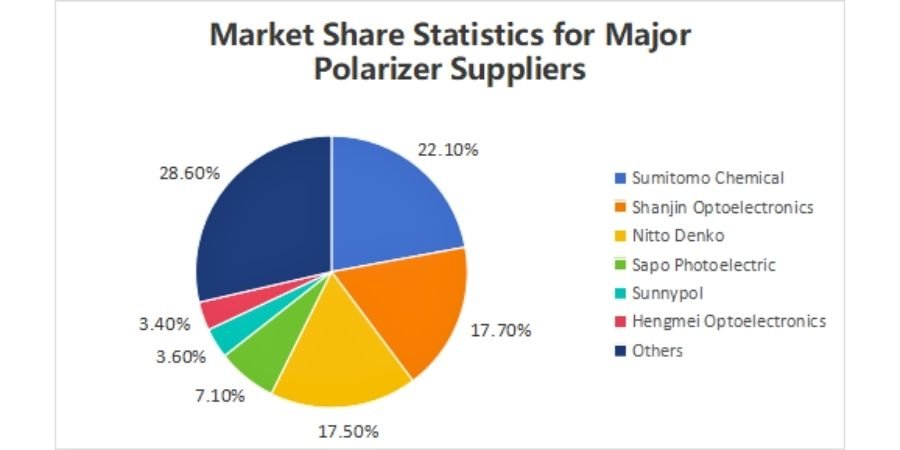
企業の市場シェアに関して:
- 住友化学は最大のシェアを占めている 22.1%
- 国内企業の山津光電子は 17.7%
- 日東電工: 17.5%
- 盛博光電子: 7.1%
- サンリプ: 3.6%
- 恒美光電子: 3.4%
3. ドライバIC
ディスプレイドライバICは、ディスプレイパネルの主要な制御部品の一つであり、しばしばパネルの「頭脳」と呼ばれます。
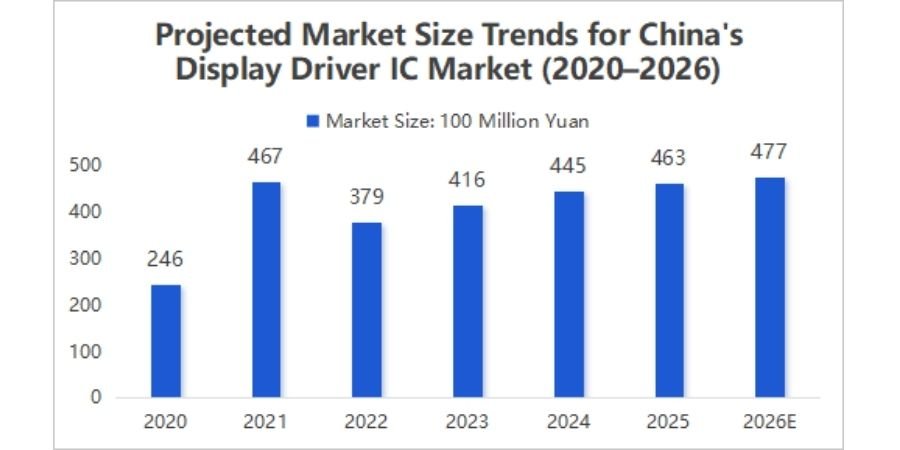
2025年~2030年の世界および中国のディスプレイドライバIC産業レポートによると:
- In 2025中国のディスプレイドライバIC市場規模は約 46.3億元前年比で増加 4.04%
- 予測によると、 2026市場規模は 47.7億元
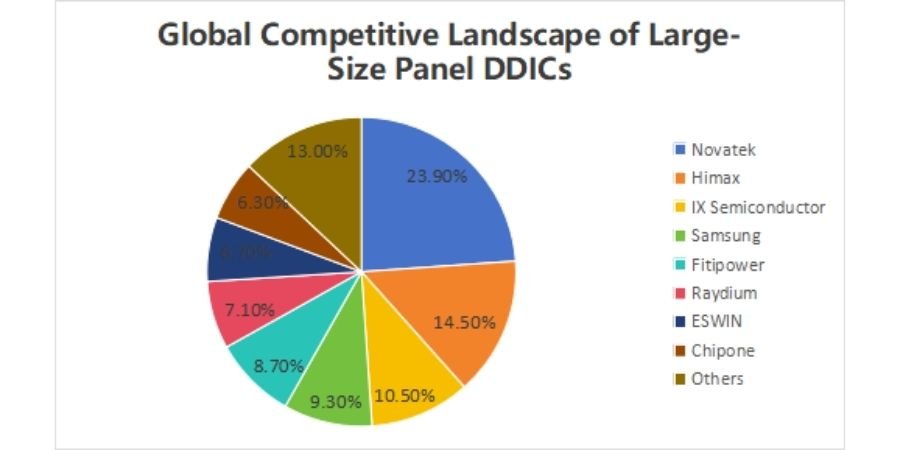
台湾と韓国の企業が、世界の大型ディスプレイドライバIC市場を席巻している。
- ノバテクがリード シェア23.9%
- 続いて、Himax、LX Semicon、Samsung Electronicsがランクインした。
パネル供給構造の変化に伴い、中国本土企業は市場シェアを拡大している。2022年までに:
- ESWINが到達しました 6.7%
- チポネが到着した 6.3%
III. 中流分析
1. 世界のディスプレイパネル市場規模
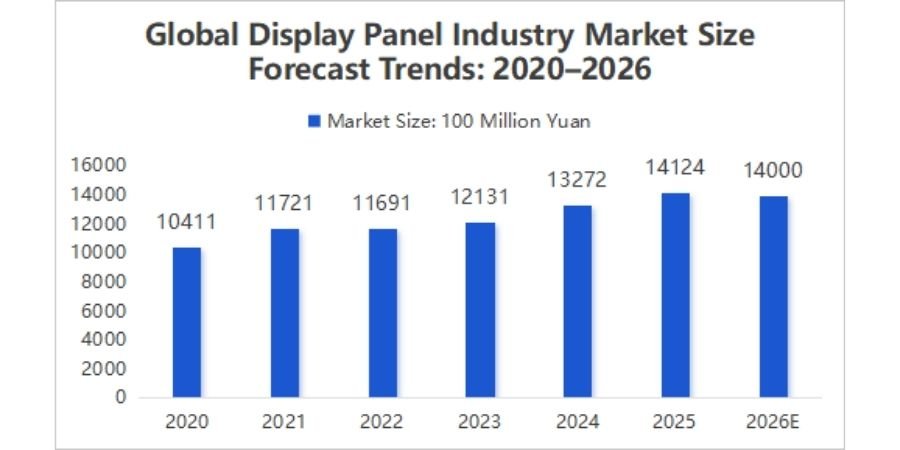
ディスプレイ技術の継続的な革新、応用分野の拡大、そしてスマート端末機器の急速な普及に牽引され、世界のディスプレイパネル産業は急速な発展段階に入った。
2025年~2030年の世界ディスプレイパネル市場レポートによると:
- 2020〜2025世界市場規模は 1兆411兆人民元~1兆4124兆人民元
- 年平均成長率(CAGR)は 6.3%
- 予測によると、 2026世界の市場規模は約 1.4兆人民元
2. 中国のディスプレイパネル市場規模
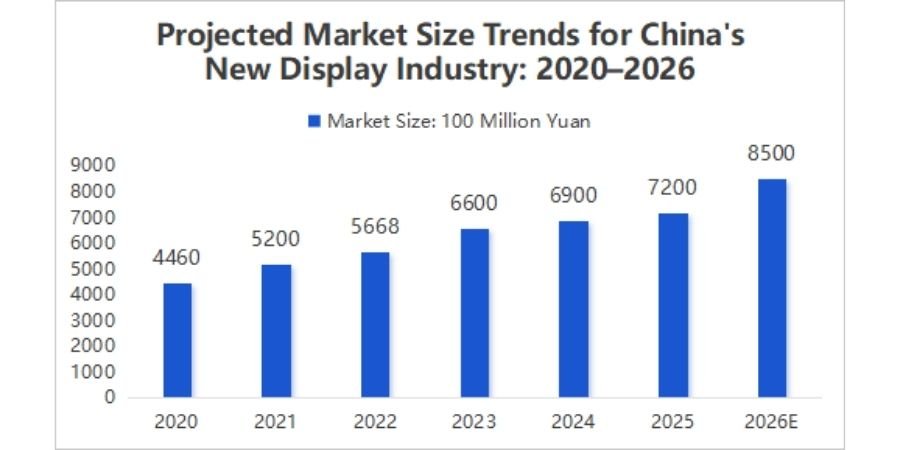
長年の発展を経て、中国は世界最大級のディスプレイパネル生産国の一つとなった。
業界レポートによると:
- 2023: 約660億人民元
- 2024: 約690億人民元
- 2025: 約720億人民元
- 2026年(予測) 約850億人民元
3. ディスプレイパネル市場の構造
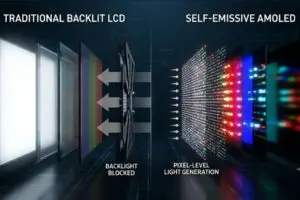
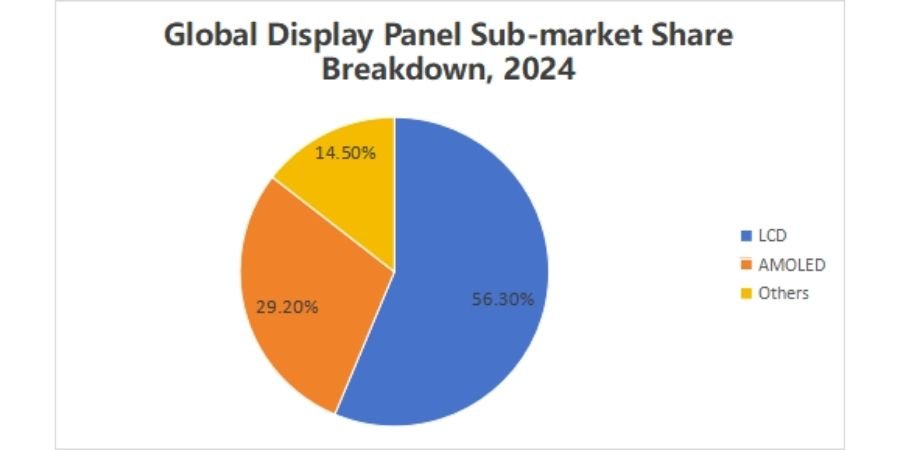
現在、ディスプレイパネル業界は主に2つの技術によって支配されている。
4. 中国におけるOLEDパネルの出荷量
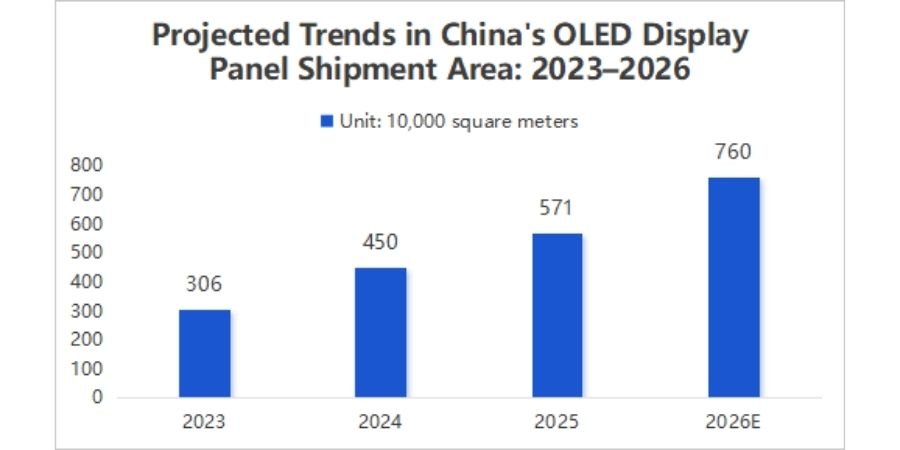
OLEDは、自発光性、柔軟性、高コントラストといった利点を持ち、ディスプレイ技術の高度化における重要な方向性となっている。
業界データによると:
- In 2025中国のOLEDパネル出荷面積は約 5.71万平方メートル前年比で増加 26.9%
- 予測によると、 2026出荷は 7.6万平方メートル
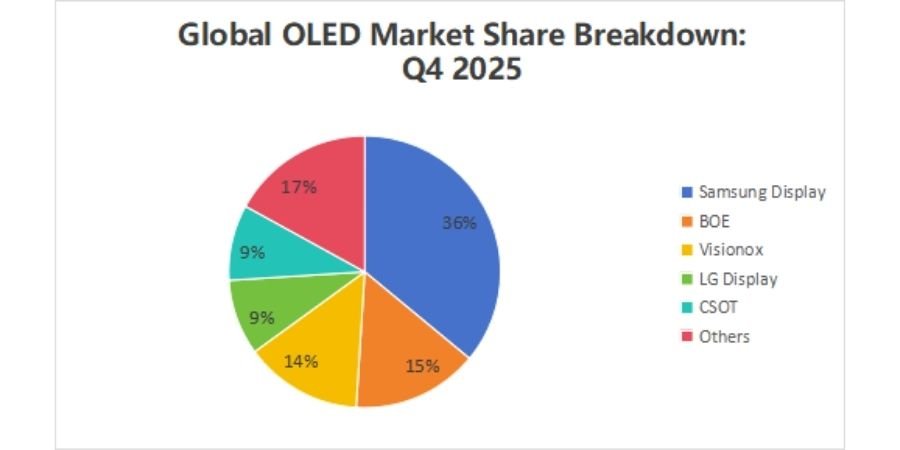
5. OLED市場の競争
市場シェア分布:
- サムスンディスプレイ: 36%
- BOE: 15%
- Visionox: 14%
- LGディスプレイ: 9%
- TCL CSOT: 9%
6. 主要なディスプレイパネルメーカー
中国のディスプレイパネル産業は、以下の2社による「二大巨頭」構造を形成している。
- BOE
- TCL CSOT
両社を合わせると、世界の液晶ディスプレイ市場シェアの50%以上を占める。
この二人の指導者以外にも:
- Visionoxは、 折りたたみ式AMOLEDディスプレイ また、ファーウェイの折りたたみ式デバイスの独占サプライヤーでもある。
- 天馬微電子と神天馬は 自動車ディスプレイ市場市場シェアと自動車認証において世界をリード

IV.下流分析
1。 スマートフォン
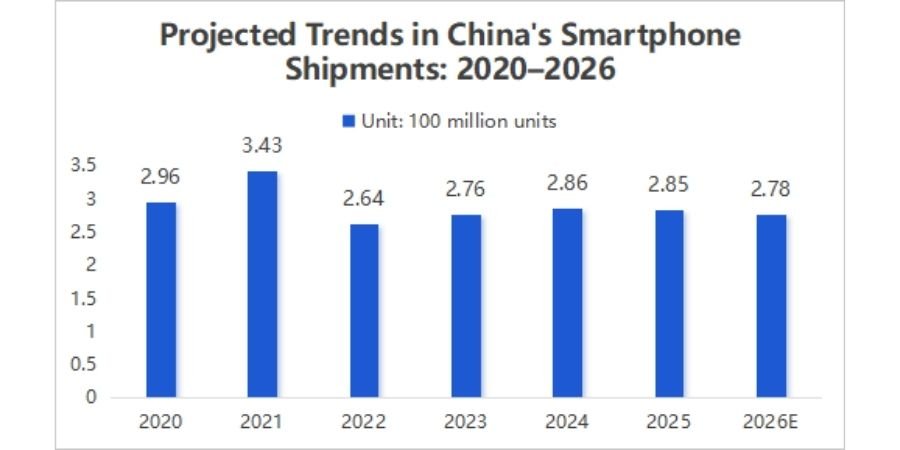
近年、政府の消費補助金や支援政策に後押しされ、中国のスマートフォン市場における需要は増加している。
業界レポートによると:
- 2025年の出荷台数: 約2億8500万台(前年同期比-0.6%)
- 2026年の予測: 約278万台
2. 自動車用ディスプレイ
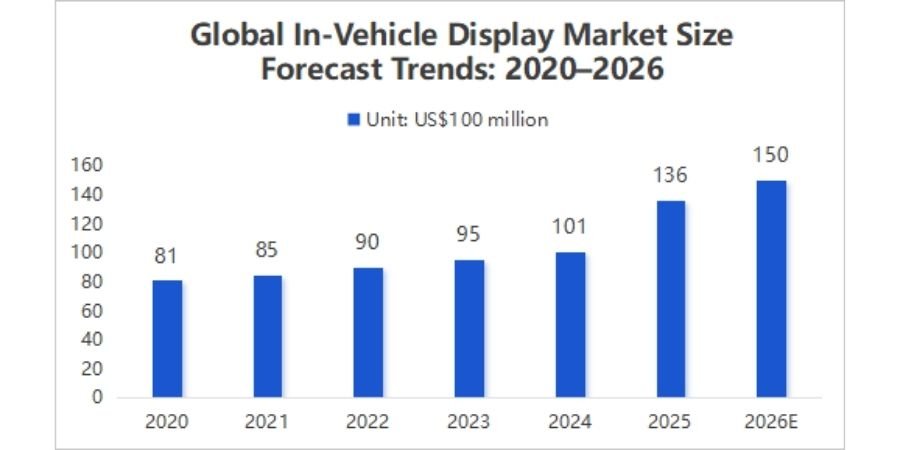
自動車の電動化とインテリジェント化の進展に伴い、車載ディスプレイパネルの需要は急速に増加している。
アプリケーションが含まれます:
- 中央制御ディスプレイ
- 計器クラスタ
- ヘッドアップディスプレイ(HUD)
- 後部座席エンターテイメントシステム
市場データ:
- 2023: 9.5億ドル規模の製品検査を
- 2024: 10.1億ドル規模の製品検査を
- 2025: 13.6億ドル規模の製品検査を
- 2026年の予測: 15億ドル規模の製品検査を
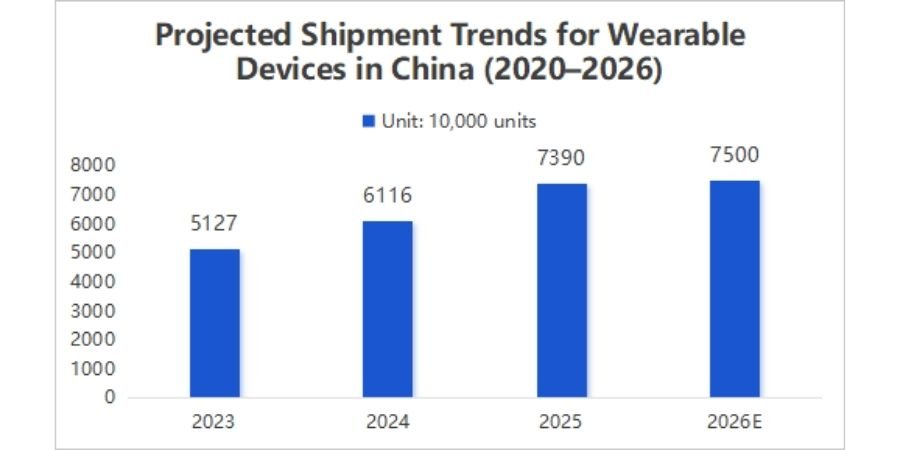
3. スマートウェアラブル
業界レポートによると:
- 2024年の世界出荷量: 1億9000万台(前年同期比-1.4%)
中国市場:
- 2024: 61.16万台(19.3%増)
- 2025: 73.9万台(20.8%増)
- 2026年の予測: 75万台
中国は依然として世界最大級のウェアラブルデバイス市場の一つである。