For nylig har skærmpanelindustriens ledere, som BOE, TCL, Tianma, Caihong Display, udgivet deres årsrapport for 2023. Generelt er konteksten for panelindustrien som helhed under pres, og panelproducenternes ydeevne er fattige.

Fra anden halvdel af 2021 er panelindustrien gået ind i branchens nedadgående cyklus. I den to år lange industri down cycle test er panelproducenter ikke gode dage. Men fra februar 2023, især siden andet halvår, er alle typer panelpriser relativt stabile, priserne på LCD-paneler i store størrelser begyndte at stige fra bunden af dalen, og panelindustrien har for nylig forbedret velstandsgraden .
I den offentliggjorte indtjeningsprognose begyndte ydeevnen for forskellige panelproducenter at vise en vis differentiering på grund af panelernes differentierede ydeevne på forskellige områder. Der er dog et klart tegn på, at med prisen på paneler i stor størrelse, i anden halvdel af 2023, især siden fjerde kvartal, har hver panelleders præstation stabiliseret tegn på bedring. Med mobiltelefoner, computere og andre terminalefterspørgselstiltag, samt stabiliseringen af panelpriserne, er institutioner nu generelt optimistiske om, at panelindustrien vil indlede et opsving i 2024.
Resultatudviklingen er forskellig fra segmentet
Panelindustrien er en typisk stærk cyklisk industri, 2020-2021 panelindustrien op til 13 måneders "super upcycle" i udvidelsen af produktionen er blevet hovedtemaet for panelproducenterne, og forskellige typer af paneludbud steg markant. I 2021 så anden halvdel af panelet ud til at være alvorligt overudbudt, under påvirkning af panelprisens kontinuerlige fald, selv tæt på kostprisen, er panelproducenternes ydeevne fortsat under pres.
I prognosen forventes BOE at 2023 nettooverskud på 2.3 milliarder-2.5 milliarder yuan, et fald på 67%-70% år-til-år, men ikke-fradragsberettiget nettoresultat steg 66%-75% år-til-år; Tianmas nettoresultat forventes at være et tab på 2.07 milliarder-2.13 milliarder yuan, fra overskud til tab; og Everdisplay nettoresultat på 3.245 milliarder yuan, et fald på mere end 50% sammenlignet med samme periode sidste år.
Af årsagerne til markedsnedgangen forventede Tianma og Everdisplay "efterspørgselstryk for forbrugerelektronikterminaler, prisfald på mobiltelefondisplay" og andre udsagn; mens BOE forudses, at "virksomhedens LCD-forretningsrentabilitet end i 2022 blev væsentligt forbedret! “, formodes det, at virksomhedens nedgang i nettoresultatet ved AMOLED-forretning har en større indflydelse.
For at gribe markedet udvider AMOLED-producenterne mod trenden
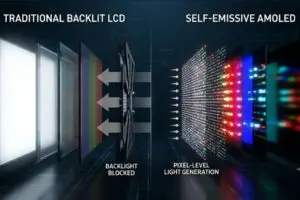
Men på baggrund af svag terminal efterspørgsel, indenlandske AMOLED-producenter til at udvide mod tendensen, i 2023 at gribe markedsandelen, bryde monopolet af sydkoreanske panelproducenter. Forskningsorganisationsdata viser, at kinesiske producenters fleksible AMOLED-markedsandel fra 33.8 % i 2022 til 48.2 % i 2023; mens sydkoreanske producenter deler fra 66.2 % i 2022 til 51.8 % i 2023.
Markedsandelen er hurtigt stigende, men nettooverskuddet faldt, industriinsidere mener, at hovedårsagen er, at den nuværende "lave pris for at få fat i ordren" stadig er de indenlandske producenters markedsstrategi. Magillos konsulentforskningsdirektør Sima Qiu sagde, at indenlandsk fleksibel AMOLED i 2023 stadig er til en lav pris for at gribe markedsandelsstadiet, så salgsprisen er stadig i BOM-niveauet (stykliste) og formåede ikke at bringe overskud.
"Hvis du tæller udstyrsafskrivninger, lønomkostninger osv. med, er indenlandske producenter af fleksible AMOLED-paneler stadig i den tabsgivende fase." sagde Sima Qiu.
Men på grund af den differentierede ydeevne for hvert panelsegment har hver enkelt panelleverandørs ydeevne også divergeret, og nogle af dem er begyndt at komme sig.
Preview viser, at TCL forventer, at virksomheden vil realisere et nettooverskud på 2.1 milliarder yuan – 2.5 milliarder yuan i 2023, en stigning på 704 % – 857 % år-til-år. Blandt dem, virksomhedens display forretning i første halvdel af tab på 3.45 milliarder yuan, og anden halvdel af året forventes at opnå et nettoresultat på 3.1 milliarder-3.45 milliarder yuan, hvilket betyder, at i 2023 er den årlige display-forretning er forventes at opnå et nettooverskud på -350 millioner-0 milliarder yuan.
En anden overlevende er Caihong, det forventes at realisere virksomhedens nettooverskud, der kan henføres til ejere af moderselskabet i 2023 er 560-680 yuan, sammenlignet med samme periode i det foregående år -2.66 milliarder yuan for at give overskud.
Rebounding af Large-size panelet bidrager til, at overskuddet bliver positivt
TCL videnskab og teknologi meddelelse sagde, at i løbet af rapporteringsperioden, halvleder display business område, stor størrelse industri mønster yderligere optimering, de vigtigste producentens rentabilitet gradvist reparation, mellem-og små størrelse ny display teknologi og produkt ansøgning indvarslede vækstmuligheder. Caihong rapporterede, at virksomheden aktivt reagerede på markedsændringer, LCD-panelproduktionslinjer fortsætter med at opretholde stabil drift og tage forskellige omkostningsreduktioner og effektivitetsinitiativer for at øge omkostningernes konkurrenceevne og rentabilitet.
Nogle forsyningskædekilder fortalte journalister, at store paneler omkring maj 2023 begyndte at tjene penge. I 2023 steg priserne på store tv-paneler positivt, hvilket bidrog til væksten i nettoresultatet for TCL og Caihon.
Genopretning drevet af interne og eksterne kræfter fra 3. kvartal
Siden tredje kvartal af 2023 har forbrugerelektronikterminalmærker frigivet nye maskiner, hvilket driver væksten i OLED-skærmforsendelser, og forsendelserne og andelen af indenlandske panelproducenter fortsætter med at forbedres. Panelproducenternes ydeevne begyndte at stabilisere sig og komme sig.
Blandt dem var BOE's nettoresultat i fjerde kvartal på 1.008 milliarder-1.028 milliarder yuan, tæt på summen af de første tre kvartaler; Visionox oplyste i sin præstationsprognose, at virksomhedens produktsalgsindtægter i fjerde kvartal ville opnå en betydelig stigning i ringgit, og at bruttofortjenesten på produktsalget støt ville forbedres; Tianmas nettoresultattab i fjerde kvartal på 280 millioner-340 millioner yuan er det mindste kvartal med tab i 2023.
Efterspørgslen efter AMOLED er stigende, men resultatbidraget er i tvivl
Ifølge statistikker, det globale marked AMOLED smartphone panel forsendelser på omkring 690 millioner stykker i 2023, en stigning på 16.1% år-til-år. Blandt dem steg forsendelserne i fjerde kvartal med 30.9 % år-til-år og 35.1 % sekventielt; fleksible AMOLED-smartphonepaneler tegnede sig for 77.8 %, en stigning på 9.2 procentpoint år-til-år.
Nyheder om, at Apple har besluttet at begynde at bruge OLED'er i tablets i 2024 og i MacBooks fra 2025, styrker yderligere forventningerne om, at OLED-markedet vil udvide sig fra smartphones til bærbare computere og skærme.
Omdia forudser, at smartphone OLED-paneler vil stige fra 570 millioner stykker i 2022 til 730 millioner stykker i 2025; i fremtiden, efterhånden som det makroøkonomiske miljø fortsætter med at komme sig, og forbrugerelektronikindustrien stiger yderligere, vil OLED-markedspenetrationsraten også stige.
Der er dog påmindelser fra industriens insidere om, at med industriens hurtige udvidelse af produktionskapaciteten, kan priserne på OLED-skærmpaneler træde ind i LCD-historien, en risiko for prisnedsættelser. Fordi den hurtige udvidelse af industriens kapacitet også vil føre til overkapacitet, for at erobre markedet er panelproducenterne nødt til at ofre noget af overskuddet til at sænke priserne for salg af produkter, øget konkurrence på markedet påvirker i sidste ende producenternes fortjeneste.
For stort LCD-panel, i betragtning af den stigende prissætning, bliver balancen mellem udbud på efterspørgsel normen.
Samtidig, med LCD-panelets produktionskapacitet stigende koncentration i Kina, er de kinesiske fabrikkers prissætningskraft på de store paneler blevet dannet i 2023. For at stabilisere prisen ved at justere produktionsudnyttelsesgraden vil on-demand blive normalisering af initiativet til dem.
Ifølge den seneste forskning, på grund af terminalsalgssvagheden, der yderligere overføres til maskinfabrikanterne, kombineret med virkningen af øget kanalbeholdning, har indkøb af mærkepaneler en tendens til at være en mere forsigtig og konservativ strategi. Det er rapporteret, at nogle fabrikker af panelledere BOE, TCL Huaxing og HKC vil holde en to-ugers ferie i februar 2024 til det kinesiske nytår. Ifølge Omdia-data forventes det, at den samlede produktionsudnyttelsesgrad for skærmpanelproducenter i første kvartal af 2024 vil falde til under 68%, og den kan være så lav som 60% i februar.
Forventet 2024 er året for bedring i efterspørgsel og pris
Brancheinsidere mener, at med den fortsatte genopretning af efterspørgselssiden samt implementeringen af skærmpanelproducenternes strategi om at kontrollere produktionen og fastholde priserne, vil industrien indlede et opsving i 2024.
Analysen viser, at de seneste panelpriser viser tegn på at stoppe faldet og varme op, og det opadgående momentum i industrien begynder at vise sig. Ifølge instituttet forventes det, at panelprisfaldet gradvist indsnævres i januar 2024, og at individuelle små panelpriser forventes at holde op med at falde tilbage for at varme op. Vækstattributter for panelindustrien dukkede gradvist op, og med genopretningen af efterspørgselssiden forventes panelindustriens kæde at vise en generel opadgående boom.
Udover genopretning af mobiltelefoner, AI-pc'er og andre terminalindustrier, vil panelindustrien også drage fordel af de store begivenheder i 2024. Det anslås, at den globale efterspørgsel efter tv vil varme op i andet kvartal af 2024. industrien mener, at panelproducenternes ydeevne forventes at blive bedre kvartal for kvartal.
Relateret artikel:
https://tailorpixels.com/display-industry-investment-forecast